Market Review — 16 Novembre – Novembre 2026
 bedroomtrader
•
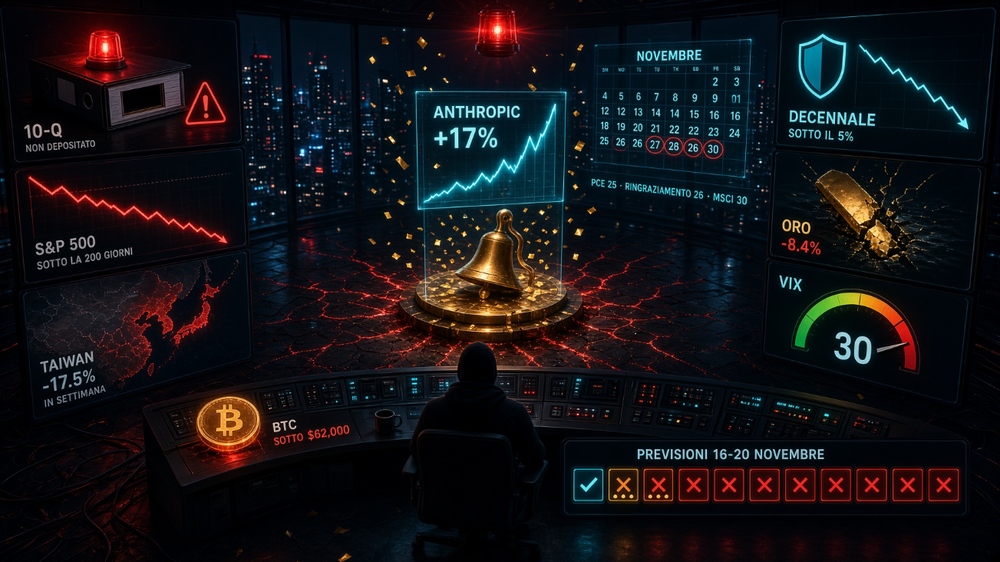
Anthropic ha debuttato a +17% nella quotazione più grande della storia, e il resto del mercato ha pagato il conto. L'S&P 500 ha perso il 5.1% in quattro sedute, Nvidia il 10.4% senza depositare il suo 10-Q, Taiwan il 17.5% in cinque. L'oro ha fatto −8.4%, Bitcoin è sceso sotto i $62,000, e i soldi sono andati nei titoli di Stato, nello yen e nel dollaro.
È stata la settimana in cui il mercato ha avuto la sua festa e, nello stesso momento, ha venduto tutto il resto. Martedì Nvidia ha presentato il trimestre migliore della sua storia, $115.8 miliardi di ricavi, ma non il 10-Q, il fascicolo con i rischi e le indagini; giovedì Anthropic ha chiuso il primo giorno a $97.17, contro un prezzo di $83. Intorno, la vendita si è allargata ogni giorno: l'S&P 500 ha perso la media a 200 giorni dopo 155 sedute, il Nasdaq 100 è tornato al minimo da aprile, il VIX è passato da 19.30 a 28.44, e venerdì mattina l'Asia ha fatto la seduta peggiore dal marzo del 2020. I soldi sono andati dove vanno quando si ha paura: il decennale americano è sceso di 17 punti base, sotto il 5%, lo yen e il franco si sono rafforzati, e il dollaro ha toccato il massimo da aprile 2025. L'oro no: è stato venduto per fare cassa, come Bitcoin. Il credito è il mercato che finora non si è spaventato, con lo spread high yield al 3.47%, e lo stress chiuso nel debito dei data center.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le previsioni del 13 novembre, alla prova di una settimana di vendite
Tredici previsioni, un numero solo per ognuna. Prezzi delle chiusure di giovedì e di venerdì alle 13:30 UTC; il giudizio definitivo è sulle chiusure di stasera. La direzione era giusta in dieci casi su tredici, l'ampiezza quasi mai.
- SerieAvevo scrittoOggi
- Bitcoin$71,000$61,477
- ETF su Bitcoin, 16-19/11−$150 mln−$1,120.5 mln
- Nvidia$160$145.98
- S&P 5007,5407,175.83
- Nasdaq 10028,00026,517
- VIX20.528.44
- Decennale5.15%4.98%
- Trentennale5.47%5.358%
- Brent$94$89.25
- Oro$3,860$3,560
Con le chiusure definitive di venerdì 13 cambiano due voci. Il bilancio diventa quattro confermate, sei mancate, una non verificabile.
- ConfermataNasdaq 100. Chiusura a 27,943.74 contro 27,700: 244 punti, dentro i 260 della conferma.
- MancataETF su Bitcoin. Saldo della settimana −$1.07 miliardi contro +$250 milioni.
- Non verificabileFedWatch. Il dato del 13 non l'ho trovato. Oggi il rialzo di dicembre è al 96%.
Le previsioni del report di ottobre, a dieci giorni dalla fine. Tre sono già chiuse; le altre si giudicano il 30.
- ParzialeRicavi di Nvidia. Avevo scritto $113.6 miliardi, sono usciti $115.8 miliardi: oltre $1.5, dentro $3.
- MancataMargine di Nvidia. Avevo scritto 74.1%, è uscito 74.8%, oltre la parziale di 0.4 punti.
- MancataBitcoin sopra $70,000. I $75,000 erano stati toccati, ma il 13 ha chiuso a $68,314.
- Sul numeroYen. A 158.6, previsione 158.2.
- LontaneAzioni. S&P 7,176 (7,775), RSP $211.63 ($224.0), SOX 9,420 (11,230).
- LontaneTassi, dollaro, Fed. Trentennale 5.36% (5.22%), dollar index 103.63 (102.0), rialzo di dicembre al 96% (65%).
- LontaneMaterie prime. Oro $3,560 ($3,915), Brent $89 ($105).
Lunedì: sei settimane in rosso
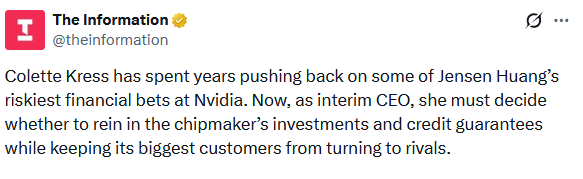
Nvidia è arrivata alla settimana dei conti con sei settimane di fila in calo, la seconda serie più lunga della sua storia: −31% nel periodo e $1.9 trilioni di capitalizzazione persi dal picco di ottobre. Il segretario al Tesoro Bessent ha chiesto un amministratore delegato preso fuori dall'azienda, il Financial Times ha scritto che Huang valutava il ritorno, e The Information ha spostato il problema dove sta davvero: le garanzie sul credito che Nvidia ha dato ai suoi clienti, che AMD e Broadcom non possono sostituire. Le obbligazioni investment grade del tech facevano già −9% da inizio anno contro il resto del comparto, il rendimento relativo peggiore da almeno trent'anni (BofA).
Fuori dal tech, la Cina ha mostrato un ottobre debole (vendite al dettaglio +0.4%, attese +0.8%) mentre la sua banca centrale comprava 26 tonnellate d'oro, il mese più forte da agosto 2023. Nel Golfo è arrivata la terza portaerei americana, e a Hormuz passava circa un quinto del traffico normale. La difficoltà di mining di Bitcoin è scesa del 9.13%, e MARA aveva venduto il 40% delle sue riserve. L'S&P 500 ha chiuso a 7,416.59, −1.92%.
Martedì: la media persa, e i conti senza il documento
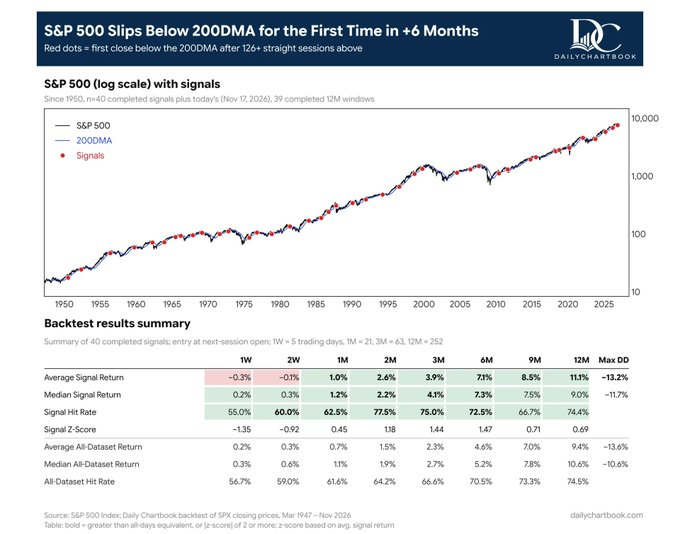
L'S&P 500 ha chiuso a 7,340.53, sotto la media a 200 giorni (7,344.53) per la prima volta da aprile, dopo 155 sedute. Warsh ha detto che lo staff della Fed sta modellando tre scenari sull'intelligenza artificiale, uno con Borse in calo e disoccupazione in salita; a ottobre gli interessi sul debito federale hanno preso il 31.3% della spesa, la quota più alta mai registrata. Il petrolio ha perso $4 sui noli delle superpetroliere, scesi del 64% dal record, perché il greggio del Golfo esce lo stesso, con trasbordi e transponder spenti.
Dopo la chiusura, Nvidia: ricavi $115.8 miliardi (+103%), data center $107.6 miliardi, margine lordo 74.8%, guida a $130 miliardi per gennaio e crescita dell'anno fiscale 2028 alzata a +75%. Il titolo ha fatto +5% dopo la chiusura. Nel documento del CFO, però, c'era una riga sola sul 10-Q: «We plan to file our 10-Q in the coming weeks». Negli ultimi tre anni Nvidia l'aveva sempre depositato il giorno stesso dei conti.
Mercoledì: il rialzo che sparisce
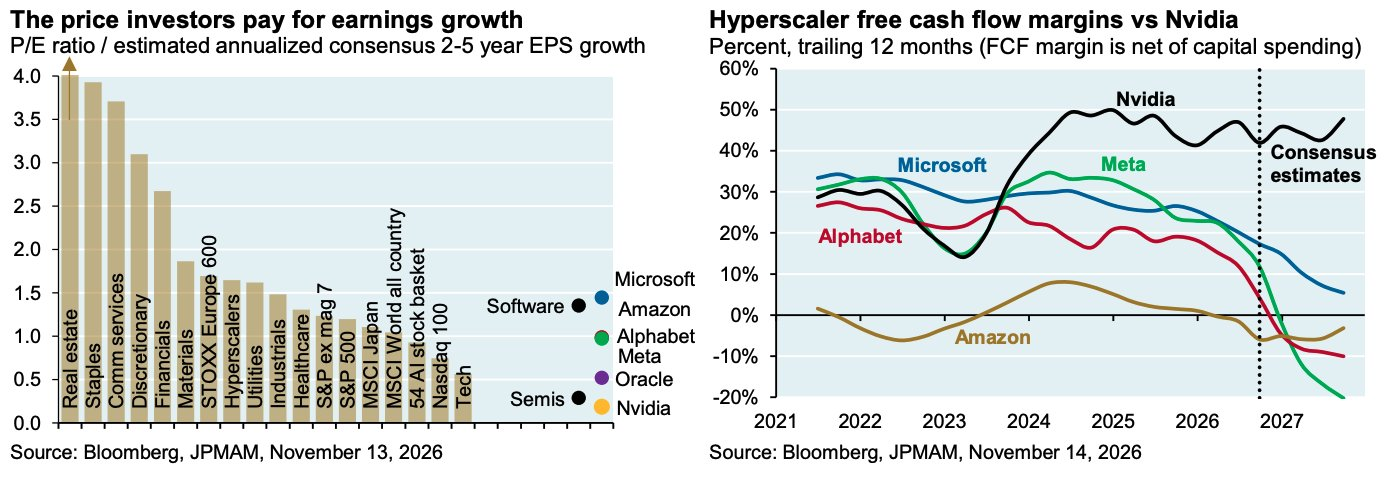
Sotto la superficie, la leva: margin debt a $1.45 trilioni, il quarto livello più alto di sempre, e il volume delle put sul VIX, cioè le scommesse sulla calma, al massimo del 2026. Le stablecoin erano a −9% dal picco di maggio, $27 miliardi riscattati, e Capriole misurava una delle fasi di vendita istituzionale su Bitcoin più forti di sempre. In serata Anthropic ha fissato il prezzo: $83, sopra la forchetta di $70-78.
Giovedì: la festa, e chi l'ha pagata
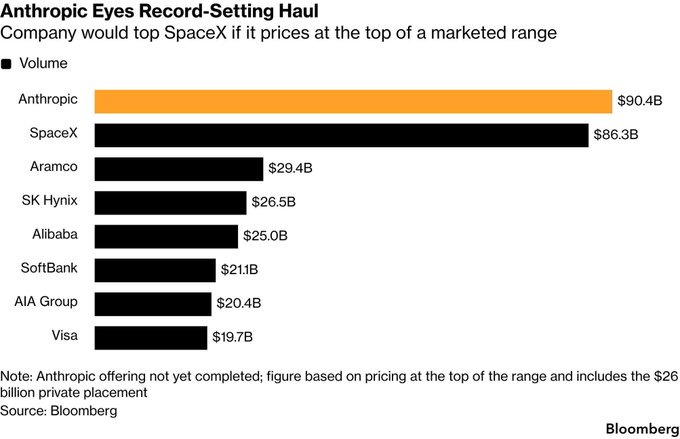
Anthropic ha aperto, è arrivata a $115.10 e ha chiuso a $97.17: +17%, con una domanda sette volte le azioni offerte (Bloomberg). Lo stesso giorno il Nasdaq 100 ha perso il 2.21%, a 26,517.05, minimo da aprile e −15.1% dal massimo del 6 ottobre; l'S&P 500 ha chiuso in rosso la sesta seduta di fila, a 7,175.83. Dopo la chiusura ANT è scesa a $92.60, sotto il minimo della seduta.
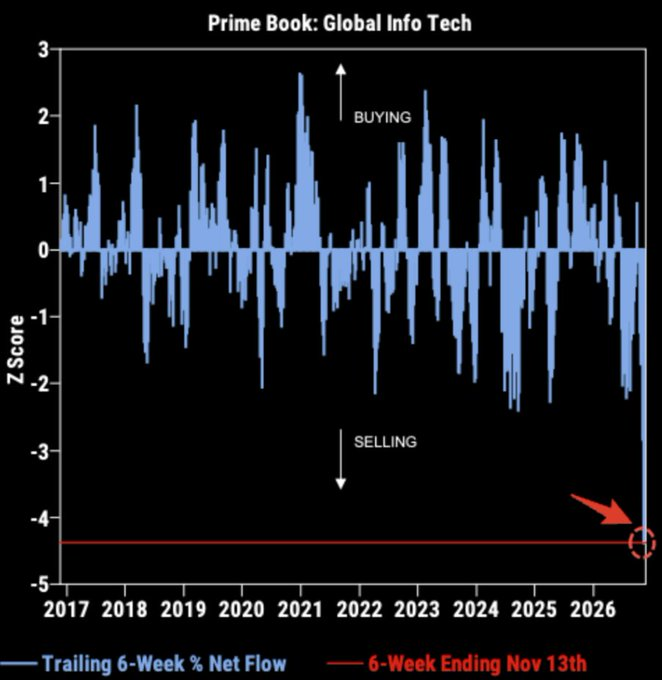
Il quadro intorno spiegava dove erano stati presi i soldi. Nelle sei settimane fino al 13 novembre gli hedge fund hanno venduto tecnologia al ritmo più alto da almeno dieci anni, e fra ottobre e novembre beni di consumo, sanità e utility hanno battuto il Nasdaq 100 di 22.8 punti, lo scarto più ampio dal 2001. SpaceX ha cercato $40 miliardi di debito fuori bilancio per affittare chip, con le tranche più rischiose oltre il 9%.
Gli ETF su Bitcoin hanno perso $582.2 milioni in una seduta, quasi tutti da IBIT (−$541.1 milioni). Alle 20:00 UTC una candela a 4 ore ha chiuso a $61,959.30, sotto i $62,000. L'oro ha perso il 3.4% in una seduta.
Venerdì: l'Asia
Nella notte Taiwan ha perso il 6.2%, la Corea il 5.2%, il Giappone il 5.1%: i tre mercati che vivono di chip, memorie e macchine per produrli. Il Taiex chiude la settimana a −17.5%, l'MSCI Asia Pacifico va verso la settimana peggiore da marzo 2020, e l'indice dei mercati emergenti è a −20% dal picco di giugno. Il VIX è a 30.9. Apple prepara un agente di intelligenza artificiale che fa il mestiere di Anthropic, il procuratore della California parla di «segnali d'allarme» su Nvidia, e il 10-Q stamattina non è ancora nell'archivio della SEC: la scadenza è intorno al 4 dicembre.
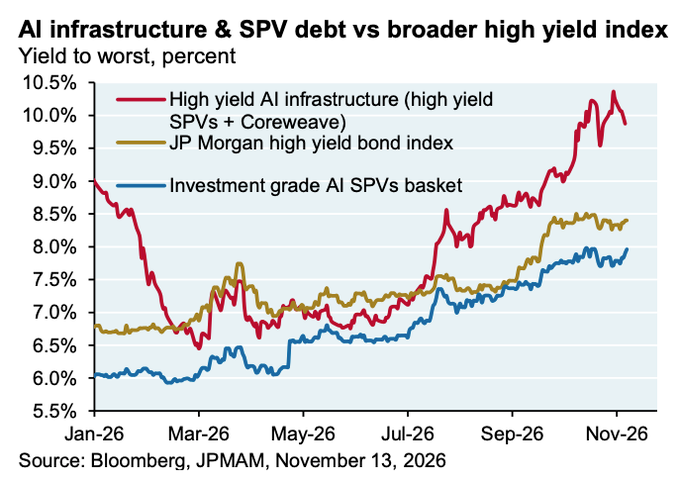
Sui rifugi la settimana è stata netta. Decennale al 4.98%, trentennale al 5.36%, dollar index a 103.63 dopo il massimo da aprile 2025, yen a 158.6. Oro a $3,560, −8.4% in settimana, argento a $41.46, −15.4%. Il debito più rischioso legato ai data center rende intorno al 10%, contro il 6.5% di marzo; l'high yield nel suo insieme resta lontano dalla crisi. Bitcoin è a $61,477, l'indice Fear & Greed a 12.