Market Review — 21 Settembre – 25 Settembre 2026
 bedroomtrader
•
Il trentennale americano ha chiuso al 5,49%, l'asta a sette anni ha pagato il tasso più alto dal 1993, e Bitcoin ha passato la sua media a 365 giorni con gli ETF che comprano come a fine 2024.
Il 16 settembre la Fed di Warsh ha alzato i tassi al 3,75-4%. Questa settimana è stata la risposta del mercato a quella decisione: i rendimenti sono saliti, l'economia che vive a debito ha pagato il conto, e il capitale si è concentrato ancora di più in due posti, i grandi nomi della tecnologia e Bitcoin.
Ma prima di cominciare, verifichiamo le prospettive pubblicate l'ultima volta:
Le call del 4 settembre, messe alla prova
Le previsioni pubblicate il 4 settembre, confrontate con le chiusure di mercato delle settimane successive. È passato più tempo del solito, quindi ogni esito ha anche il suo seguito fino a oggi. Tutti e cinque i livelli sono stati ripresi dal grafico: nessuna call resta senza dato.
Le Prospettive del report di agosto, a cinque sedute dalla fine del mese.
- In lineaFed. Avevo dato a Warsh la maggioranza per la stretta con il rialzo a dicembre come scenario base. Il rialzo è arrivato già il 16 settembre.
- In lineaEnergia. Crack sopra 80 tutto il mese, Brent mai sotto 85 (massimo 109,30): il premio fisico regge il posizionamento.
- In lineaBitcoin. Sopra 72.000 con la media a 365 giorni recuperata, nonostante il voto fallito sul CLARITY Act.
- ParzialeTrentennale. Sopra 5,30% e riacquisti oltre i 6 miliardi (12,5 il 3 settembre), ma senza la monetizzazione che avevo messo come passo successivo.
- ParzialeYen e JGB. USD/JPY sempre sotto 160, ma il decennale giapponese è sceso sotto il 3% a inizio mese prima di tornare al 3,08%.
- ParzialeConsumo. Mutuo al 7,45%, lontano dal 6%: blocco immobiliare confermato. Il lavoro però è andato sul ramo opposto a quello della crepa.
- ApertaOro e credito AI. Premio SGE e collocamenti sopra l'8% si misurano a fine mese.
Lunedì: il diesel al record e una riserva che non serve
Il diesel al dettaglio negli Stati Uniti ha toccato 6,505 dollari al gallone, il prezzo nominale più alto mai registrato. Il greggio intanto scendeva. Il motivo sta nelle raffinerie, al 96,8% della capacità: non possono lavorare più barili, quindi aprire la riserva strategica (285 milioni di barili di greggio) non produce un gallone di gasolio in più. JPMorgan stima che le scorte mondiali arrivino questo mese al pavimento operativo di 6,8 miliardi di barili se Hormuz resta chiuso. Al Congresso il deputato Burchett ha presentato due proposte per bloccare l'export di diesel fino a gennaio 2027, che per l'Europa vorrebbe dire entrare nell'inverno senza il suo fornitore di riserva.
Sul fronte militare, gli Houthi hanno colpito Riad e il terminale di Yanbu il 19 settembre, pochi giorni prima del vertice del Golfo con Trump all'ONU. Trump ha annullato il raid di risposta con le bombe già caricate. Le sue tre opzioni sull'Iran (annientare, lasciar consumare il regime, trattare) restano bloccate da un costo di guerra a 43,6 miliardi e da scorte di intercettori Patriot scese sotto le 850 unità. L'annuncio sulla Groenlandia del 18 settembre per ora è un testo non firmato, che deve passare da Copenaghen e Nuuk.
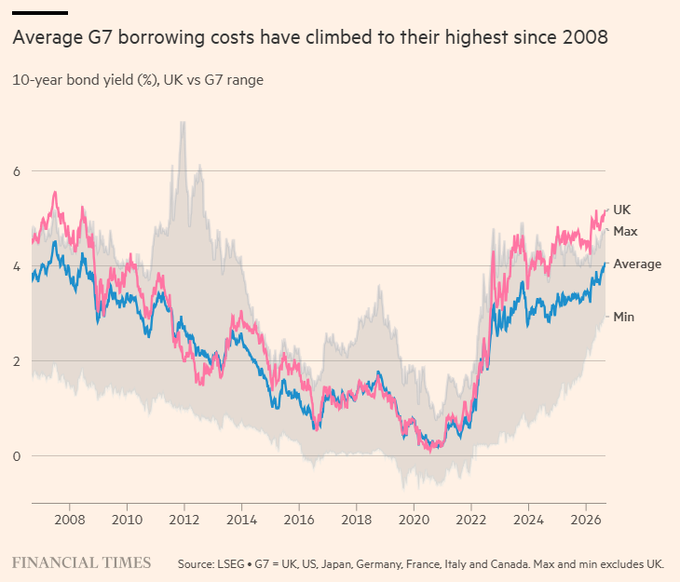
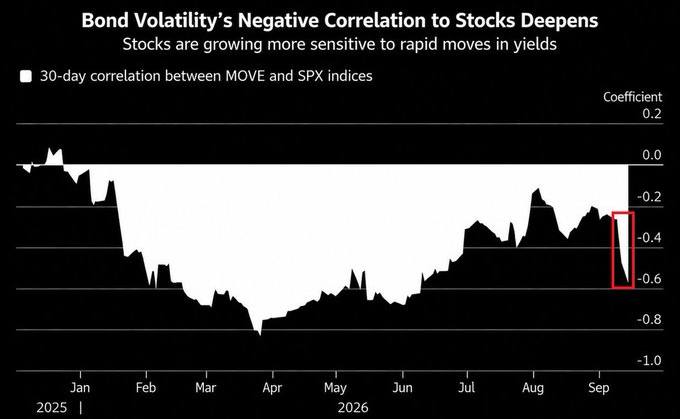
Il mercato obbligazionario detta il ritmo. Il MOVE è salito verso quota 81 e la sua correlazione con l'S&P 500 è a -0,58: ogni strappo dei tassi scarica sulle azioni. Il costo medio del debito nel G7 è ai massimi dal 2008.
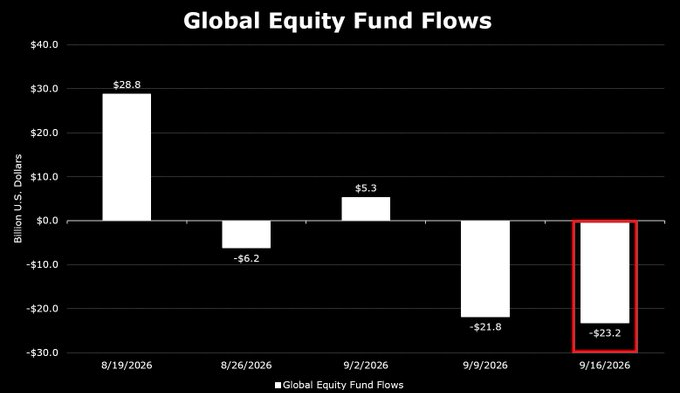
I fondi azionari globali hanno perso 23,2 miliardi nella settimana al 16 settembre, 45 in due settimane, mentre il tech ne incassava 1,9. E i buyback entrano nel blackout: la quota dell'indice libera di ricomprare scende da circa il 90% a poco più del 20% entro il 13 ottobre.
Martedì: il Nasdaq ai massimi con il 53% di ribassisti
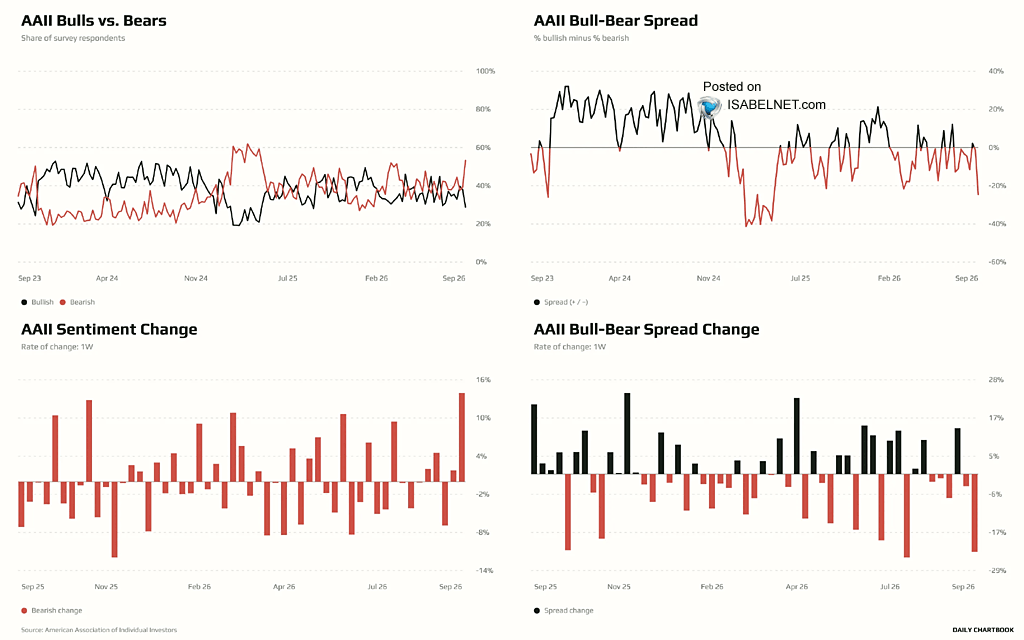
Il sondaggio AAII ha segnato il 53% di ribassisti, con lo spread toro-orso fra i più negativi dell'anno, e la quota di titoli NYSE in ipervenduto ha rotto la soglia di allarme mentre l'indice restava vicino ai massimi.
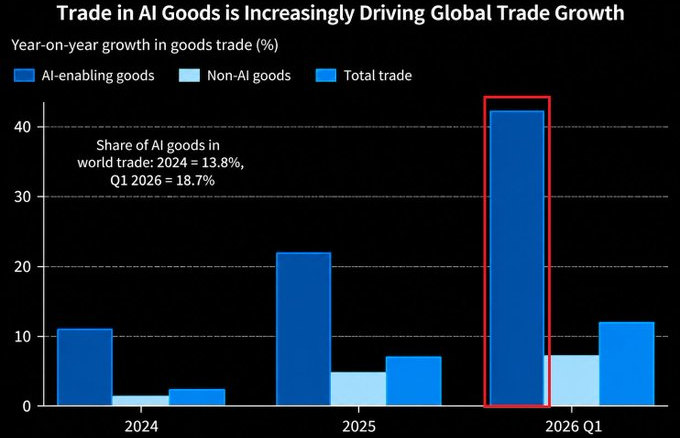
Il Nasdaq ha fatto un nuovo massimo lo stesso. Il capitale va dove vede crescita: le prime 20 aziende tech americane spendono il 16% dei ricavi in capex, il commercio mondiale di beni legati all'AI è cresciuto del 42% nel primo trimestre contro il 7% del resto, e SpaceX, Anthropic e OpenAI valgono insieme più di tutte le IPO tech americane degli ultimi 45 anni. Bessent in diretta ha chiuso la porta all'immunità legale chiesta dai laboratori AI: la responsabilità resta sulle persone e sulle società.
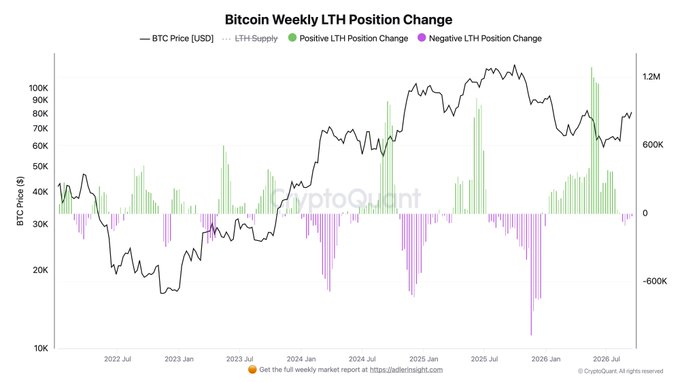
Bitcoin ha rotto la resistenza e lunedì ha toccato 87.395 dollari. Le vendite settimanali dei detentori di lungo periodo sono scese da 105.000 a 21.000 BTC, mentre lo Stablecoin Ratio Channel a breve è entrato in zona di surriscaldamento.
Mercoledì: gli ETF tornano e il PMI rompe la festa
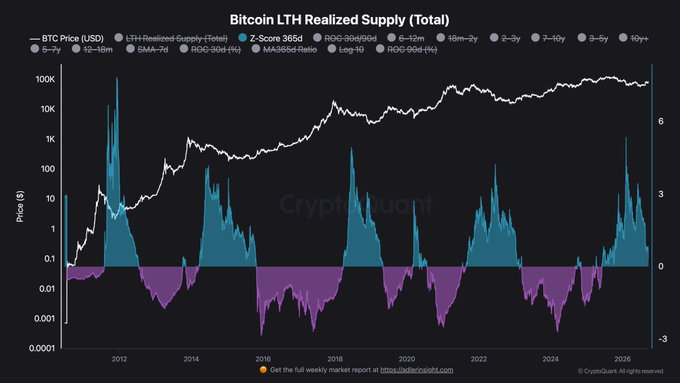
Lunedì gli ETF spot americani hanno assorbito 11.530 BTC netti, circa un miliardo di dollari, il flusso più grande in bitcoin dall'11 novembre 2024. È circa venticinque volte la produzione giornaliera dei miner. Il prezzo ha passato la media a 365 giorni per la prima volta da novembre 2025, e lo Z-Score dell'offerta realizzata dei detentori storici è tornato vicino allo zero dopo il picco oltre +5.
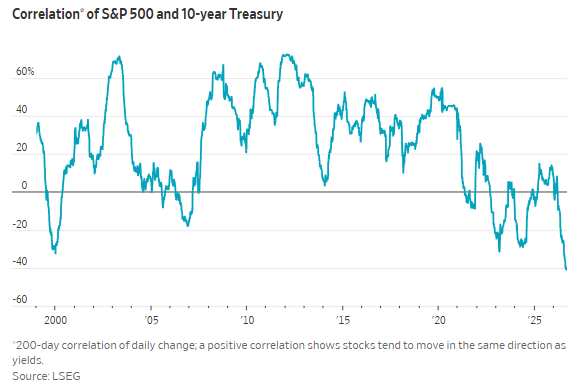
Poi il PMI composito americano a 58,4, massimo da oltre cinque anni, ha spinto il decennale al 5,10% e il trentennale al 5,40%, la chiusura più alta dal 2004. Bitcoin è sceso a 83.500. La correlazione fra S&P 500 e decennale è intorno a -0,40, il minimo dal 1999: azioni e bond stanno prezzando due economie diverse.
La lettura rialzista sul debito aziendale regge sui numeri. La spesa netta per interessi delle aziende non finanziarie è sotto l'1% del PIL, perché hanno bloccato tassi fissi lunghi e oggi incassano il 5% sulla cassa. Il problema è il debito pubblico. Dall'altra parte, gli istituzionali di State Street hanno un'allocazione azionaria sopra il 57%, massimo da 25 anni, e un consigliere di Nvidia ha venduto azioni per circa 947 milioni di dollari in un mese.
Giovedì: il conto arriva a banche e hyperscaler
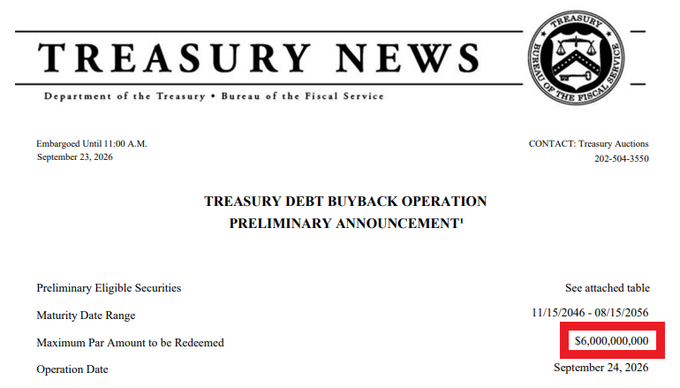
Il Tesoro ha annunciato un riacquisto fino a 6 miliardi sulla parte lunga e ne ha comprati 4,08. Il trentennale ha chiuso al 5,49%.
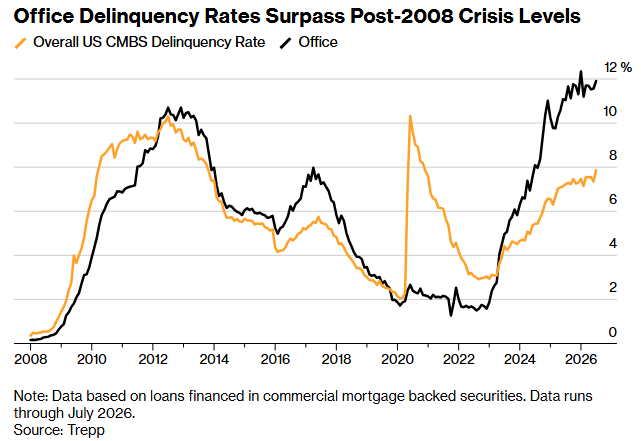
Bank of America ha 85,3 miliardi di perdite non realizzate sul portafoglio titoli, poco più di un terzo del capitale Tier 1, e le insolvenze sui mutui per uffici sono sopra i livelli del dopo 2008. Il mercato delle case si è girato: ci sono più venditori che compratori.
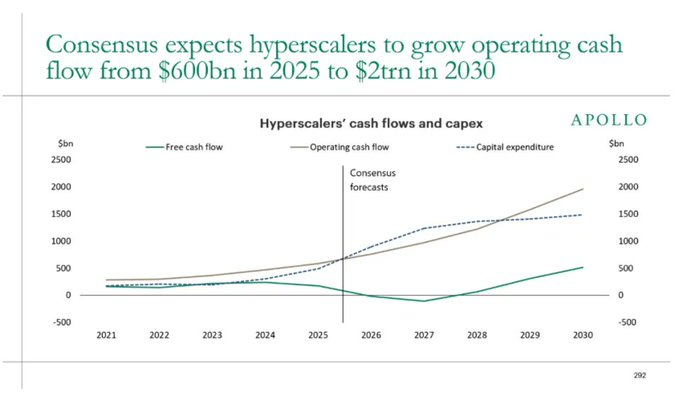
Gli hyperscaler spenderanno oltre 725 miliardi di capex nel 2026, e il grafico di Apollo mostra il loro free cash flow aggregato sotto zero fra 2026 e 2027. Chi incassa è la Corea: export di chip a 34,1 miliardi, +259% in un anno.
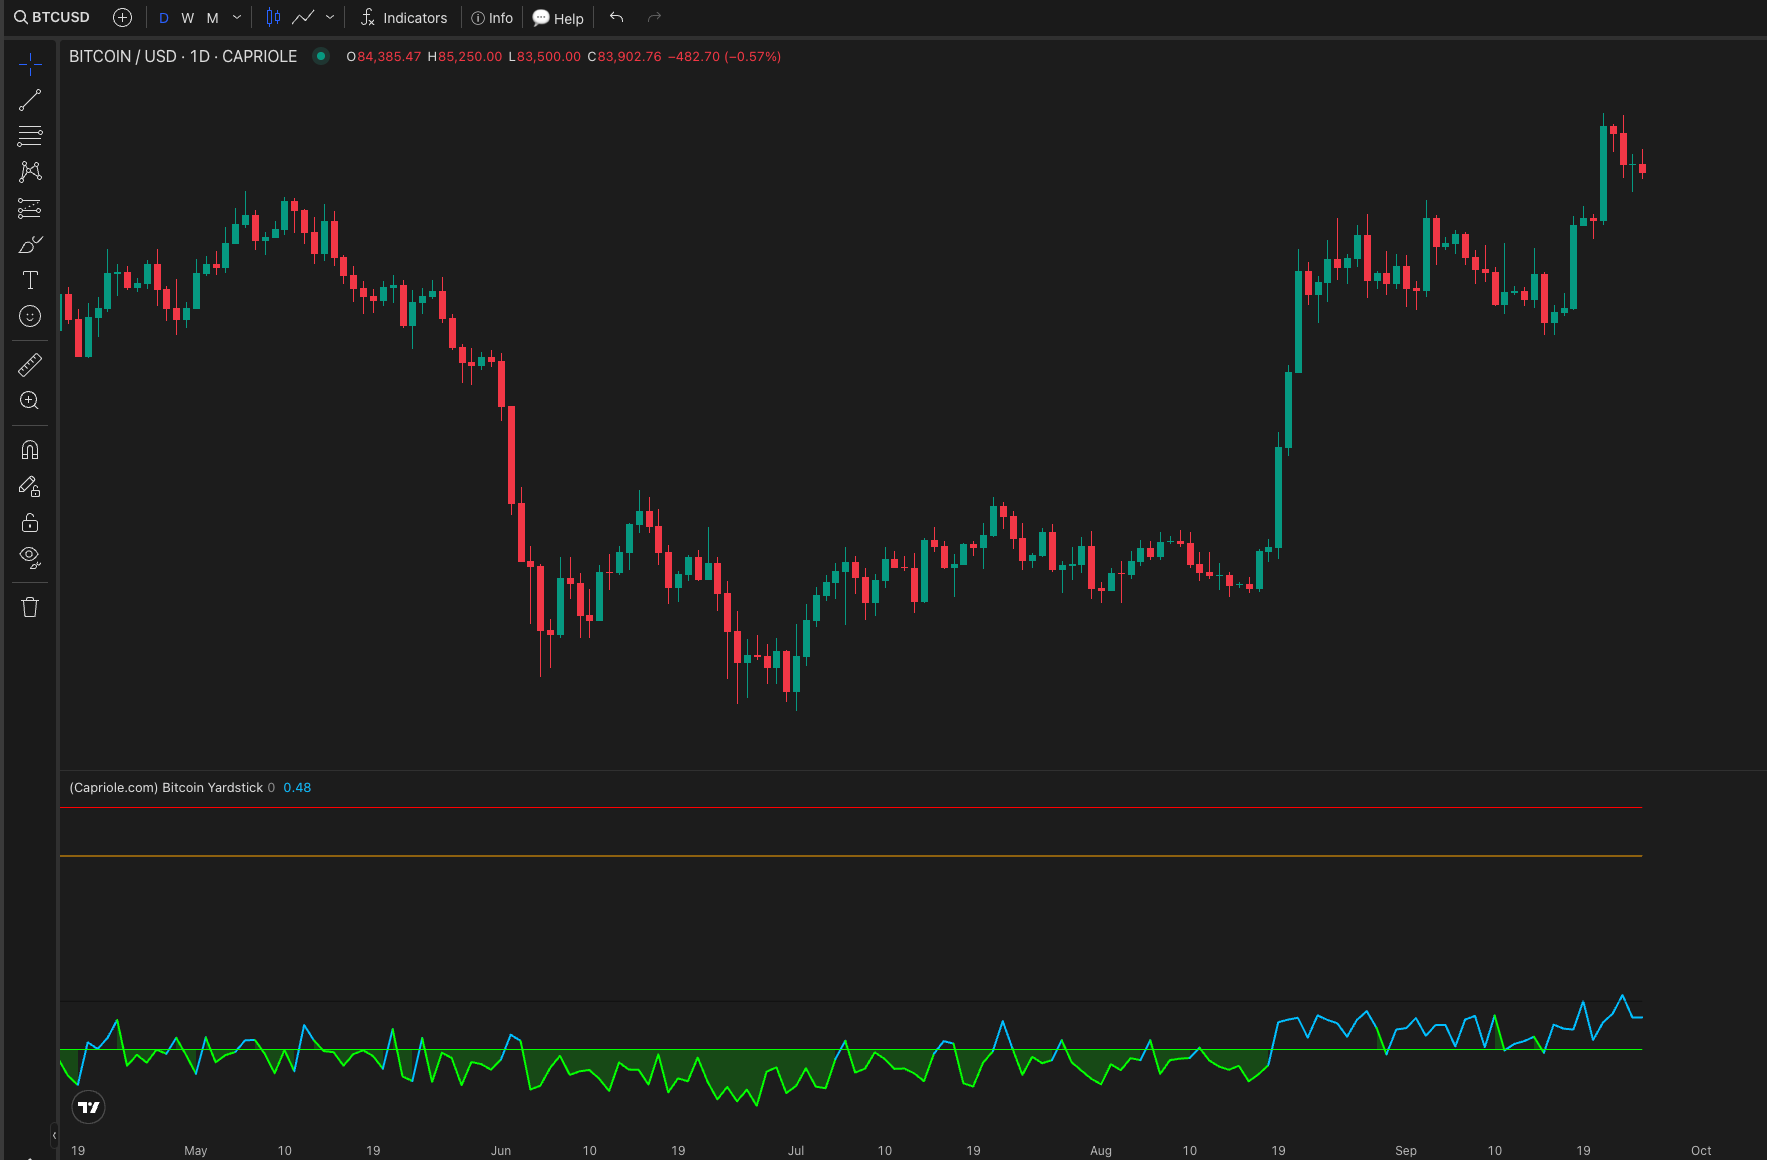
Bitcoin ha fatto la sua parte: lo Yardstick è uscito dalla fascia di sconto profondo con la stessa forma del 2020 e del 2023. Su Robinhood Chain, Uniswap custodisce il 99% delle azioni tokenizzate dopo l'esenzione concessa dalla SEC.
Venerdì: il prezzo del denaro più alto dal 1993
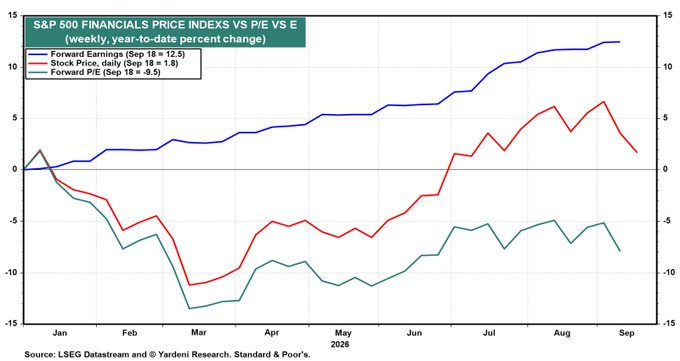
L'asta a sette anni ha pagato il 5,085%, il rendimento più alto dal 1993. Il mutuo a trent'anni ha toccato il 7,45% nella rilevazione giornaliera di Mortgage News Daily. Il decennale giapponese è salito al 3,08%, massimo da trent'anni. Warsh ha ribadito che il 2% resta il bersaglio, e i future prezzano quasi un punto di rialzi entro settembre 2027. Nei finanziari si vede il meccanismo: utili attesi +12,5%, prezzo +1,8%, multiplo -9,5%.
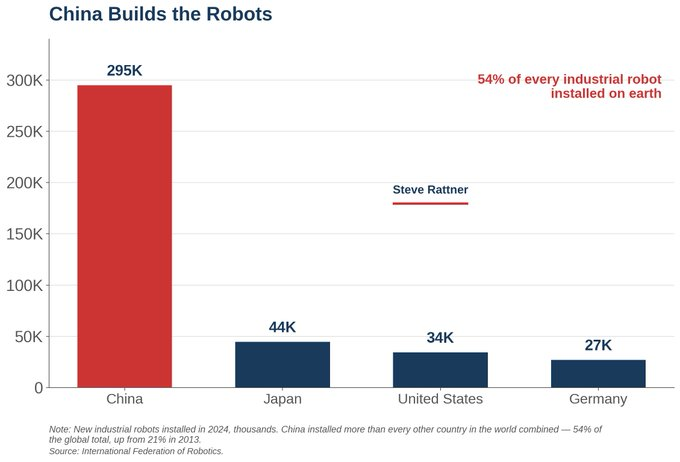
Pechino ha lanciato una campagna quinquennale di esplorazione mineraria su petrolio, ferro, rame, alluminio e terre rare, e installa già il 54% dei robot industriali del pianeta.
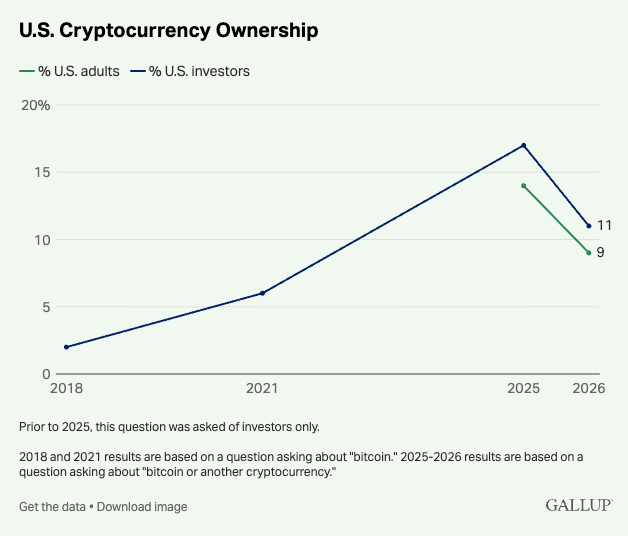
Gallup conta l'11% di investitori americani con crypto, contro il 17% del 2025, in un sondaggio fatto a giugno con Bitcoin vicino ai 59.000. Bitcoin chiude la settimana intorno agli 84.000, sopra la media a 365 giorni.