Market Review — 12 Ottobre – 16 Ottobre 2026
 bedroomtrader
•
L'inflazione americana è uscita sopra le attese due giorni di fila, la borsa coreana ha perso l'8.4% in una seduta, e Bitcoin è sceso quattro volte sullo stesso prezzo: alla quarta ha ceduto per un'ora, e in due è tornato su.
La settimana doveva decidersi mercoledì, con l'inflazione, e in parte è andata così: dopo due dati caldi il rialzo dei tassi di fine ottobre è passato da un'ipotesi a una probabilità su tre. A cedere però sono stati i chip, non i titoli di Stato. Il trentennale chiude la settimana più in basso di come l'aveva aperta, l'indice dei semiconduttori perde quasi l'8%, e l'S&P a pesi uguali sale. Bitcoin è rimasto cinque giorni nella scatola fra $80,000 e $84,000, con un'ora sola fuori.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 9 ottobre, messe alla prova
Le sei soglie pubblicate il 9 ottobre, la prima settimana con il ramo di mezzo scritto. I livelli vengono dalle chiusure giornaliere; per venerdì uso il prezzo prima dell'apertura di Wall Street.
Le Prospettive del report di settembre, a metà mese.
- In lineaAmpiezza. L'S&P a pesi uguali è a 215, sopra la soglia di fine mese a 214, nella settimana in cui i chip perdono l'8%. Se regge al 31, l'ampiezza è rientrata.
- CambiaOro. Sopra $4,000 per tutto il mese (minimo $4,095), ma il trentennale è sceso sotto il 5.50% il 15: la prova più dura che avevo scritto non c'è più. La condizione resta solo a metà.
- CambiaFed. Il dato di fondo a +0.3% che avevo indicato è arrivato, il 40% no: FedWatch al 33.8%. Il resto si decide il 28 con i tre esiti scritti.
- ApertaTrentennale. A 5.43%, tre punti base sopra la soglia bassa di fine mese (5.40%).
- ApertaYen. A 157.9, fra 160.4 e 153. La data resta il 30 ottobre.
- ApertaEnergia. Brent a $105 e margine a circa $104: nessuno dei tre rami di fine mese.
- ApertaConto dell'AI. Trimestrali il 27 e il 29. Intanto i chip hanno perso il 7.9% prima dei conti, e la Corea esporta chip per $60 miliardi al mese.
- ApertaBitcoin. Minimo a $79,694 contro la soglia bassa di $79,400: $294. Chiusure tutte sopra $81,500. Quella alta resta $87,400.
Lunedì: il venditore che non vendeva
Il 7 e l'8 ottobre sugli exchange erano arrivati circa 32,000 BTC tenuti fermi da almeno cinque mesi, contro i due-tremila di una giornata normale. Secondo i dati Glassnode elaborati da Murphy e le transazioni ricostruite da K33, 17,200 venivano da portafogli del governo americano diretti a Coinbase Prime, il custode degli U.S. Marshals: in buona parte monete del furto Bitfinex del 2016, da restituire. Le vendite vere erano 14,800 BTC, cinque volte una giornata normale. L'età media delle monete vecchie che si muovono è salita da 650 a 712 giorni da luglio, come nel 2020 e nel 2023 durante le salite.
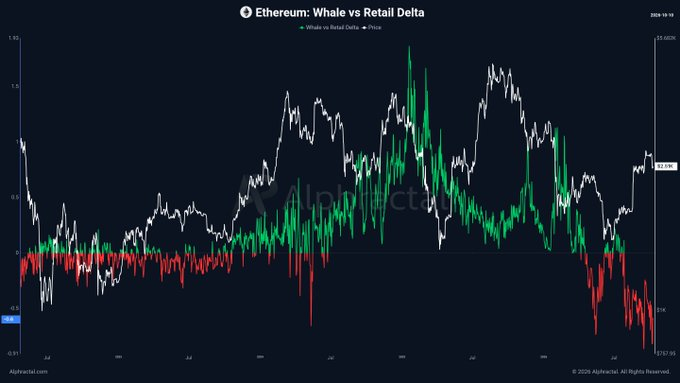
Gli ETF spot su Bitcoin avevano chiuso la settimana precedente a −$681 milioni, la prima negativa dopo tre positive, con il venerdì di nuovo in entrata. Bitcoin ha chiuso la domenica a $83,678, sopra $83,000 dopo tre chiusure sotto. Le medie a 111 e 200 giorni erano a $300 una dall'altra: dal 2019 l'incrocio verso l'alto c'è stato otto volte, e un anno dopo il prezzo era più alto in sei. Su Ether il rapporto fra conti grandi e piccoli sui contratti a leva era al minimo degli ultimi anni, con i fondi americani in uscita da nove sedute.
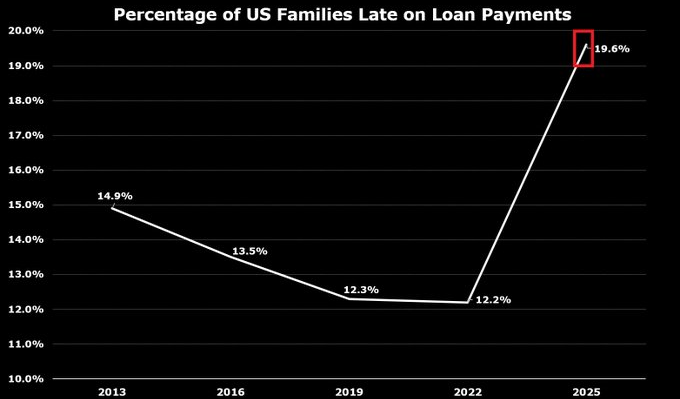
Fuori dalle crypto, l'S&P 500 era a un soffio dal record con l'84% dei titoli almeno dieci punti sotto il proprio massimo. Secondo l'indagine triennale della Fed sulle famiglie, il 19.6% è stato in ritardo con una rata, contro il 12% del 2022: il dato più alto dal 2010. Il deposito della Fed che per due anni ha finanziato i titoli a breve del Tesoro è quasi vuoto.
Martedì: il minimo prima di Seul
Fra lunedì e martedì sono stati chiusi a forza contratti per $803 milioni, l'86% long, e dagli ETF sono usciti $65.4 milioni, tutti dal fondo di BlackRock. Bitcoin è sceso da $84,200 a $80,960 fra le 2 e le 3 italiane. Seul ha aperto subito dopo, e alle 4:30 il KOSPI era a −7.4% con le vendite automatiche sospese. A quell'ora Bitcoin era già sopra $82,700, e sopra $83,000 è tornato in tre ore: dopo il minimo di giovedì 8 ne erano serviti tre giorni.
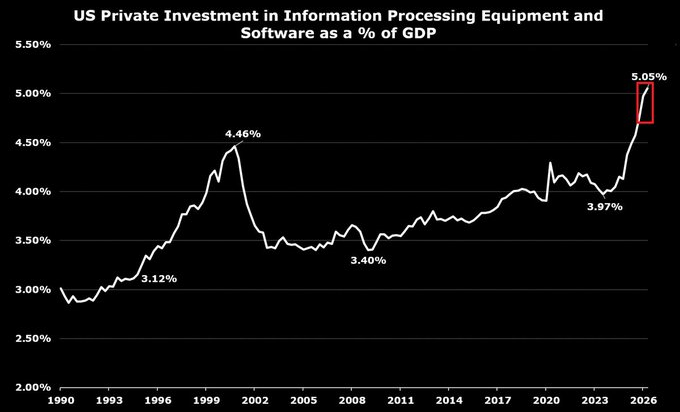
La miccia, per le note, era Microsoft: Maia 300, il terzo chip fatto in casa, con il 40% di risposte in più a parità di corrente rispetto ai sistemi Nvidia. Samsung e SK Hynix hanno perso l'8% e l'indice coreano ha chiuso a −5.5%, −34% dal record di giugno. Sulle piattaforme crypto i contratti liquidati su SanDisk hanno superato quelli su XRP: stessa garanzia per la leva su Bitcoin e sui chip. Gli investimenti privati americani in computer e software sono al 5.05% del PIL, sopra il 4.46% del picco del 2000.
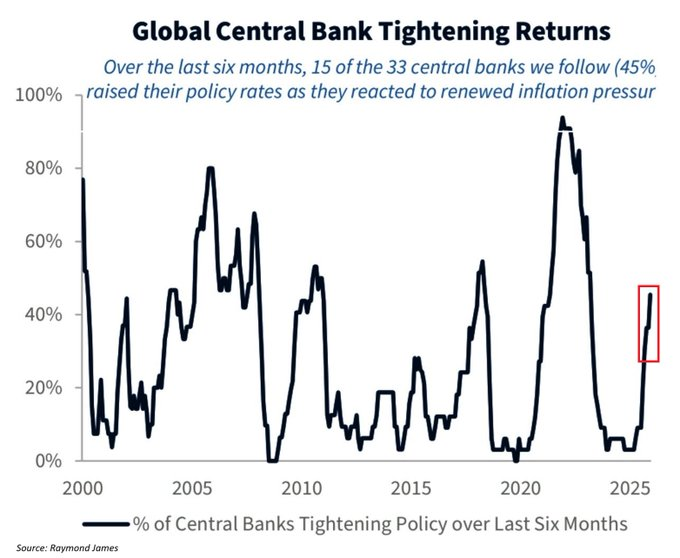
Quindici banche centrali su trentatré hanno alzato i tassi negli ultimi sei mesi, il 45%, la quota più alta dal 2023. L'aeroporto di Riad è rimasto chiuso dopo gli attacchi missilistici, durante il congresso mondiale del petrolio; il capo di Aramco ha stimato le scorte commerciali mondiali sotto i 6 miliardi di barili, da 10 a inizio crisi. Bitcoin ha chiuso martedì a $83,102.
Mercoledì: il grafico tornato verde, poi l'inflazione
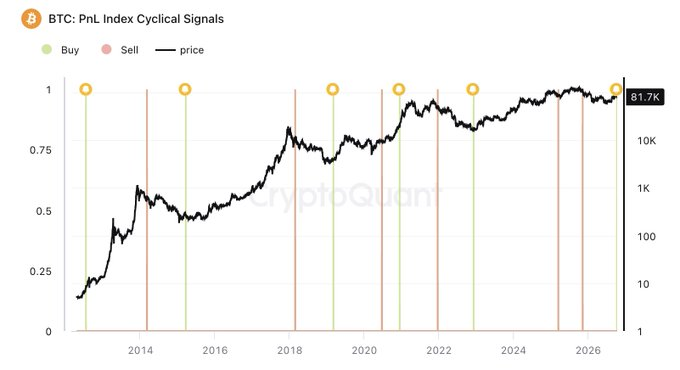
Il 13 ottobre Ki Young Ju, il capo di CryptoQuant, ha scritto che il ciclo ribassista è finito: il loro indice dei profitti e delle perdite è tornato al segnale d'acquisto. Ho ricalcolato i quattro segnali dal 2015 con tre date di partenza ciascuno: un anno dopo il prezzo era sempre più alto, nel caso peggiore del 48%. Due volte su quattro, però, prima era sceso ancora: −19% nel 2015, il minimo di FTX nel 2022. Lo stesso Ju aveva annunciato la fine del ribasso a fine agosto, e a maggio la vedeva nel 2027. Martedì gli ETF erano tornati in entrata per $110 milioni.
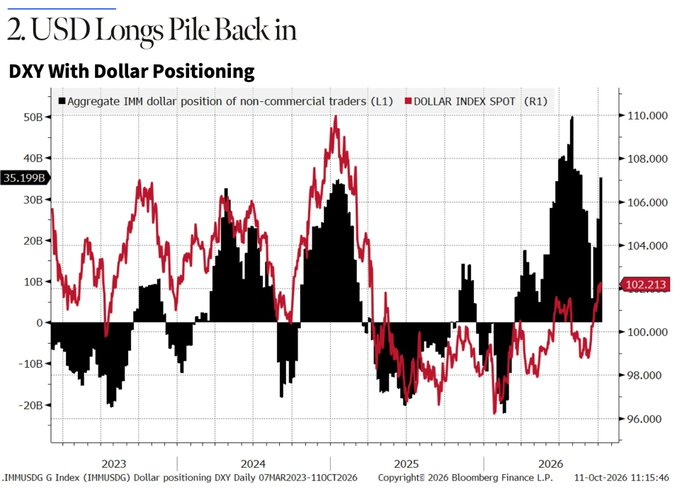
Alle 14:30 l'inflazione di settembre: 3.7% contro il 3.6% atteso, di fondo 2.6% contro il 2.5%, con il dato mensile di fondo a +0.3% e la benzina a +9.1% in un mese. Il decennale ha toccato il 5.33%, a pochi punti base dai massimi da ventiquattro anni. Bitcoin è sceso da $84,050 a $81,566 in chiusura, Ether ha perso $2,500. L'S&P ha chiuso a −1.1%, il Nasdaq 100 a −2.0%. Dagli ETF su Bitcoin sono usciti $261 milioni. Gli speculatori sono tornati long sul dollaro per 35 miliardi, vicino al picco dell'anno.
Giovedì: Seul ferma, tre discese, i prezzi alla produzione
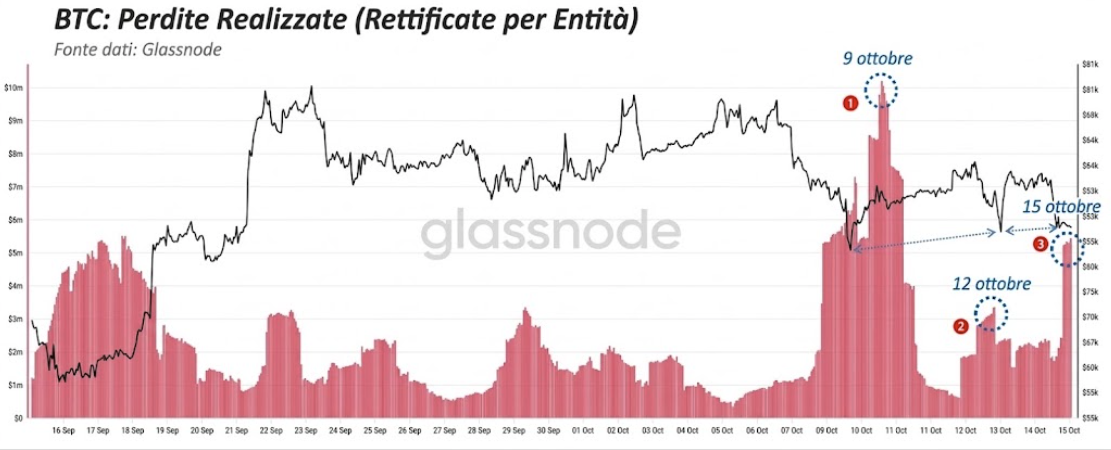
Nella notte il KOSPI ha perso l'8.4%, con le contrattazioni ferme per venti minuti: −41% dal massimo del 19 giugno, con gli stranieri venditori. Tokyo −4.7%. Bitcoin ha toccato $80,145, la terza discesa verso $80,000 in una settimana, ed Ether $2,319. Le perdite realizzate di Glassnode raccontano la sequenza: il picco il 9 ottobre, circa un terzo il 12, circa la metà la notte del 15. Chi aveva più paura era uscito alla prima discesa. Il controcanto: il 31% delle monete dei compratori recenti è in perdita, contro il 42.7% medio ai minimi delle correzioni passate.
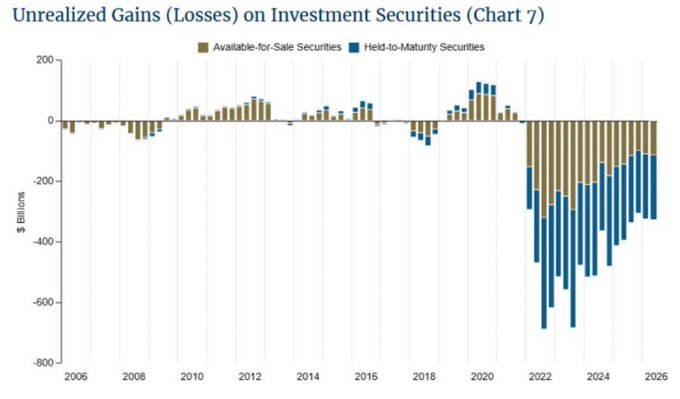
L'oro era sceso sotto $4,100 mercoledì, con la Cina che nei primi otto mesi dell'anno ne ha importate più di 1,100 tonnellate, oltre le 886 di tutto il 2025. Le banche americane avevano $325 miliardi di perdite non realizzate sui titoli a fine marzo.
Alle 14:30 i prezzi alla produzione: +1.3% in un mese contro il +0.6% atteso, 6.3% su un anno, il dato più alto da dicembre 2022. L'energia (+10.8%) spiega più dell'80% del rialzo, ma senza alimentari ed energia fa comunque +0.7%. Le vendite al dettaglio +0.8% contro +0.3%. Bitcoin, che stava a $80,440, è sceso a $79,694: il minimo dal 18 settembre e la prima volta sotto $80,000 da un mese. Sono saltati gli stop di chi aveva comprato sul livello, e nelle 24 ore sono stati liquidati long per circa $777 milioni. Due ore dopo il prezzo era a $82,550, senza una sola chiusura oraria sotto $80,000; la giornata ha chiuso a circa $82,100, e gli ETF a +$5.1 milioni. Sul minimo ho aperto uno scalp long attorno a $80,000, con lo stop sotto il blocco: la candela ad alto volume dell'apertura di New York aveva lasciato un vuoto, e la candela dopo l'ha ripreso subito.
I tassi sono andati al contrario del dato: decennale −10 punti base al 5.09%, trentennale −13 al 5.43%. Chi vendeva i chip ha comprato titoli di Stato. L'indice dei semiconduttori ha chiuso a 11,580, settima seduta di calo, con più di mille miliardi di valore persi dal settore. FedWatch ha dato il rialzo del 28 ottobre al 33.8%, dicembre al 63.2%. Il WTI ha chiuso a $97.97, +$2.88, sugli attacchi iraniani alle navi a Hormuz e su 8 milioni di barili in meno nelle scorte americane; il Brent a $105.92.
Venerdì: cosa resta in piedi
Bitcoin stamattina è a $82,050. La media a 365 giorni è a $78,317; quella a 111 giorni sta sopra quella a 200 di $277, l'incrocio arrivato in settimana. Il prezzo è da due settimane fra $80,000 e $84,000, con $84,000 che lo ha respinto dall'11 al 14 ottobre. Stamattina sono scadute su Deribit opzioni per circa $1.45 miliardi, con il massimo dolore a $83,000. Il long che ho aperto sul minimo è uno scalp sul recupero del vuoto lasciato dalla candela delle 15:30, con lo stop poco sotto il blocco; il mio livello di fondo resta una chiusura giornaliera sotto $79,000.
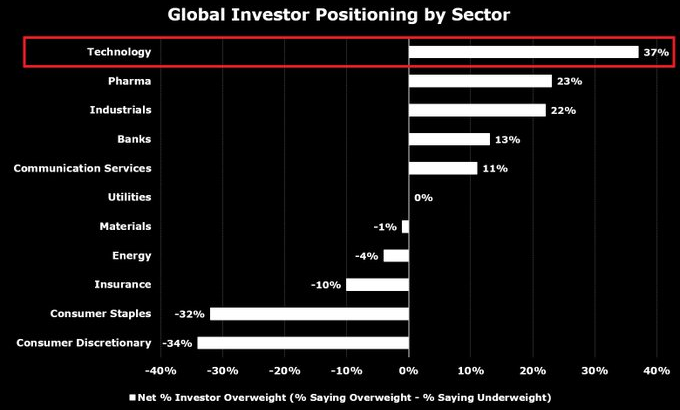
Il test che uso da luglio per distinguere leva e domanda dice ancora leva. A settembre la Corea ha esportato $120.94 miliardi di merci, +83.5%, e $60.3 miliardi erano chip (+262.8%). Il prezzo dei chip scende, gli ordini no. Secondo il sondaggio di Bank of America di ottobre, il 37% netto dei gestori è sovrappesato sulla tecnologia, il massimo da agosto 2020, e i chip sono la posizione più affollata del mercato. Quando escono, escono tutti dalla stessa porta. Stamattina Seul recupera il 3.3%.
Dove il costo del denaro pesa davvero si vede nelle case americane: secondo Redfin a settembre i venditori erano 1,510,784, i compratori 928,892, il numero più basso da quando la serie esiste (2013). Il cuscinetto sul petrolio è sottile: la riserva strategica americana era a 283.8 milioni di barili a fine settembre, il minimo dal 1982.
La settimana in numeri, a venerdì prima dell'apertura di Wall Street: Bitcoin −1.0%, Ether −1.7%; S&P 500 −0.9% a giovedì, S&P a pesi uguali +0.9% (215, sopra la soglia di fine mese a 214), indice dei semiconduttori −7.9%; trentennale al 5.43% (5.62% venerdì scorso), decennale al 5.09%, USD/JPY a 157.9, Brent a $105.1, WTI a $95.7, oro a $4,196, KOSPI a 5,739.