Market Review — 5 Ottobre – 9 Ottobre 2026
 bedroomtrader
•
Il Tesoro americano ha piazzato 61 miliardi di debito lungo ai tassi più alti dal 2000, l'S&P 500 ha fatto il primo record da agosto, e Bitcoin ha chiuso sotto gli $83,000 nel giorno in cui i fondi a tripla leva sui chip perdevano il 10%.
La settimana si è aperta con Wall Street posizionata per il crollo e si chiude con un crollo arrivato altrove. L'indice ha fatto un massimo storico martedì. A cedere sono stati i posti dove c'era più debito: i fondi a leva sui semiconduttori, i long sulle crypto, la fascia più bassa delle obbligazioni spazzatura. I tassi lunghi, che lunedì sembravano il problema, giovedì scendevano.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 2 ottobre, messe alla prova
Le cinque soglie pubblicate il 2 ottobre, confrontate con le chiusure di questa settimana. I livelli vengono dalle chiusure giornaliere; per venerdì uso il prezzo prima dell'apertura di Wall Street.
Le Prospettive del report di settembre, a un terzo del mese.
- In lineaOro. Sopra 4.000 con il trentennale sopra il 5,50% per tutta la prima metà del mese: minimo a 4.091, oggi 4.200. La banca centrale cinese ha comprato per il ventitreesimo mese. Correlazione con l'S&P a 0,50: ancora la stessa posizione delle azioni.
- ApertaTrentennale. A 5,62%, fra le soglie di fine mese (5,75% e 5,40%). Due aste lunghe assorbite in due giorni.
- ApertaFed. Rialzo del 28 ottobre al 17%. Il dato che lo sposta è il core dell'inflazione di mercoledì 14: +0,3% o più lo riporta sopra il 40%.
- ApertaYen. A 158,3, fra 160,4 e 153. La data è la Bank of Japan del 30 ottobre.
- ApertaEnergia. Brent a 103,6 e crack a 110: nessuno dei tre rami. Il greggio non rientra sotto 95 e il margine sui raffinati sale.
- ApertaAmpiezza. L'S&P a pesi uguali è a 211,9, vicino alla soglia alta di 214, con l'indice al record di martedì. Il minimo dei buyback è il 13.
- ApertaConto dell'AI. Trimestrali il 27 e il 29. Nel frattempo ordini cloud a 1.700 miliardi e indice dei semiconduttori a −3,4% in una seduta.
- ApertaBitcoin. Minimo a 80.300 contro la media a un anno a 78.900: la soglia bassa è a 1.400 dollari. Quella alta resta 87.400.
Lunedì: tutti pronti al peggio
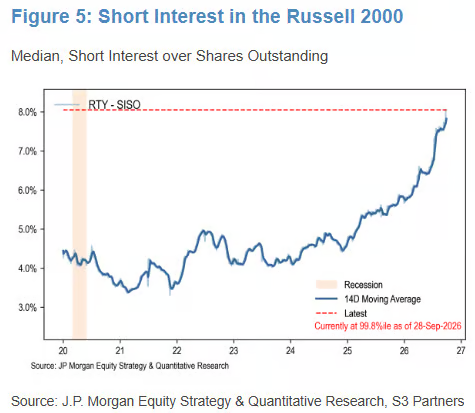
Sul Russell 2000 le azioni vendute short sono vicine all'8% del totale, un livello più alto del 99,8% dei giorni dal 2020 secondo JPMorgan. Banche, utility, immobiliare e beni di consumo sono scesi fino a un RSI di 20. Il dato che dovrebbe giustificare il pessimismo non arriva: a settembre le aziende americane hanno annunciato 43.281 licenziamenti, il 19,9% in meno di un anno fa e il settembre più basso dal 2022. I piani di assunzione, però, sono i più deboli dal 2011. Le aziende non licenziano e non assumono.
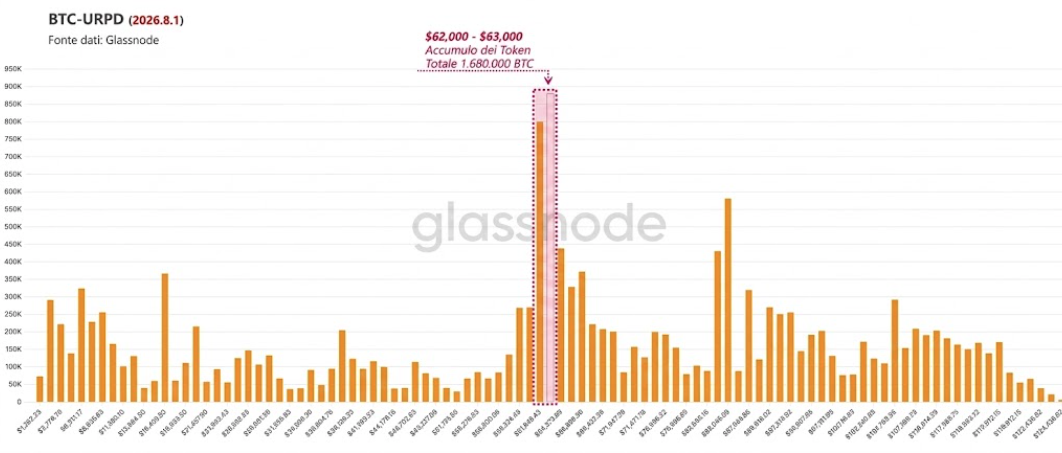
Bitcoin aveva la stessa forma. Secondo i dati Glassnode elaborati da Murphy, 1.52 milioni di BTC hanno un prezzo di carico fra $83,000 e $84,000, come gli 1.68 milioni che il primo agosto stavano fra $62,000 e $63,000 prima del +23% in tre giorni. La quota di offerta ammassata vicino al prezzo era al 12%, con l'attenzione al 13% e il rischio alto al 15%. Ho ricalcolato i quattro casi in cui è arrivata al 15% negli ultimi due anni: tre volte il prezzo ha perso fra il 22 e il 33% nei trenta giorni dopo, una volta ha guadagnato il 30%.
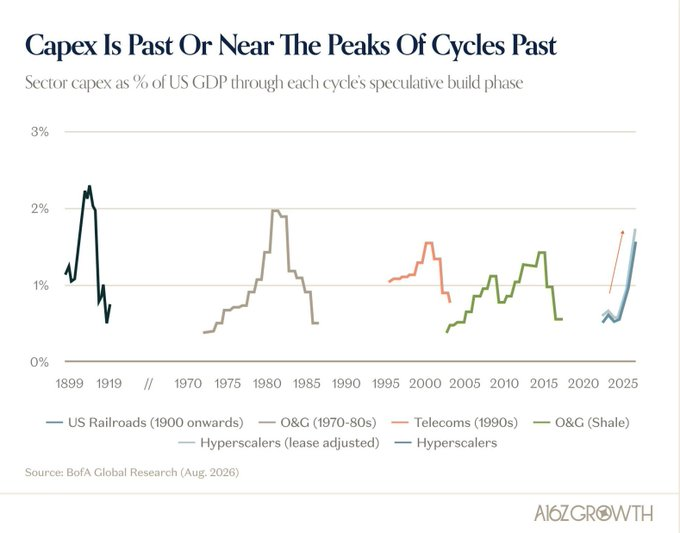
La spesa dei giganti del cloud per i data center è all'1.75% del PIL americano (Bank of America), sopra il picco delle telecomunicazioni del 2000. Amazon ha raccolto 96 miliardi di debito nell'anno e ha detto alle banche che per il 2026 ha finito. Dal Golfo Persico sono usciti più di 14 milioni di barili di greggio al giorno, l'80% di prima della guerra; i raffinati restano alla metà, e un'altra stima li dà sotto il 20%.
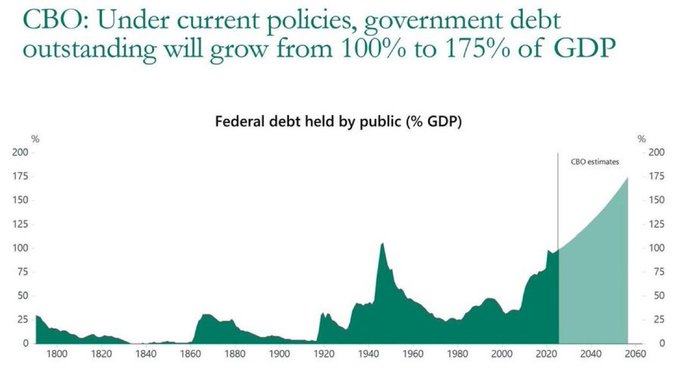
Il decennale ha chiuso al 5.31% e il trentennale al 5.665%. TLT, il fondo sui titoli lunghi, ha chiuso a $77.11, il minimo della sua storia e il 55% sotto il massimo del 2020. I piccoli investitori ci hanno messo 170 milioni in tre giorni.
Martedì: il record, e chi lo paga
L'S&P 500 ha chiuso a 7,818.93, primo massimo storico da agosto e +23% dal minimo del 30 marzo. Lo stesso indice a pesi uguali sta quasi cinque punti sotto il massimo di agosto, e solo il 21% dei titoli è sopra la media a 50 giorni. Google ha firmato con Constellation un accordo di vent'anni da 4.3 miliardi per 890 megawatt di nuova potenza nucleare su undici reattori; Constellation ha fatto +12.2% in una seduta. Nel rapporto sul lavoro di venerdì scorso il settore dell'informazione aveva perso altri 10,000 posti. Le aziende comprano chip ed energia e risparmiano sulle persone.

Glassnode, nel rapporto del 23 settembre, ha scritto che in questo bear market Bitcoin non ha mai chiuso una giornata sotto il costo medio di tutte le monete in circolazione. Nel 2018 ci era rimasto sotto 140 giorni, nel 2022 per mesi. A tenerlo sono stati gli ETF spot, con 1.3 milioni di BTC. Dall'altra parte c'è l'indicatore di liquidità in eccesso del G10, sotto zero da fine giugno: nel 2008 e nel 2022 la borsa ha perso più del 20% con un ritardo di tre-sei mesi, e quella finestra va da fine settembre a dicembre.
Semafor ha scritto che la Fed di New York ha controllato i prestiti di JPMorgan, Wells Fargo, Barclays e Morgan Stanley ai fondi di private credit. Le note parlavano di ispezioni d'emergenza; l'articolo racconta controlli partiti in primavera e in parte chiusi. Il tema sotto esiste: i prestiti delle banche a soggetti non bancari sono passati da 300 a oltre 1,500 miliardi dal 2016. Trump ha promesso $5,000 a ogni adulto se i repubblicani tengono il Congresso, costo stimato da Reuters 1,350 miliardi, con il gradimento al 32%.
Su Ethereum è passata la prima transazione atomica fra rete principale e Layer 2, senza ponti. Ondo ha aperto un mercato di note tokenizzate legate ad aziende non quotate. Quel giorno ho anticipato al gruppo Premium lo short su Uniswap: il prezzo aveva comprato tutta la notizia dell'accordo con la borsa di New York, da $6.70 a oltre $10, su una rete dove il protocollo non trattiene commissioni.
Mercoledì: l'asta al 5.3% e la quinta prova
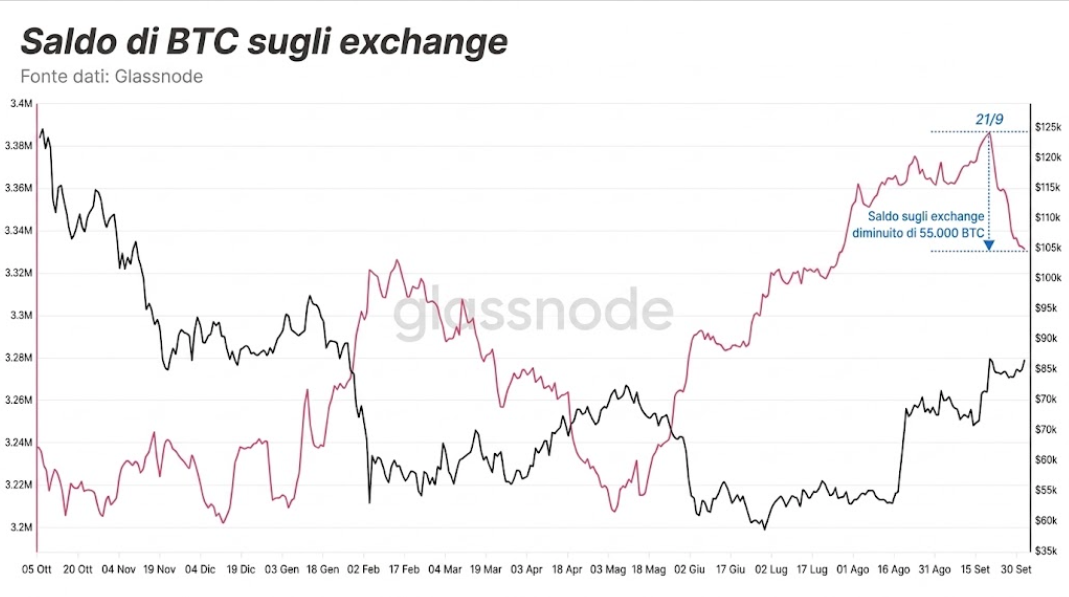
Nella notte Bitcoin ha perso $1,750 in venti minuti, da $85,331 a $83,582, con circa 400 milioni di long chiusi a forza. Dal 21 settembre i saldi degli exchange erano scesi di 55,000 BTC e i portafogli fra 1,000 e 10,000 BTC ne avevano aggiunti 50,000; CryptoQuant segnalava da Binance il deflusso settimanale più grande da giugno 2023. Nel pomeriggio il prezzo è sceso a $82,733 e ha chiuso a $83,275, la quinta giornata dal 21 settembre con il minimo sotto $83,000 e la chiusura sopra.
Il Tesoro ha messo all'asta 39 miliardi di decennali al 5.3%, il tasso d'asta più alto dal 2000. Le richieste hanno superato l'offerta di 2.77 volte e l'80.3% è andato ai compratori indiretti. In mattinata il decennale aveva toccato il 5.36%, massimo dal 2002, e il trentennale il 5.73%; dopo l'asta sono scesi al 5.28% e al 5.66%. I verbali della Fed di settembre dicono che la maggior parte dei membri vede un altro rialzo entro dicembre. Per il 28 ottobre FedWatch dà il rialzo al 17%.
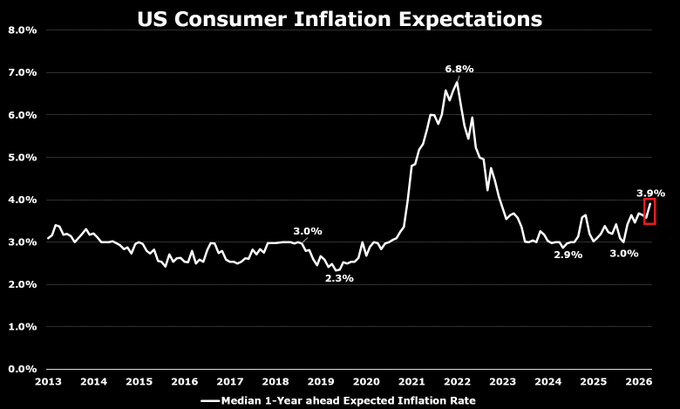
Il sondaggio della Fed di New York dà l'inflazione attesa a un anno al 3.9%, dal 3.6%: massimo da maggio 2023, con la sanità a +9.2% e gli affitti a +6.8%. La banca centrale cinese ha comprato 740,000 once d'oro a settembre, ventitreesimo mese di fila e acquisto più grande in tre anni, in un mese in cui il metallo perdeva il 6.6%. Axios ha scritto che il Pentagono ha ordinato di completare i preparativi per riprendere operazioni su larga scala in Iran, senza una data. A Singapore Tom Lee ha messo a BitMine un tetto al 5% dell'offerta di ether: ne ha il 4.9%, mancano circa 100,000 ETH.
Il numero che contava è uscito il giorno dopo: dagli ETF spot su Bitcoin erano usciti 487 milioni in una seduta, il deflusso più grande da giugno.
Giovedì: i chip a leva, e gli $83,000 che saltano
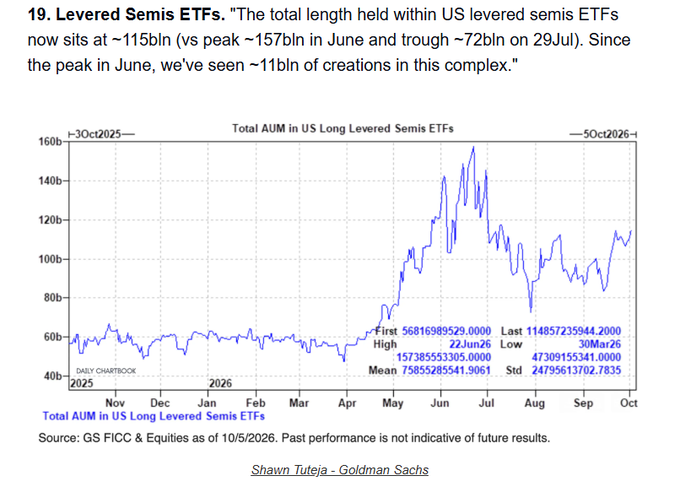
Il Nasdaq ha perso l'1.25%, Nvidia il 2.9%, Micron il 4.8%. SOXL, il fondo che replica i semiconduttori moltiplicati per tre, ha perso il 10.3%. Secondo Goldman Sachs nei fondi a leva long sui chip ci sono 115 miliardi di dollari, contro i 72 di fine luglio, con 11 miliardi di sottoscrizioni arrivate dopo il picco di giugno. Micron e Nvidia da sole fanno un terzo di tutti gli ETF a leva su singole azioni.
Fra le 17 e le 18 italiane, a mercati americani aperti, Bitcoin ha perso $1,650. Il minimo è stato a circa $80,300, la chiusura a $81,690: la prima sotto $83,000 dal 20 settembre. In ventiquattr'ore sono state liquidate posizioni per 1.16 miliardi, 1.05 erano long, e su Ether ne sono saltate più che su Bitcoin. Il livello che seguivo da due settimane è saltato. Chi ha comprato tramite ETF ha un prezzo medio di $84,318 e adesso, in media, è sotto.
I tassi quel giorno scendevano. Il Tesoro ha piazzato 22 miliardi di trentennali al 5.618% con il 72.3% agli indiretti, contro una media del 68%, e il decennale ha chiuso al 5.23%. Due aste grandi in due giorni, assorbite tutte e due.
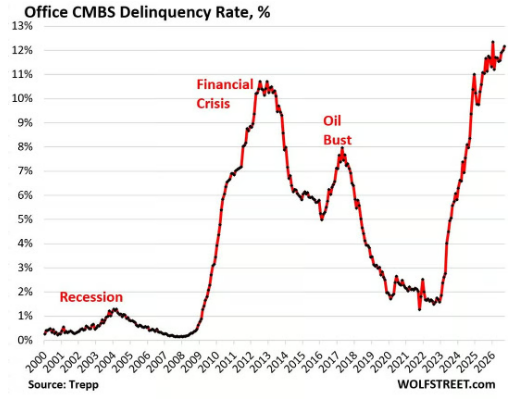
Dove il costo del denaro fa male si vede nei dati di contorno. Il 12.2% dei mutui sugli uffici dentro le obbligazioni CMBS è in ritardo (Trepp), un punto e mezzo sopra il picco del 2012. Il premio sulle obbligazioni tripla C è a 12 punti, massimo dal 2022, mentre il resto dell'high yield sta a 3. Dall'altra parte la Fed di Atlanta stima il PIL del terzo trimestre al 3.7%, e Samsung ha dato una guida di 107.4 trilioni di won di utile operativo contro i 12.2 di un anno fa. OKX ha fatto entrare Circle, Ripple, Standard Chartered e Qube alla stessa valutazione di marzo, 25 miliardi.
Venerdì: cosa resta in piedi
Bitcoin stamattina sta a circa $82,900. La media a 365 giorni è a $78,900, ripresa il 18 settembre; quella a 200 giorni a $71,900, ripresa il 19 agosto. Il minimo di giovedì si è fermato $1,400 sopra la prima. Nella settimana del 17 agosto il prezzo aveva fatto +23.8%: negli ultimi dieci anni una settimana sopra il 20% è capitata diciannove volte, e un anno dopo il prezzo era più alto in undici casi. Sei degli otto negativi cadono fra l'autunno del 2017 e l'inizio del 2018.
Per me il rialzo partito ad agosto è ancora in piedi finché il prezzo chiude sopra la media a un anno. Con una chiusura sotto quella cambio idea. Fra $83,000 e $79,000 sto fermo, e sul mio portfolio resta aperto solo lo short su Uniswap, con UNI a $7.34 dai $9.08 di lunedì.
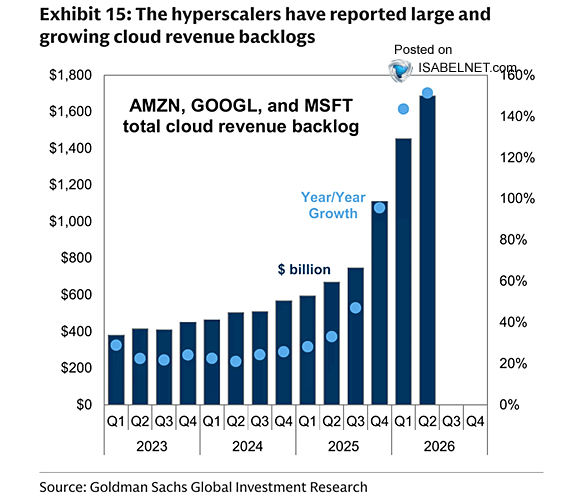
Il test che uso per distinguere leva e domanda è quello di luglio: se il prezzo crolla e gli ordini già firmati non si muovono, è leva. Il portafoglio ordini cloud di Amazon, Google e Microsoft è a circa 1,700 miliardi, due volte e mezzo un anno fa (Goldman Sachs). Finora non si è mosso.
La settimana in numeri, a venerdì prima dell'apertura di Wall Street: Bitcoin −4.1%, Ether −8.5%, UNI −19%; S&P 500 +0.6% a giovedì, indice dei semiconduttori −3.9%; trentennale al 5.62% (5.63% venerdì scorso), USD/JPY a 158.3, Brent a $103.6, oro a $4,200.