Market Review — 28 Settembre – 2 Ottobre 2026
 bedroomtrader
•
Il trentennale americano ha toccato il 5,69%, l'oro ha perso il 6,6% in un mese, e Bitcoin ha chiuso settembre a +7% prima di rompere il tetto degli $85,600 nel giorno del payroll più debole dell'anno.
La settimana si è aperta con i tassi lunghi che salivano e si chiude con un dato sul lavoro che li fa scendere. In mezzo, il mercato ha scelto con molta precisione cosa tenere e cosa vendere: fuori l'oro, i bond municipali e le azioni di seconda fila, dentro le mega-cap, la memoria e Bitcoin.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 25 settembre, messe alla prova
Le cinque soglie pubblicate il 25 settembre, confrontate con le chiusure di questa settimana. I livelli vengono dal grafico; per venerdì uso il prezzo dopo il dato sul lavoro, prima della chiusura di Wall Street.
Le Prospettive del report di agosto, a mese chiuso.
- In lineaFed. Avevo dato a Warsh la maggioranza per la stretta. Il rialzo è arrivato il 16 settembre, prima del dicembre che avevo messo come scenario base.
- In lineaEnergia. Crack sopra 80 per tutto il mese, Brent mai sotto 85: il premio fisico ha retto il posizionamento.
- In lineaBitcoin. Mai sotto 72.000, media a 365 giorni recuperata, settembre chiuso a +7,2% nonostante il voto fallito sul CLARITY Act.
- ParzialeTrentennale. Sopra 5,30% tutto il mese e riacquisti oltre i 6 miliardi, ma al posto della monetizzazione è arrivato un rialzo dei tassi.
- ParzialeYen e JGB. USD/JPY sempre sotto 160, ma il decennale giapponese è sceso sotto il 3% a inizio mese prima di tornare al 3,1%.
- ParzialeConsumo. Mutuo al 7,45%, blocco immobiliare confermato. Il lavoro a settembre ha sorpreso in positivo, l'opposto della crepa che avevo descritto.
- Non verif.Oro e credito AI. Correlazione oro/S&P, premio SGE e prezzo dei collocamenti non sono stati tracciati a fine mese. Il dato certo è l'oro a −6,6% su settembre.
Lunedì: il retail esce, l'estero entra
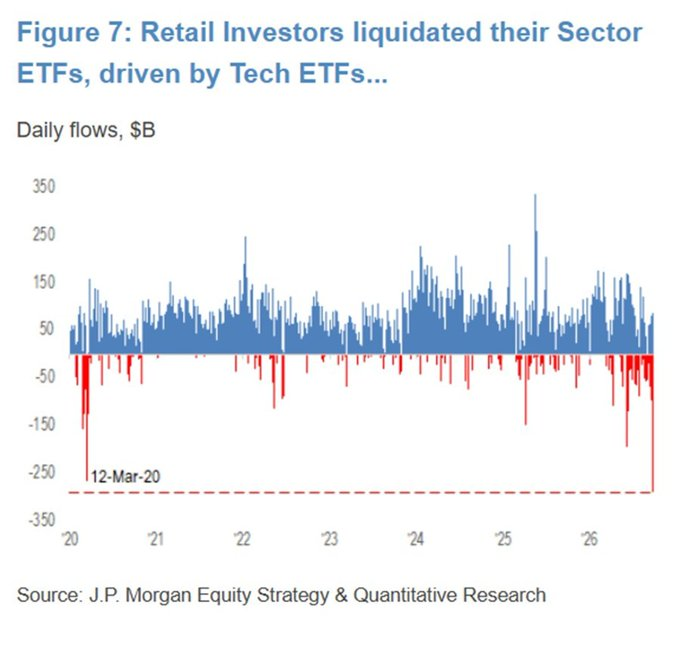
Gli investitori al dettaglio hanno ritirato 300 milioni dagli ETF in un giorno, il deflusso più grande mai registrato, sopra i 260 milioni del panico di marzo 2020. Quasi tutto dai semiconduttori: 270 milioni da SOXX, e SOXL ha perso 1,2 miliardi in una settimana. Nello stesso trimestre gli investitori esteri hanno messo 426 miliardi nelle azioni americane, record assoluto contro i 299 del 2022. Chi vende e chi compra stanno in due paesi diversi.
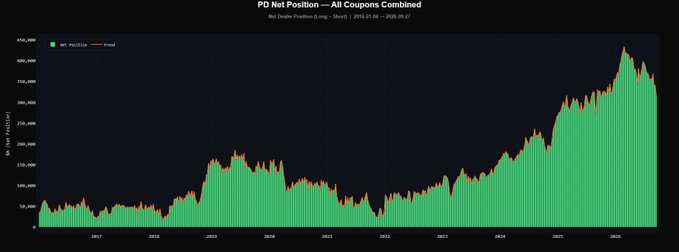
Sui Treasury il segnale è più scomodo. I rendimenti salgono e i primary dealer, che di solito assorbono la carta in eccesso, stanno riducendo le posizioni invece di aumentarle.
L'oro ha perso il 3,79% in una seduta, a $4,122 dollari (Trading Economics). Lo Z-score del movimento è −2,90: quasi tre deviazioni standard, l'impronta di una liquidazione forzata sui future più che di un cambio di opinione sul metallo.
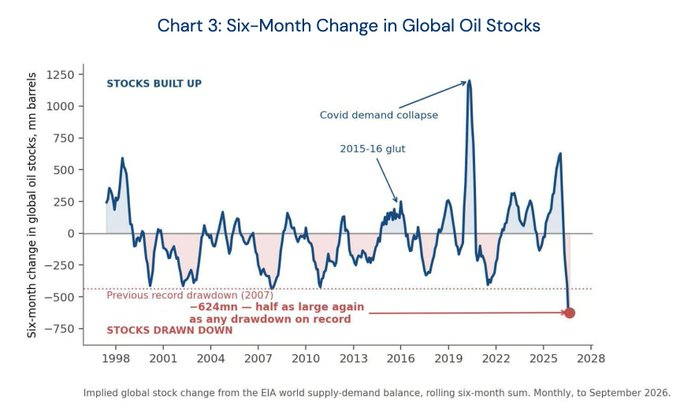
In Europa il commissario all'Energia Jorgensen ha scritto ai ministri di una crisi dei prezzi legata all'offerta. Gli stoccaggi sono al 70%, dodici punti sotto l'anno scorso. Il deficit da 510.000 barili al giorno stimato per il quarto trimestre riguarda il cherosene per aerei, non il diesel, ma il problema dei distillati è lo stesso: i droni ucraini hanno colpito in una settimana le raffinerie di Mosca, Kuibyshev, Ufa e Novoshakhtinsk, e l'export russo di gasolio è sceso sotto un milione di tonnellate al mese. In Francia una stazione su sette aveva almeno un carburante esaurito.
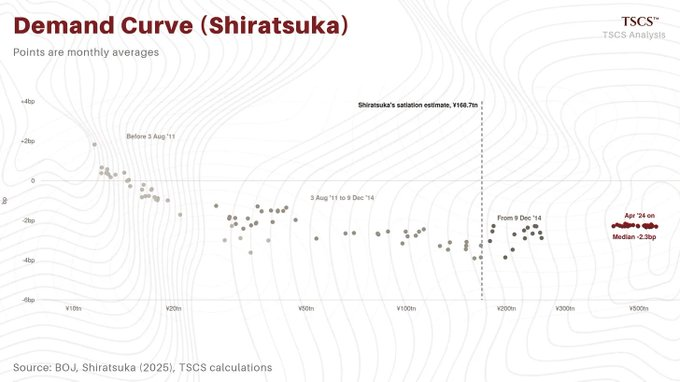
A Tokyo, il 15% dei conti correnti presso la BoJ appartiene a banche estere, e le famiglie comprano titoli di Stato direttamente dal ministero: emissioni retail da 4,5 a 6,2 trilioni di yen, un trilione solo ad agosto. Le banche locali perdono depositi da un lato e riserve dall'altro.
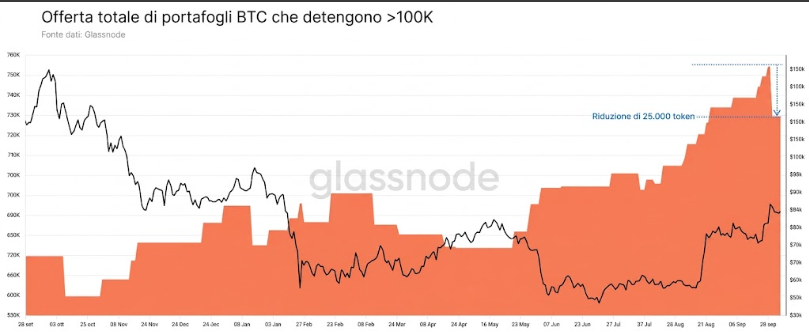
Bitcoin ha toccato $82,560 su Binance, il minimo della settimana. Sul fronte on-chain, il rapporto fra le medie a 30 e 365 giorni dell'Adjusted MVRV aveva superato quota 1,0 il 20 settembre, con Bitcoin a 80.691: è il passaggio da "Early Bull" a "Bull", il sesto dal 2012, e in quattro casi su cinque la fase si è chiusa più in alto. La Realized Cap è salita di 15 miliardi dal 24 agosto. Sopra gli 86.000 un portafoglio della fascia oltre i 100.000 BTC ne ha ridotti 25.000: sono in gran parte exchange e custodi, quindi per chiamarla distribuzione istituzionale aspetto un secondo movimento.
Martedì: il premio per il rischio più basso da 25 anni
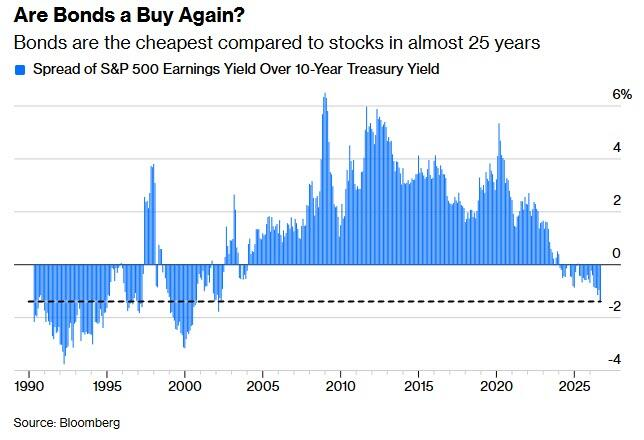
L'equity risk premium dell'S&P 500, cioè il rendimento degli utili meno il decennale, è al livello più basso da 25 anni. Chi compra azioni oggi non viene pagato per il rischio rispetto a un Treasury.
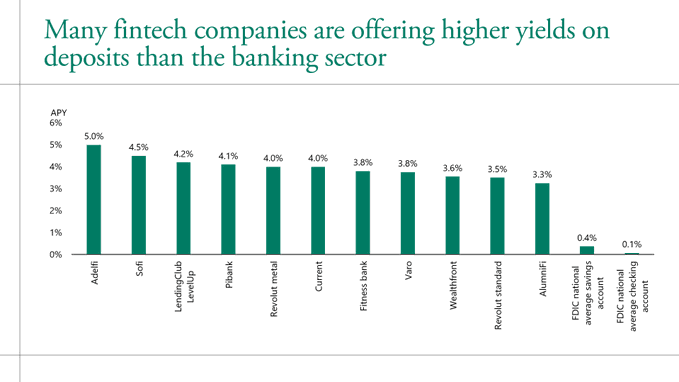
Sotto l'indice, la base cede. I passaggi a insolvenza grave sulle carte di credito fra i 18 e i 29 anni sono al 10,1%, il doppio del 2021; sopra i 70 anni al 6,3%. Dall'altra parte i fondi monetari custodiscono 7,94 trilioni (ICI, 23 settembre), e le fintech pagano fra il 3,3 e il 5% contro lo 0,4% dei conti bancari. Chi ha cassa incassa, chi non ce l'ha finanzia la spesa al 20%.
Due storie di fisica. Lo zucchero è salito del 40% fra giugno e settembre e i fondi sono passati da 111.557 contratti short a 225.430 long, record da tre anni: in Brasile i mulini hanno lavorato il 2,2% di canna in più e prodotto il 10,7% di zucchero in meno, perché la canna va all'etanolo. L'oleodotto saudita Est-Ovest è ripartito il 22 settembre, ma senza navi cariche a Yanbu un tubo aperto resta un tubo aperto. SpaceX ha lanciato 26 satelliti Starlink V3 da 1 Tbps ciascuno, dieci volte la generazione precedente.
Mercoledì: l'hack, il PCE e Open USD
Bitget ha subito un attacco da 387,5 milioni il 24 settembre, attribuito a un gruppo nordcoreano. Fra il 27 e il 28 il saldo BTC dell'exchange è sceso di 5.891 unità, a 29.729. Il saldo on-chain dice cosa c'è nel portafoglio e basta, senza i debiti verso i clienti. Il Whale Outflow Index a 0,027 è nella norma: le balene non sono scappate. Più del 90% dell'offerta degli short-term holder è in profitto da oltre 40 sedute.
Il cluster di short più grande dell'anno sopra gli 87.000 è stato liquidato a settembre. Adesso la leva più pesante sta dal lato long, e questo rende le correzioni veloci.
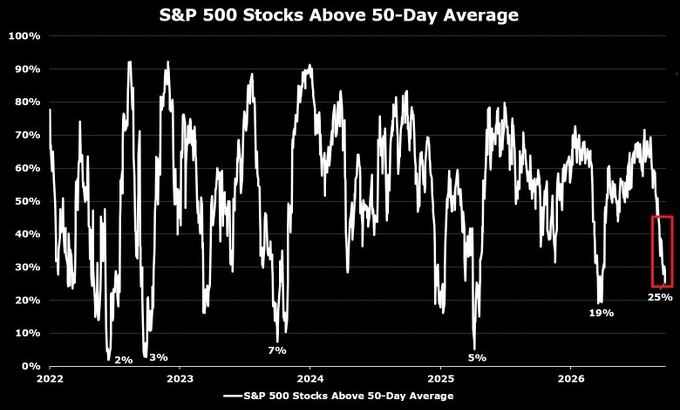
Sotto l'S&P la breadth ha ceduto: solo il 25% dei titoli sopra la media a 50 giorni, contro il 70% di metà agosto, il 58% sotto la media a 200, e al NYSE i nuovi minimi superano i nuovi massimi da dieci sedute.
Il PCE di agosto è uscito al 3,4% contro il 3,7% atteso, il core al 3% contro il 3,3%, con la revisione del BEA su software, servizi legali e gestione del portafoglio annunciata ad agosto. Il mercato ha preso il dato con le pinze: decennale +4 punti base al 5,29%, trentennale +6 al 5,63%. Le probabilità di un rialzo a ottobre sono scese sotto il 50%, anche perché Williams ha detto che "non c'è urgenza".
Lo stesso giorno Visa, Mastercard, Stripe, Coinbase e Shopify hanno lanciato Open USD, 470,8 milioni di token al debutto. Il 44,9% delle riserve sta in T-bill al 4,211%, e il rendimento va ai partner del consorzio, non a chi tiene il token. Gli ETF spot su Bitcoin hanno chiuso nove sedute di afflussi per circa 3 miliardi con un'uscita di 148,7 milioni.
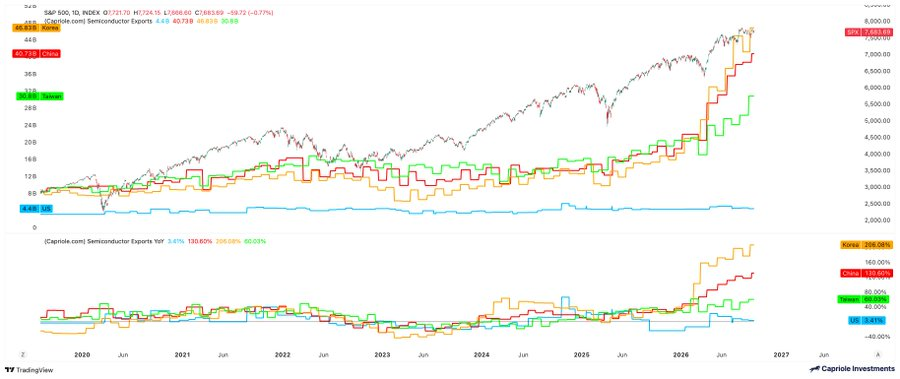
In Giappone 51 banche regionali su 97 avevano perdite non realizzate a marzo, prima che il decennale salisse al 3,1%. Il calendario dei rimborsi dei prestiti BoJ è fitto: 8,4 trilioni di yen fra settembre e dicembre 2026, 7,8 a marzo 2027, 14,6 nel resto del 2027, 9,9 nel 2028. La Corea invece incassa: export di chip a 34,1 miliardi nei primi venti giorni di settembre, +259% sull'anno.
Washington chiude la base di Erbil dopo 23 anni. Sul diesel la Casa Bianca ha smentito il blocco dell'export, e il senatore Cruz ha detto di aver ricevuto garanzie.
Giovedì: Micron e il mese peggiore dei muni dal 1987
Micron ha chiuso il quarto trimestre fiscale con 54,23 miliardi di ricavi, +379% sull'anno, margine lordo non-GAAP all'87%, free cash flow record di 33,2 miliardi. Il volume di bit DRAM è cresciuto a una cifra: il resto è prezzo, DRAM +17-19% sul trimestre, NAND +30%. I clienti hanno versato 12,3 miliardi di depositi in contanti, firmato 26 contratti fino al 2031, e l'HBM del 2027 è già venduto.
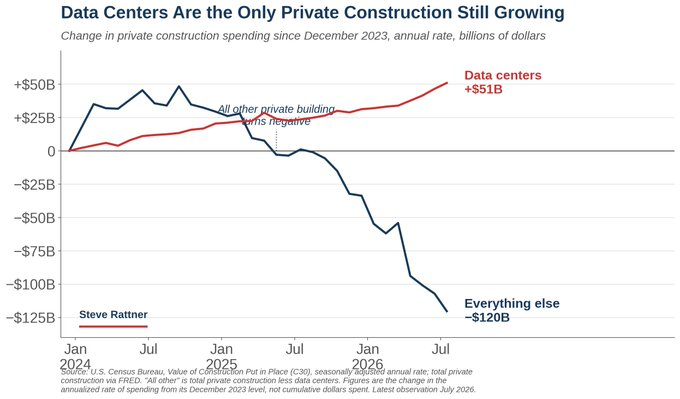
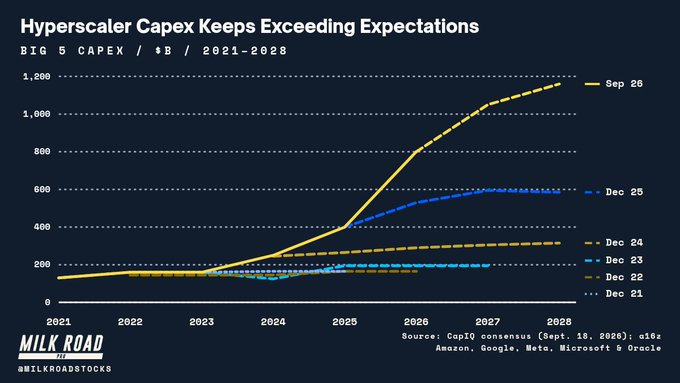
Chi paga quella cassa sono gli hyperscaler: capex verso 791 miliardi nel 2026 contro i 416 del 2025, 320 miliardi di debito emesso, Alphabet con il primo free cash flow negativo dall'IPO del 2004 (−5,9 miliardi su 44,9 di capex nel secondo trimestre).
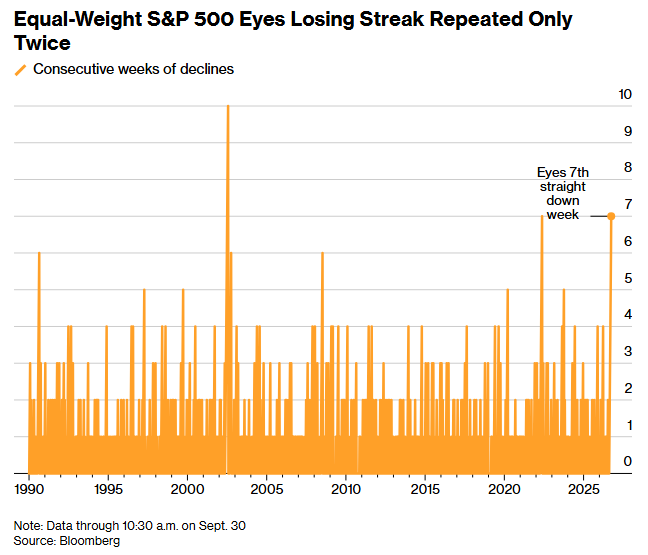
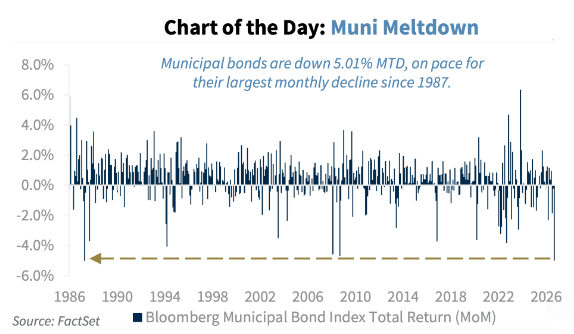
I bond municipali hanno chiuso settembre verso il −4,7%, il mese peggiore dal 1987. Le scorte di benzina americane sono a 204 milioni di barili, il minimo da novembre 2014. Il trentennale ha toccato il 5,692% in giornata. L'S&P a pesi uguali va verso la settima settimana di fila in calo, una serie vista solo nel 2000 e nel 2022, mentre l'indice pesato per capitalizzazione ha chiuso settembre a −0,7%.
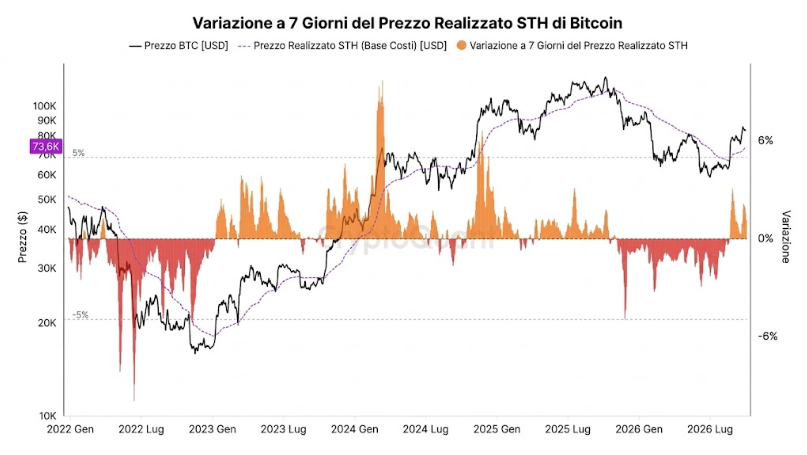
Sul mese, Bitcoin ha chiuso settembre intorno agli 84.200, +7,2%. L'oro −6,6%. Alle 14 italiane del 1 ottobre ho aperto un long su Bitcoin a 83.896, dopo che il prezzo aveva perso e ripreso l'apertura della giornata. L'invalidazione è una chiusura giornaliera sotto 83.500.
Venerdì: metà dell'offerta ferma e il payroll a 29.000
Nella notte Bitcoin ha rotto il tetto fra 85.000 e 85.600 che lo fermava da una settimana, con circa 46 milioni di short liquidati in un'ora, ed è salito fino a 87.220 su Binance.
Il motivo di fondo sta nell'offerta. Secondo le note, più di 10,1 milioni di BTC sono fermi: 6,93 milioni inattivi da oltre cinque anni, 1,3 nelle società, 1,29 negli ETF spot americani, 619.000 nei governi. Glassnode dà numeri più bassi sulle monete dormienti (circa 6,5 milioni), ma il totale resta sopra metà della circolazione. Gli short-term holder hanno un prezzo medio di carico intorno a 73.700, in salita; i long-term holder a 48.800, con un guadagno non realizzato del 72%, e non vendono. Gli ETF il 1 ottobre sono tornati in entrata, +102,7 milioni.
Il tasso di risparmio americano è sceso al 4,1% ad agosto, dal 4,6% di luglio: togliendo il 2022, è il livello più basso dal 2008. I CDS a cinque anni della Francia sono a 72 punti base, massimo da tredici anni. Il GDX ha fatto il primo incrocio rialzista fra media a 50 e a 200 giorni da febbraio 2025; quella volta i minatori hanno fatto +103% in otto mesi. Goldman, nello scenario alto, vede il capex hyperscaler a 1.400 miliardi nel 2027, e i ricavi annualizzati corrono: OpenAI verso i 70 miliardi, Anthropic oltre i 100.
Alle 14:30 il rapporto sul lavoro. Payroll di settembre a 29.000 contro 89.000 attesi, agosto rivisto da 162.000 a 133.000, disoccupazione al 4,2%, salari orari +0,1% contro +0,3%. Il decennale è sceso di 7 punti base al 5,17%, l'oro è salito di oltre l'1%, il dollaro è sceso. Le probabilità di un rialzo il 28 ottobre erano già sotto il 25% prima del dato. Bitcoin è rimasto intorno agli $86,600, per il momento.