Market Review — 19 Ottobre – 23 Ottobre 2026
 bedroomtrader
•
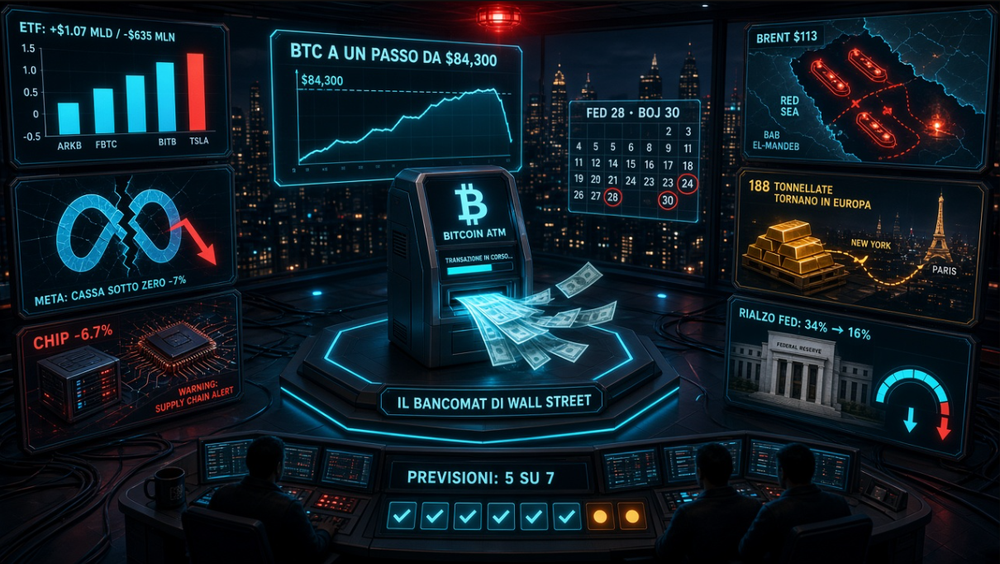
J.P. Morgan ha messo Bitcoin in cima alle sue stime di lungo periodo, gli ETF hanno raccolto un miliardo in tre giorni, e mercoledì il prezzo si è fermato a $288 dalla soglia. Giovedì Meta ha mostrato un trimestre con più spese che incassi, e i fondi hanno usato Bitcoin come bancomat.
Doveva essere la settimana delle trimestrali, e lo è stata, ma in un modo preciso. Il conto dell'intelligenza artificiale ha cominciato a passare dalla cassa: Meta ha speso più di quanto ha generato, i chip hanno perso il 3.6% in settimana e il 6.7% in un giorno solo, e i soldi usciti sono andati sui titoli di Stato. Il trentennale americano è sceso al 5.29%, il decennale sotto il 5%, lo yen si è rafforzato. Il petrolio è andato per conto suo, sugli attacchi Houthi all'Arabia Saudita: Brent a $114. Bitcoin ha passato la settimana nella stessa scatola delle due precedenti, toccando il bordo alto mercoledì e tornando a metà giovedì.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 16 ottobre, messe alla prova
Le sette soglie pubblicate il 16 ottobre, ognuna con il ramo di mezzo. Per le soglie settimanali uso la chiusura di giovedì, per venerdì il prezzo prima dell'apertura di Wall Street.
Le Prospettive del report di settembre, a una settimana dalla fine del mese.
- In lineaAmpiezza. L'S&P a pesi uguali è a 218.2, sopra la soglia di fine mese a 214, e giovedì è salito mentre Meta perdeva il 7%.
- In lineaTrentennale. A 5.29%, sotto la soglia di fine mese del 5.40%. Si decide alla chiusura del 30.
- In lineaEnergia. Brent a $114, sopra i $110 del ramo "la guerra in mare torna a comandare".
- CambiaOro. Stanotte a $4,001, un dollaro sopra la soglia, e il trentennale sotto il 5.50% dal 15: la condizione che avevo scritto non regge più per intero.
- ApertaFed. Mercoledì 28, con i tre esiti scritti. Il mercato dà il rialzo al 16%.
- ApertaYen. A 156.9, fra 160.4 e 153. La Bank of Japan decide il 30.
- ApertaConto dell'AI. Il primo pezzo è arrivato: Meta con la cassa negativa. Microsoft e Alphabet il 27, Amazon il 29.
- ApertaBitcoin. Fra $87,400 e $79,400. Il minimo del mese resta $79,694, il massimo della settimana $84,850.
Lunedì: la leva sui chip, e Bitcoin che non la segue
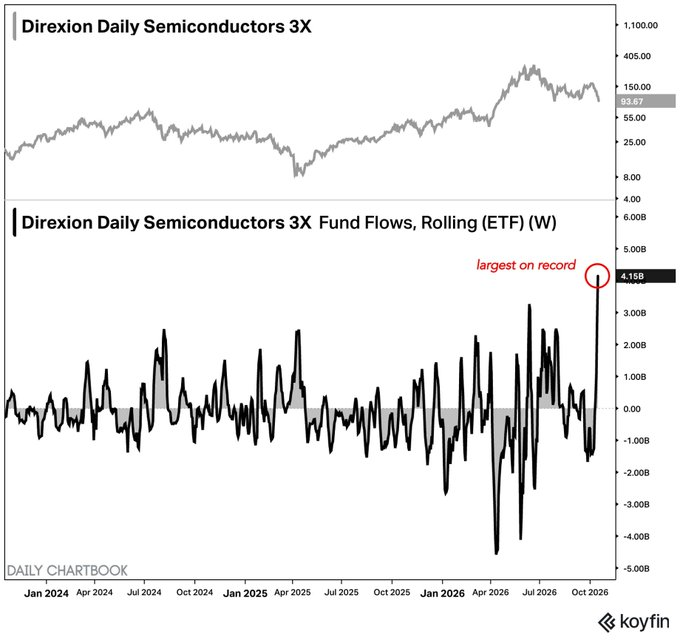
Il fondo a tripla leva sui semiconduttori aveva perso il 41% in otto sedute, da $159 a $93.5, e nella stessa settimana ci erano entrati $4.15 miliardi, il massimo da quando esiste. Più soldi entrano con la leva su un calo, più vendite automatiche ci sono il giorno in cui il calo continua. Bitcoin aveva fatto il contrario: la sua leva era saltata due volte in dieci giorni (l'8 ottobre e il 15), e venerdì 16, con i chip a −3.8%, aveva perso lo 0.8%. Gli ETF avevano chiuso la settimana del 12 in uscita, −$82.4 milioni il venerdì.
La volatilità di Bitcoin era scesa al livello più basso dal 18 agosto, con il prezzo fermo da dodici giorni fra $79,700 e $84,200 e tre chiusure settimanali in calo. Fuori dalle crypto: il PIL cinese del terzo trimestre a +4.5% contro il 4.4% atteso, con le vendite al dettaglio a +1.1%; il Tesoro americano che autorizza fino ad aprile le transazioni sul gasolio russo, tre settimane dopo una legge di sanzioni; il Brent che venerdì 16 aveva toccato $110.
Martedì: Monero, J.P. Morgan e il petrolio in tre ore
Monero ha chiuso la settimana del 18 a $597.48, la chiusura settimanale più alta della serie, con 73 exchange che lo hanno tolto nel 2025 secondo TRM Labs. Misurato in bitcoin è salito di quasi cinque volte dal novembre 2024. Il motivo, nella lettura che ne ho dato: a ogni delisting esce chi specula, resta chi non vende, e i minimi salgono. Il rovescio è il −65% fra gennaio e febbraio e il divieto europeo dal 1 luglio 2027.
Lo stesso giorno è uscita la trentunesima edizione delle stime di lungo periodo di J.P. Morgan Asset Management, con Bitcoin per la prima volta: 10% composto l'anno, la riga più alta della tabella (azioni americane 7.5%, oro 5.5%), volatilità al 55% e una tabella separata, fuori dalle matrici principali. Lunedì gli ETF hanno raccolto +$526.7 milioni, il giorno migliore dal 22 settembre.
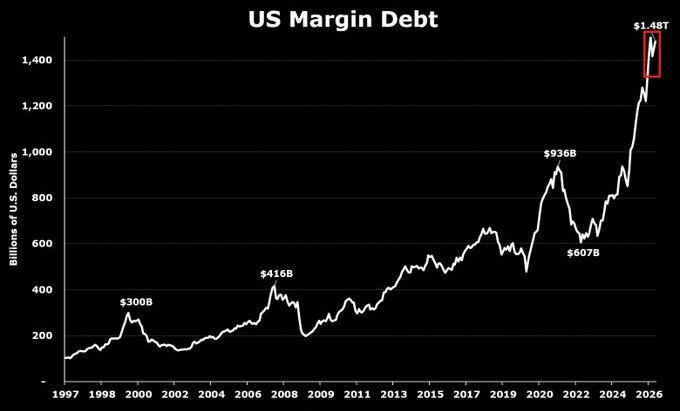
Martedì alle 16 italiane il petrolio americano ha perso tre dollari in un'ora sulle voci di un negoziato con l'Iran, e Bitcoin ha guadagnato $1,300 nella stessa ora. La call sul petrolio della mail del mattino si è chiusa nella stessa giornata: il WTI è salito a $101.37 sul vuoto in zona $101 ed è sceso a $95.25 in tre ore, −6%. Il debito con cui si comprano azioni a Wall Street sta attorno ai $1,500 miliardi, il 4.5% del PIL americano, sopra il 2000 e il 2021.
Mercoledì: a un passo
Bitcoin è salito per tutto il giorno: $84,850 alle 16 italiane, il massimo dal 7 ottobre, e sette chiusure orarie consecutive sopra $84,300. La giornata ha chiuso a $84,012: $288 sotto la soglia che avevo scritto venerdì scorso. Gli ETF hanno raccolto altri $524.8 milioni, guidati da IBIT e FBTC. Tre sedute, $1.07 miliardi. Ether è salito oltre $2,500, sul terzo segnale dell'anno sul rapporto con Bitcoin (0.0295; i due precedenti, febbraio e giugno, erano finiti con +13% e +30% sul rapporto).
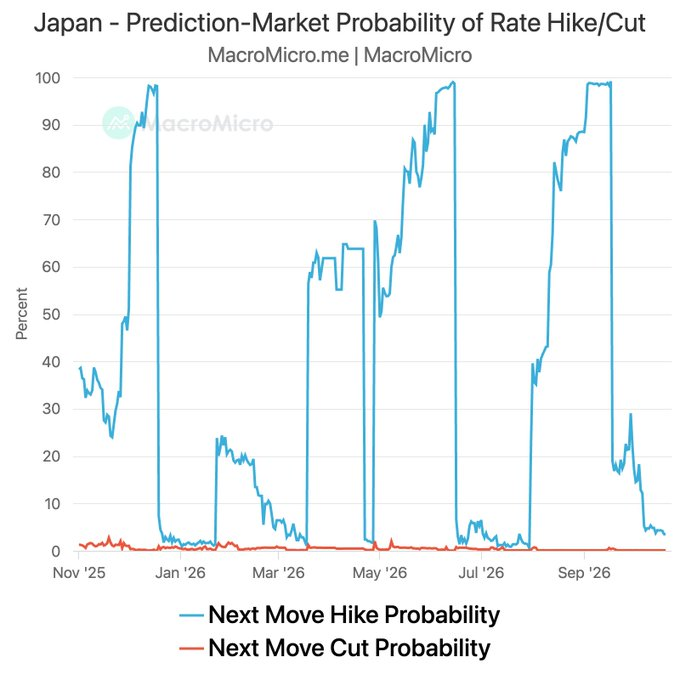
Sui mercati delle previsioni la probabilità di un rialzo della Bank of Japan il 30 ottobre è scesa verso il 4%. Nella notte Meta e Tesla hanno pubblicato i conti.
Giovedì: il bancomat
Meta ha chiuso il trimestre con ricavi a $64.6 miliardi (+26%), sopra le attese, e con $34.9 miliardi di investimenti contro $32.8 miliardi di cassa generata dall'attività: free cash flow a −$2.12 miliardi, guida sugli investimenti 2026 alzata a $135-$145 miliardi, impegni futuri a $825 miliardi. Il titolo ha chiuso a −7.0%, a $648.85. L'indice dei semiconduttori ha perso il 6.7% a 10,732, il Nasdaq 100 il 2.9%, il Nikkei il 2.7%. Tesla ha chiuso in calo del 3%, con l'utile operativo a −56% su un anno e la cassa positiva.

Dagli ETF su Bitcoin sono usciti $635.5 milioni: IBIT −$254 milioni, FBTC −$217.5 milioni, ARKB −$109.4 milioni. Su dodici fondi uno solo in entrata, quello di Morgan Stanley (+$2.3 milioni). Bitcoin è sceso a $80,790 fra le 18 e le 19 italiane e ha chiuso a circa $81,300, −3.2%. Il saldo dei quattro giorni resta positivo per oltre $400 milioni. La mia lettura: chi aveva in portafoglio il commercio dell'intelligenza artificiale ha ridotto il rischio in giornata, e un ETF su Bitcoin si vende in un clic.
I soldi sono andati sui titoli di Stato: decennale a 4.95%, sotto il 5%, trentennale a 5.29%, −15 punti base in un giorno. USD/JPY a 156.8. Il Brent ha chiuso a $113.17, sopra i $111 di martedì (il massimo da maggio, dopo gli attacchi Houthi su Yanbu e Shaybah). L'oro è sceso sotto $4,050. L'S&P a pesi uguali ha chiuso a 218.2, in rialzo: i soldi si sono spostati dentro la borsa, dai grandi della tecnologia al resto del listino.
Venerdì: cosa resta in piedi
Bitcoin stamattina è a $81,737. La media a 365 giorni è a $77,812, quella a 111 giorni sta sopra quella a 200 di circa $1,100. La scatola è la stessa dall'8 ottobre: $79,700-$84,850, con $84,000-$85,000 che respinge e il minimo del 15 che tiene. Il mio livello di fondo resta la chiusura giornaliera sotto $79,000.
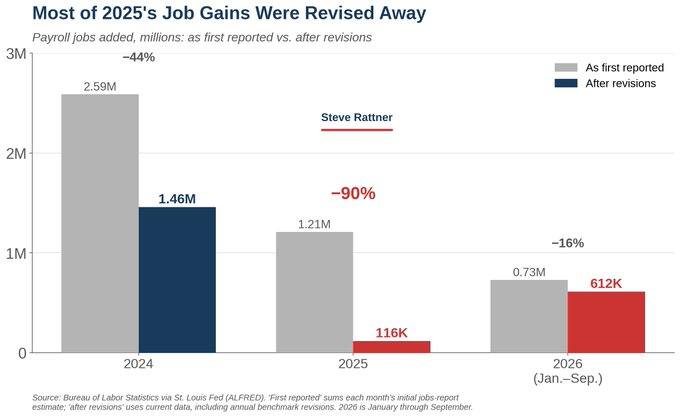
Le revisioni dei dati sul lavoro americano (Steven Rattner, dati BLS via ALFRED) portano i posti creati nel 2025 da 1.21 milioni a 116,000, −90%; il 2024 da 2.59 a 1.46 milioni; il 2026, fino a settembre, da 730,000 a 612,000. È uno dei motivi per cui la Fed a ottobre è data ferma.
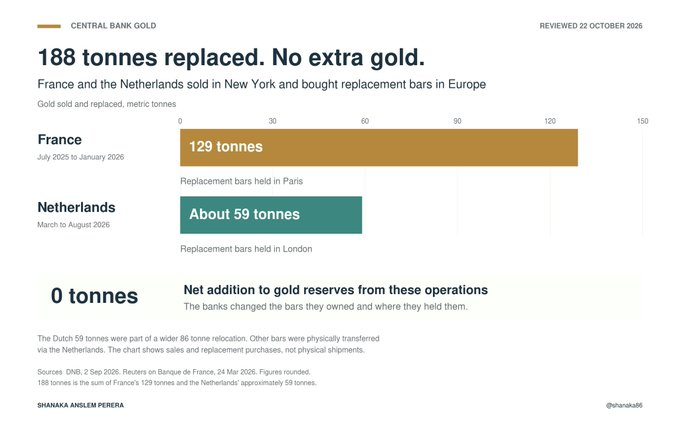
Sull'oro, le 188 tonnellate di Banque de France e De Nederlandsche Bank sono state vendute a New York e ricomprate in Europa fra luglio 2025 e agosto 2026: 129 a Parigi, circa 59 a Londra, zero aggiunte alle riserve. Il prezzo stanotte ha toccato $4,001, −4% da mercoledì. JPMorgan blocca gli agenti di intelligenza artificiale esterni sui conti dei clienti (Dimon, 13 ottobre), e secondo le riprese del Financial Times lo fa anche Citi.
La settimana in numeri, da venerdì 16 a giovedì 22 in chiusura (crypto e Asia a stamattina): Bitcoin −0.4% ($82,050 → $81,737), Ether −1.8%; S&P 500 +0.1%, S&P a pesi uguali +1.9% (218.2, sopra la soglia di fine mese a 214), Nasdaq 100 −0.8%, indice dei semiconduttori −3.6% (10,732), Meta −8.5%; trentennale al 5.29% (5.44% venerdì scorso), decennale al 4.95%, USD/JPY a 156.9, Brent a $114.2, WTI a $100.5, oro a $4,036, Nikkei −4.2%, KOSPI −2.7%.