Market Review — 2 Novembre – 6 Novembre 2026
 bedroomtrader
•
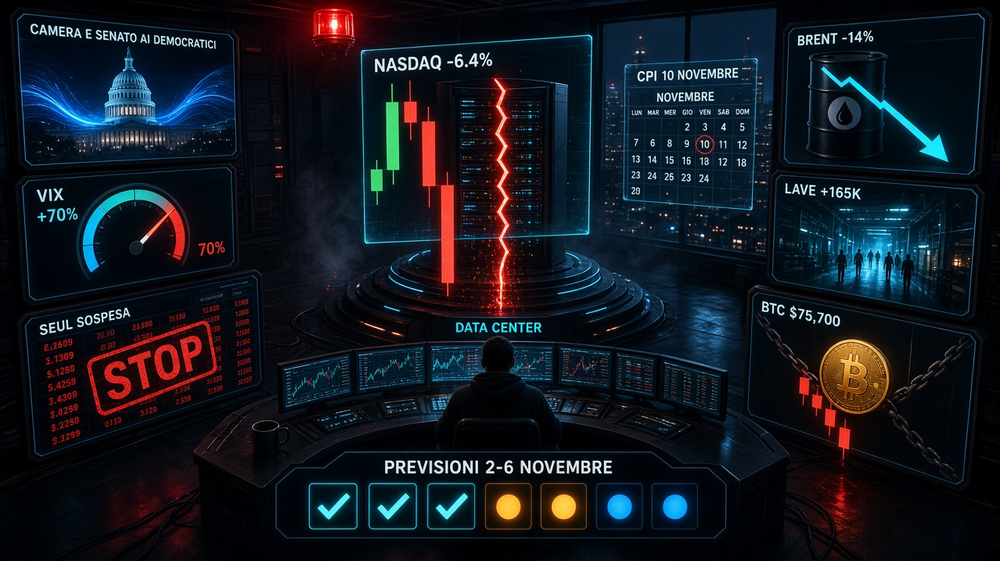
L'America ha votato nel modo che alla Borsa è sempre piaciuto, e mercoledì il Dow ha fatto più 1,600 punti. Giovedì il Nasdaq ha fatto la giornata peggiore dal Covid, con il mercato che leggeva nel voto le regole sui data center. Venerdì il lavoro è uscito al triplo delle attese, e la Fed ha un motivo in più per alzare a dicembre.
Era la settimana con tre date, e tutte e tre hanno spostato il mercato. Lunedì l'ISM, martedì il voto, venerdì il lavoro. In mezzo il mercato ha fatto due giornate opposte di fila. Mercoledì ha comprato la pace con l'Iran e chi usa l'intelligenza artificiale. Giovedì ha venduto chi la costruisce, poi tutto il resto, con il volume più alto dell'anno. L'indice della paura ha fatto il terzo salto della sua storia, Seul ha sospeso le contrattazioni, Tokyo e Taiwan sono entrate in bear market. Bitcoin ha toccato $80,500 in chiusura mercoledì ed è sceso a $75,208 giovedì sera. Il petrolio intanto ha perso il 14% in cinque sedute: è l'unico pezzo della settimana che va nella direzione che il mercato chiedeva.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 30 ottobre, alla prova della settimana
Sei call scritte con due soglie ciascuna. Giudico quello che avevo scritto che sarebbe successo dopo la soglia, non solo il livello. Livelli dalle chiusure di giovedì 5, il dato del lavoro è uscito venerdì.
Le previsioni del report di ottobre, dopo la prima settimana del mese. Le tre che scadevano questa settimana sono giudicate; le altre si misurano a fine mese.
- ConfermataElezioni. Camera e Senato ai democratici, come avevo scritto: il Senato dal 3 gennaio con 51 seggi, la Camera proiettata da NBC a 255.
- MancataLavoro. Avevo scritto +36,000, è uscito +165,000: oltre la tolleranza di 75,000.
- Non verificataRifinanziamento del 4 novembre. Avevo scritto scadenze lunghe invariate; non ho trovato il comunicato.
- In corsoVicine al numero. Trentennale a 5.27% (previsione 5.22%), dollar index a 102.3 (102.0), yen a 158.4 (158.2).
- In corsoLontane. S&P a 7,437 (7,775), RSP a $216.7 ($224.0), chip a 9,542 (11,230), Brent a $97.9 ($105), oro a $4,045 ($3,915). FedWatch a dicembre al 74-78% (65%).
- In corsoBitcoin. Minimo a $75,208: i $75,000 non sono ancora toccati, i $70,000 sono lontani.
Lunedì: le fabbriche corrono, i fondi escono
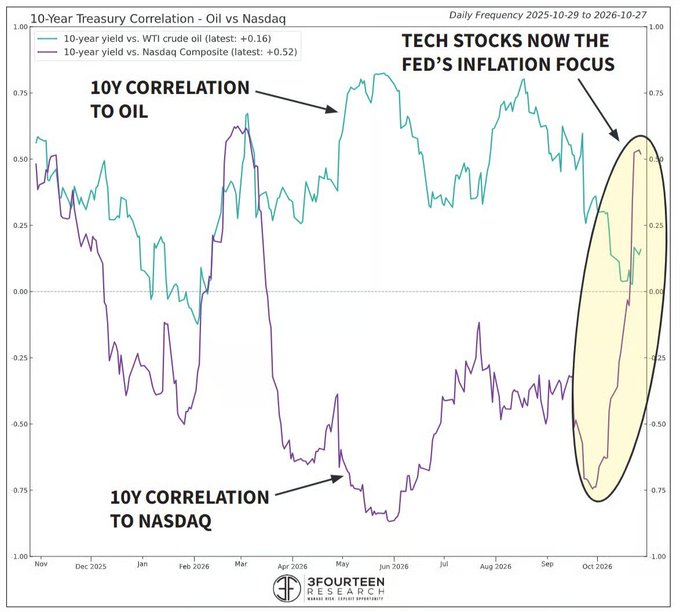
L'ISM manifatturiero di ottobre è uscito a 55.5, sopra il 54.7 atteso, il decimo mese di espansione di fila. La componente dei prezzi è scesa da 77.9 a 75.2, sotto le attese ma ancora alta. Il decennale nell'ultimo mese si era legato al Nasdaq (correlazione +0.52) e staccato dal petrolio (+0.16), dopo che fra maggio e giugno era stato il contrario (3Fourteen Research). Il deficit dei beni americano di settembre si è allargato a −$134.9 miliardi, il più ampio da marzo 2025, con le importazioni al record per computer e semiconduttori: il cantiere dell'AI si vede anche nella bilancia commerciale.
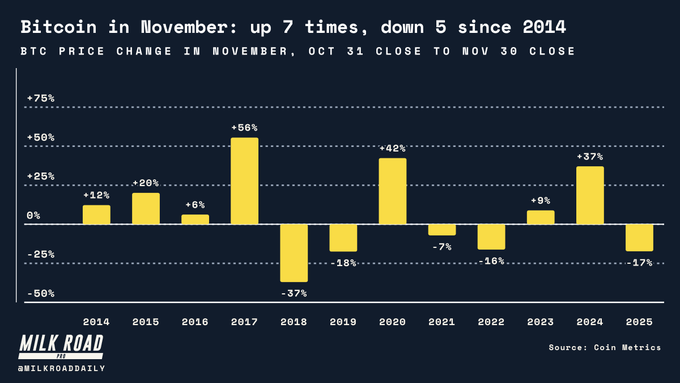
Gli ETF su Bitcoin hanno perso −$398.6 milioni, la prima seduta della settimana. A ottobre GLD aveva perso $1.8 miliardi, il deflusso mensile più ampio da giugno. Il Brent ha aperto la settimana sotto i $105, da $113.43 di fine ottobre. Bitcoin ha chiuso a $76,816. Novembre per Bitcoin è meno generoso di come lo si racconta: sette rialzi e cinque cali dal 2014, e gli ultimi due casi nel secondo anno dopo l'halving, 2018 e 2022, hanno fatto −37% e −16%.
Martedì: il voto, e la paura prima del voto
Il giorno delle elezioni è cominciato con le vendite. In quattro ore sono spariti $1.2 trilioni fra azioni americane, metalli preziosi e crypto, con Intel a −37% in tre sedute e l'indice della paura tornato in Extreme Fear. L'S&P 500 ha chiuso al minimo da luglio, il Nasdaq 100 sulla media a 200 giorni per la prima volta da marzo. Marvell ha annunciato l'acquisto di Lumentum per $115 miliardi in azioni, la più grande acquisizione di sempre nei chip. Apple ha fatto il miglior trimestre di settembre della sua storia, ma il costo della memoria le morde i margini.
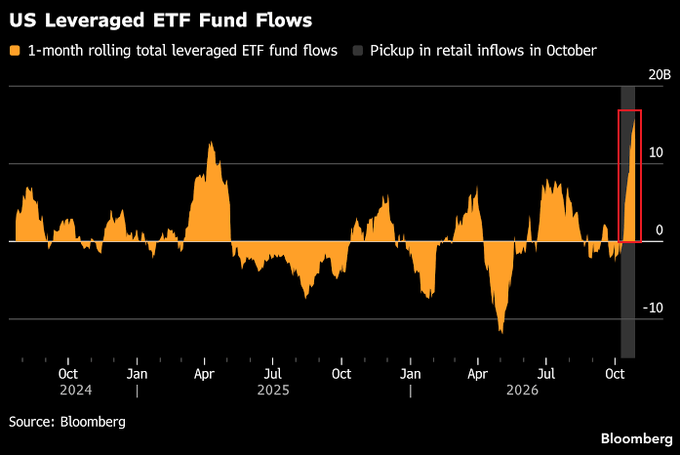
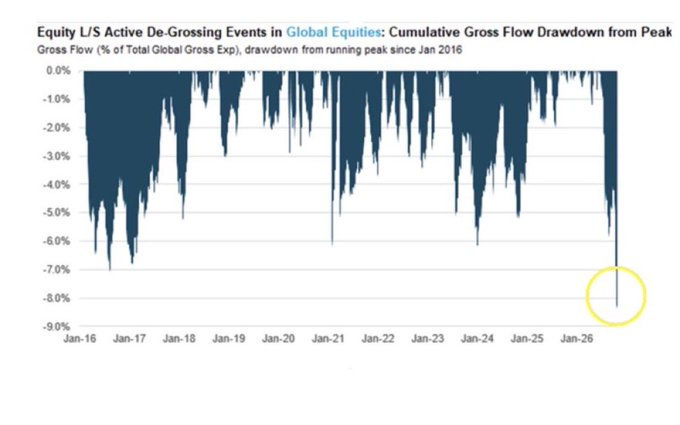
Il posizionamento diceva due cose opposte. Gli ETF a leva hanno raccolto +$15 miliardi in un mese, con SOXL a $7.3 miliardi: è il retail. Gli hedge fund tagliavano l'esposizione come mai prima, e le put sulle azioni tornavano ai massimi dell'anno. Big Tech ha dichiarato $3.3 trilioni di impegni di spesa fuori bilancio, Alphabet da sola $1.06 trilioni. Teheran ha messo sul tavolo sette condizioni per chiudere la guerra. Dopo la chiusura AMD ha battuto le stime e guidato a $17 miliardi. ETF su Bitcoin: −$115.6 milioni.
Mercoledì: l'onda blu, e la festa a due colonne
I democratici hanno preso tutto. Per l'Associated Press il Senato passa a loro dal 3 gennaio, con il 51° seggio dall'Iowa; NBC proietta la Camera a 255 seggi. Sei seggi al Senato ribaltati, fra cui il Texas, più della metà dei governatori. Nella notte i future sul Nasdaq hanno perso oltre il 2%, poi Trump ha pubblicato la foto di un cappello con scritto "VETO" e il Financial Times ha scritto che non c'è un piano immediato per colpire l'Iran. Teheran ha letto il voto come "un no alla guerra".
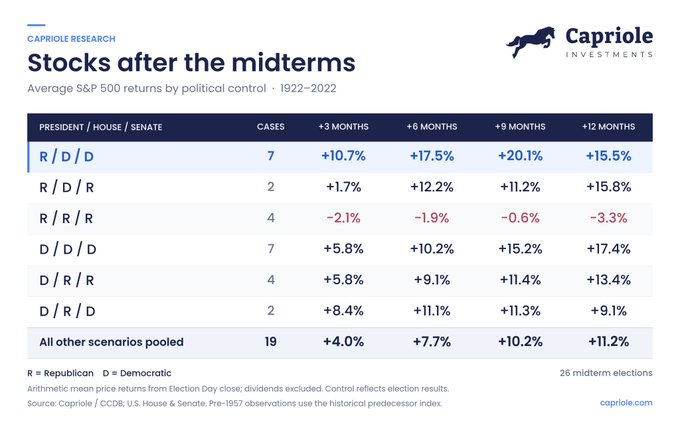
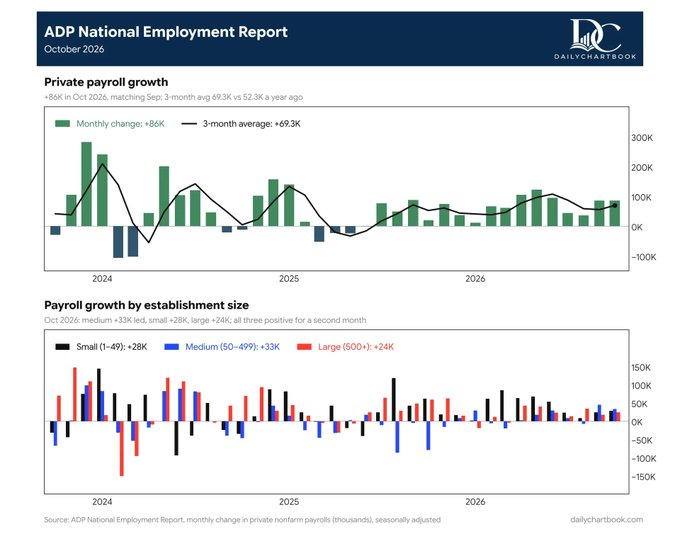
Dal 1954 un presidente repubblicano con il Congresso democratico si è visto sette volte, e sei mesi dopo il voto l'S&P 500 era più in alto in tutti e sette i casi. Mercoledì il mercato ha fatto il primo pezzo: Dow a +3.03%, oltre 1,600 punti, petrolio a −8%. Ma la festa aveva due colonne. Salivano chi l'AI la usa e la vende, Microsoft +6.7%, Amazon +6.1%, Apple al record. Scendevano chi costruisce le macchine, Micron −7%, CoreWeave −9.5%. L'ADP ha contato +86,000 posti nel settore privato. Gli ETF su Bitcoin sono tornati in entrata, +$74.6 milioni, e Bitcoin ha chiuso a $80,504, sopra la soglia che avevo scritto.
Giovedì: il resto del programma
Il Nasdaq 100 ha chiuso a 26,629.81, −6.36%: dal 16 marzo 2020 non perdeva così tanto in una seduta. Ha bruciato $2.3 trilioni. L'S&P 500 ha perso il 4.36%, la seduta peggiore da aprile 2025, l'S&P a pesi uguali il 2.9%, il Dow il 3.44%. L'indice dei semiconduttori ha fatto −12.25%, Micron −17.5%, Nvidia −9.3%. Secondo Reuters pesava il timore di regole più strette su AI e data center, anche negli Stati: in Texas la nuova governatrice Gina Hinojosa chiedeva una moratoria sui nuovi progetti. Volumi a 26.9 miliardi di azioni, contro una media di 17.7.
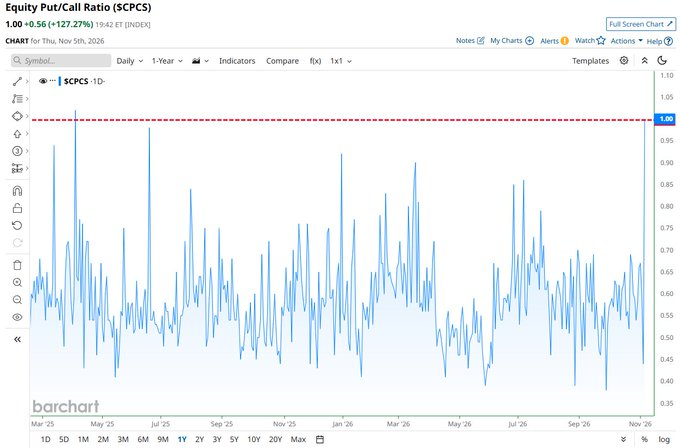
Il VIX è salito del 69.66%, da 16.61 a 28.18. In un giorno aveva fatto di più solo il 5 febbraio 2018 e il 18 dicembre 2024. Il rapporto fra put e call sulle azioni è arrivato a 1.00, il più alto da aprile 2025. Ho rifatto i conti sui dodici salti più forti dal 1990: senza giovedì sono undici, e sei mesi dopo l'S&P era più in alto in nove, in media del 9.0%. Le due eccezioni, luglio 1990 e novembre 2021, avevano l'inflazione che tornava.
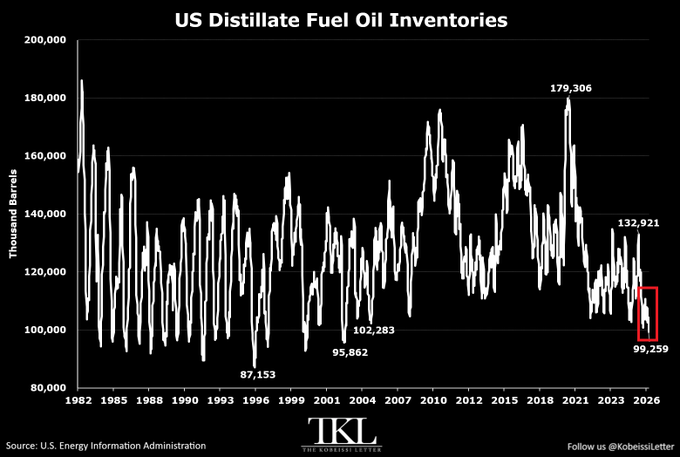
E la Fed stavolta alza. Beth Hammack e Thomas Barkin hanno lasciato aperta la porta a nuove strette, la Bank of England ha portato i tassi al 4%. Le scorte americane di diesel sono a 99.3 milioni di barili, il minimo da maggio 2003, la riserva strategica a 282.2 milioni, il minimo da ottobre 1982. Bitcoin è passato da $80,390 a $75,568 nelle quattro ore dell'apertura americana, con un minimo di $75,208 in serata e la chiusura a $76,088, sotto la media a un anno ($76,755). Su Coinbase, secondo Glassnode, nessuna forte vendita attiva: è sceso con i portafogli che si alleggerivano. Gli ETF hanno perso −$430.2 milioni. Berkshire, intanto, resta seduta su $365 miliardi di cassa.
Venerdì: il lavoro al triplo
Stanotte il KOSPI ha chiuso a −6.0% dopo un circuit breaker, il Nikkei 225 a −6.0%, in bear market. Alle 14:30 il rapporto sul lavoro di ottobre: +165,000 posti, contro i 65,000 attesi e i 60,000 di settembre, disoccupazione al 4.1% dal 4.2%. Il biennale è salito da 4.501% a 4.530% in cinque minuti. Il rialzo di dicembre su FedWatch è passato dal 70% al 74-78% (ABC News, Reuters). Un'economia che crea 165,000 posti in un mese somiglia più al novembre 2021 che al luglio 1990, e alla Fed dà un motivo in più.
Wall Street ha aperto in rialzo lo stesso. Alle 15:45 italiane l'S&P 500 è a 7,437 (+1.1%), il Nasdaq 100 a 27,270 (+2.4%), i semiconduttori a +5.9%, Micron a +8.9%. Il VIX è a 25.29. Bitcoin è a $75,700, ancora sotto la media a un anno. Alle 16 esce la fiducia dei consumatori dell'Università del Michigan, attesa a 48.