Market Review — 26 Ottobre – 30 Ottobre 2026
 bedroomtrader
•
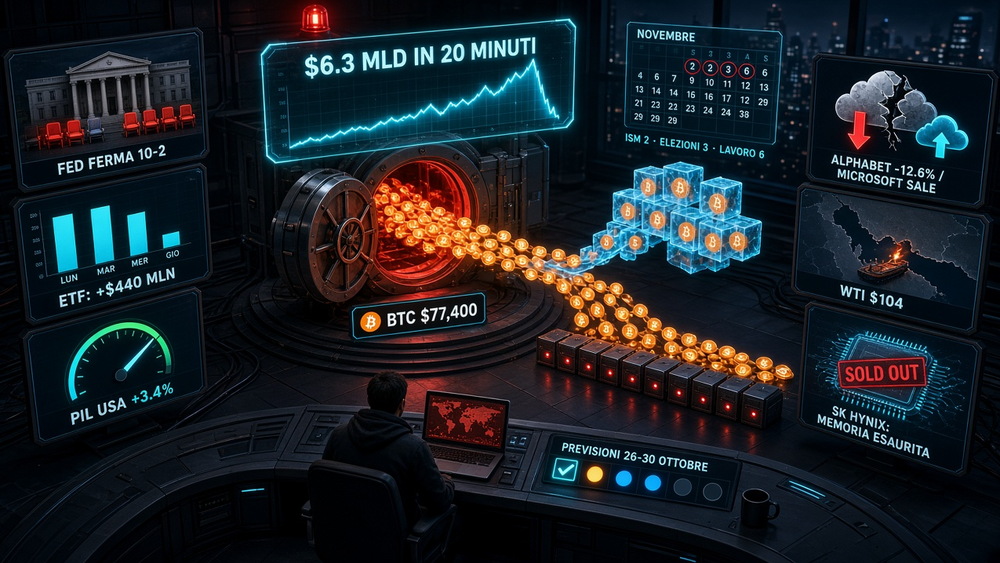
La Fed si è fermata con due mani alzate, l'economia americana è cresciuta del 3.4%, e Wall Street ha presentato il conto dell'intelligenza artificiale ad Alphabet e Amazon. Poi, giovedì sera, qualcuno ha svuotato Binance: $6.3 miliardi in venti minuti, su un mercato che era già carico di leva.
Doveva essere la settimana più carica del mese, e lo è stata. Cinque appuntamenti in quattro giorni, e ognuno ha detto la sua: la Fed ferma ma divisa, il PIL sopra le attese, l'inflazione in linea, la Bank of Japan ferma, e le trimestrali che hanno separato chi incassa da chi spende. Microsoft è salita con la cassa in attivo, Alphabet ha perso il 12.6% con la cassa in negativo. I soldi sono andati sui titoli di Stato, con il decennale sotto il 5%. Su Bitcoin la settimana era cominciata con la stessa domanda delle tre precedenti, da che parte si rompe la scatola. La risposta è arrivata giovedì sera, dal basso, con il furto più grande della storia crypto. Ma le condizioni c'erano già da lunedì: il premio di Coinbase sotto zero e la leva che cresceva da entrambi i lati.
Ma prima di cominciare, verifichiamo le prospettive pubblicate la settimana scorsa:
Le call del 23 ottobre, messe alla prova
Le soglie pubblicate il 23 ottobre, ognuna con il ramo di mezzo. Per le soglie settimanali uso la chiusura di giovedì; per venerdì il prezzo delle 14 italiane. Due si decidono stasera.
Le Prospettive del report di settembre, a un giorno dalla chiusura del mese.
- In lineaTrentennale. A 5.30%, sotto la soglia di fine mese del 5.40%: il mercato ha preso il lavoro debole come fine della stretta. Si chiude domani.
- In lineaFed. Ferma con due dissensi per il rialzo, e dicembre è lo scenario base, al 78-80%.
- In lineaEnergia. Brent a $112.9, sopra i $110 del ramo “la guerra in mare torna a comandare”.
- In lineaAmpiezza. L'S&P a pesi uguali è a 220.0, sopra 214, con l'S&P a 7,720.
- In lineaConto dell'AI. Alphabet con la cassa negativa per il secondo trimestre, Amazon a −$42.4 miliardi sui dodici mesi, spese confermate: il conto passa alle obbligazioni, con gli spread tecnologici in allargamento.
- In lineaBitcoin. Chiusura sotto la media a un anno, $79,400, il 29: ramo basso, con il livello successivo a $73,700.
- CambiaOro. A $3,951, sotto i $4,000, con il trentennale sotto il 5.50%: la condizione che avevo scritto non regge.
- ApertaYen. A 157.3, fra 160.4 e 153, dopo la Bank of Japan ferma.
Lunedì: la molla carica dai due lati
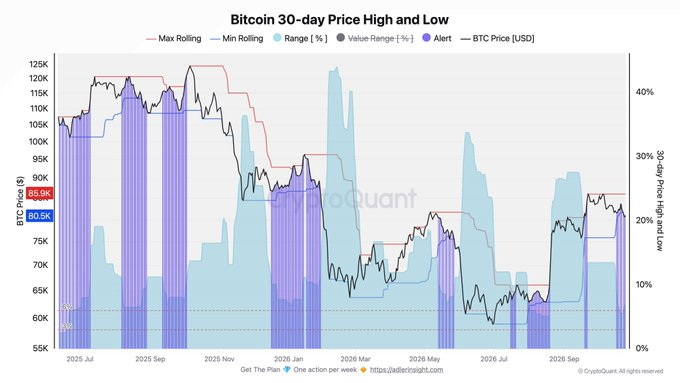
Bitcoin aveva passato il weekend sotto gli $80,000, con il minimo di sabato a $79,145, il più basso dal 12 settembre, e la terza chiusura settimanale in calo di fila ($80,040). Il calo però non aveva fatto paura: secondo Glassnode le perdite realizzate erano scese, e l'open interest sui perpetui non si era mosso. Cresceva dal 14 ottobre, con posizioni aperte sia long sia short. Sul grafico di CryptoQuant la forchetta fra massimo e minimo a trenta giorni era scesa al 6%. Dal 2016, con una forchetta così stretta, Bitcoin si è mosso di oltre il 10% entro un mese in sei casi su sette, tre al rialzo e tre al ribasso.
Il 22 ottobre un trasferimento di circa 210,000 BTC, comprati fra $61,000 e $65,000, aveva spinto lo STH-SOPR a 1.07 senza che i profitti realizzati salissero: monete spostate, non vendute. Gli ETF avevano chiuso la settimana del 19 con $773.5 milioni di uscite negli ultimi due giorni. Il Brent aveva chiuso venerdì a $116.72, il massimo da fine aprile, e lunedì ha perso il 2% dopo che Trump ha escluso un attacco all'Iran "oggi".
Martedì: il secondo ottobre in rosso
Ottobre era a −4.8% dalla chiusura di settembre ($83,554). Dal 2014 ha chiuso in rialzo nove volte su dodici, e i tre cali (2014, 2018, 2025) non sono mai stati due di fila. Lunedì gli ETF hanno raccolto +$110.3 milioni, tutti su IBIT, il primo giorno di entrate dopo le uscite del 22 e del 23. Sabato Arthur Hayes aveva venduto l'intero portafoglio direzionale di Maelstrom, circa $22 milioni. Nelle opzioni il contratto più scambiato era la put a $77,000.
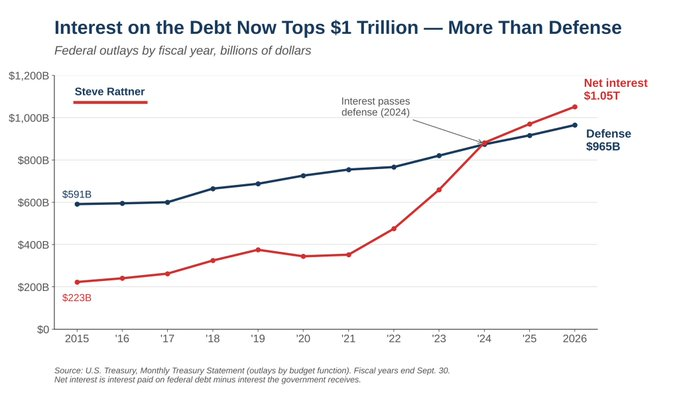
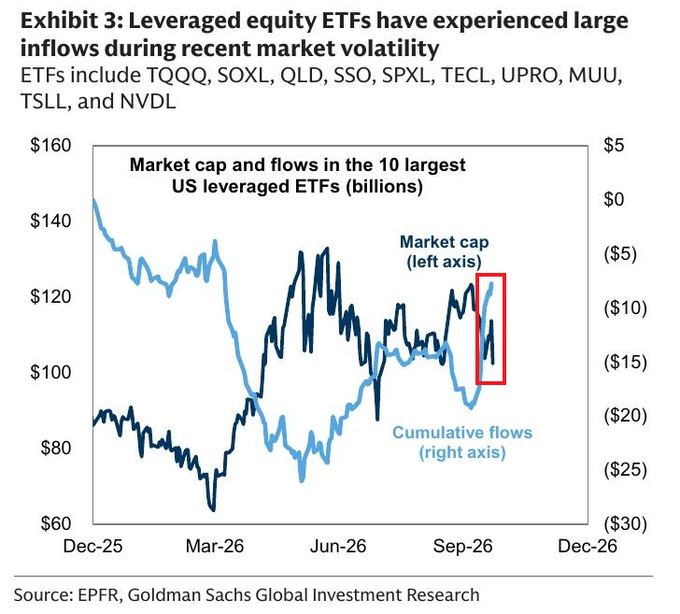
I soldi del retail, intanto, correvano altrove: SOXL, l'ETF a tripla leva sui semiconduttori, ha raccolto circa $7 miliardi in una settimana, un record, mentre perdeva il 45% dal massimo. Lo stesso giorno il Tesoro ha ricomprato $6 miliardi del proprio debito sulla parte più lunga della curva, il massimo previsto, con $10.7 miliardi offerti. Gli interessi netti sul debito federale hanno superato la spesa per la Difesa: $1.05 trilioni contro $965 miliardi.
Mercoledì: la Fed ferma, con due mani alzate
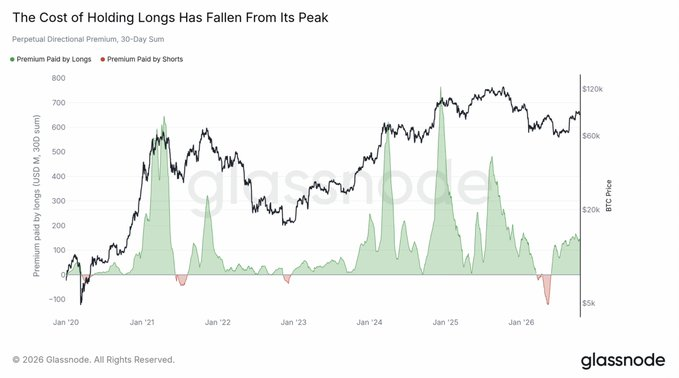
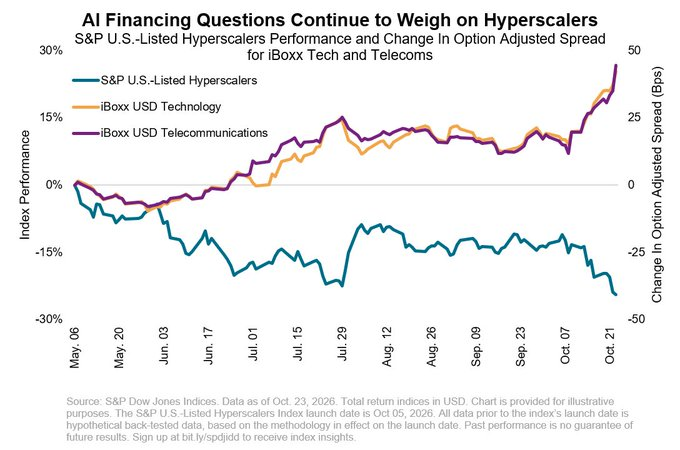
Martedì gli ETF hanno raccolto altri $176 milioni. Il costo della leva dei long sui perpetui era un quinto del picco di dicembre 2024, l'open interest era sceso da 281,600 a 276,700 BTC con il prezzo in salita, e il premio di Coinbase restava negativo. SK Hynix ha chiuso il trimestre con un utile operativo record e la memoria venduta fino al 2029: il KOSPI ha fatto +6.6% in un giorno. Sul credito, invece, gli spread delle obbligazioni tecnologiche si sono allargati di circa 35 punti base da maggio.
La sera la Fed di Warsh ha lasciato i tassi fra il 3.75% e il 4%, con un voto 10 a 2: Lisa Cook e Beth Hammack volevano un rialzo subito. Il mercato ha letto la conferenza come accomodante, e ha lasciato il rialzo di dicembre fra il 78% e l'80%. Dopo la chiusura i conti hanno diviso le due grandi del cloud. Microsoft: Azure a $33.2 miliardi (+48%) e $18.6 miliardi di cassa libera, titolo in rialzo. Alphabet: cloud raddoppiato, ma cassa libera negativa per $9.1 miliardi, il secondo trimestre di fila, e titolo fra −8% e −11% dopo la chiusura.
Giovedì: il conto, due volte
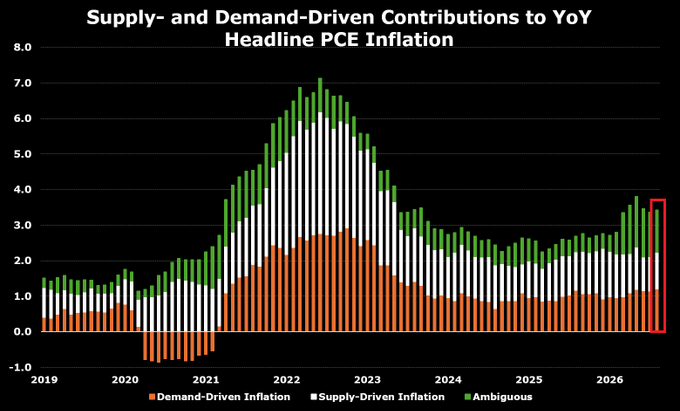
Il PIL americano del terzo trimestre è cresciuto del 3.4%, sopra il 3.2% atteso. L'inflazione PCE di settembre al 3.6%, con il dato di fondo al 3.1%, entrambi in linea. Nessuna sorpresa sui prezzi, e il decennale è sceso. Bitcoin è salito fino a $81,971 nel pomeriggio. Gli ETF hanno chiuso la quarta seduta di entrate: +$137.3 milioni mercoledì, +$17.1 milioni giovedì. Alphabet ha chiuso a −12.6%, e con il dopo-chiusura ha perso $500 miliardi di valore. Al 20 ottobre i fondi speculativi erano long sul Nasdaq per $55 miliardi, il massimo mai registrato.
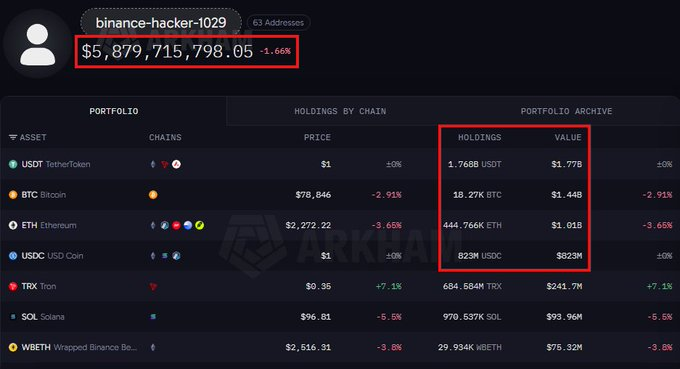
Alle 21:05 italiane, secondo TRM Labs, è cominciato il furto. Alle 21:24 il colpo principale: un solo portafoglio, Binance 14, ha perso in una transazione 167,464 ETH, 1.6 miliardi di USDT e 61 token. Poi gli altri, su dieci blockchain. Secondo Reuters il totale è $6.3 miliardi, quattro volte Bybit. L'accesso, secondo Binance, è partito dal portatile di un ingegnere. TRM e Chainalysis indicano la Corea del Nord. Nella stessa sera Amazon ha mostrato AWS a +39.3% ma una cassa a dodici mesi di −$42.4 miliardi, e Intel ha perso più di un quinto dopo la chiusura per una guida debole.
Venerdì: il bottino fermo
Stanotte Bitcoin è arrivato a $76,500, il minimo da sei settimane, e alle 14 italiane è a $77,424. Ottobre è a −7.3%, con un giorno da giocare. Metà del bottino è congelata: Tether quasi $1.57 miliardi, Circle oltre $800 milioni, Ripple circa $200 milioni. L'altra metà è in monete che nessuno può fermare: circa 462,600 ETH su undici indirizzi e 18,270 BTC divisi su diciannove indirizzi nuovi, fermi da giovedì sera. Nessuna moneta rubata è passata da un exchange. Il prezzo l'ha fatto la leva, non il ladro. Binance promette di coprire tutte le perdite e di riaprire i prelievi entro 48 ore.
La Bank of Japan ha lasciato i tassi all'1.25% con un voto 8 a 1 e accelera la vendita delle azioni giapponesi in portafoglio. Il petrolio americano è salito fino a $104.99 dopo l'attacco a una petroliera nello Stretto di Hormuz. L'oro è sceso a $3,951, sotto i $4,000. I future sul Nasdaq 100 perdono quasi il 3% da ieri sera. In controtendenza HYPE, +16% in sette giorni, dopo che ICE, la proprietaria del New York Stock Exchange, ha annunciato un mercato americano di perpetui costruito su Hyperliquid.
La settimana in numeri, da giovedì 22 a giovedì 29 in chiusura (crypto, Asia e materie prime a stamattina): Bitcoin −5.3% ($81,737 → $77,424), Ether −6.4% ($2,384 → $2,231); S&P 500 +0.7% (7,720), S&P a pesi uguali +0.8% (220.0), Nasdaq 100 +1.5% (29,403), indice dei semiconduttori +7.3% (11,518), Alphabet −12.5%, Meta −3.7%, Microsoft +1.7%; trentennale al 5.33% (5.30% stamattina), decennale al 4.99% (4.93% stamattina), dollar index 102.04 (101.85), USD/JPY 157.3, Brent $112.9, WTI $103.8, oro $3,951, Nikkei +0.6%, KOSPI +3.6%. ETF su Bitcoin: +$440.7 milioni in quattro sedute, il dato di venerdì esce stasera.