Market Review: Agosto 2026
 bedroomtrader
•
Il 20 agosto il rendimento del Treasury a trent'anni ha toccato il 5,33%, il livello più alto in vent'anni, e nel giro di poche ore è rientrato al 5,19%. In mezzo non c'è stato un dato macro né una frase di Warsh: c'è stato il Tesoro americano che ha raddoppiato i riacquisti sulla propria carta lunga, da 2 a 4 miliardi di dollari per operazione. Il giorno dopo ha rotto una prassi di nove trimestri consecutivi e ha cambiato le regole di quei riacquisti fuori dal calendario ordinario. La settimana successiva ha messo sul tavolo il prosciugamento del conto generale da 950 miliardi e l'ipotesi di eliminare le aste sulle scadenze più lunghe.
A luglio il mercato obbligazionario aveva fatto da solo la stretta che il comitato della Fed non aveva votato. Ad agosto è arrivato l'attore che quella stretta la vuole fermare, e non è la banca centrale: è il ramo fiscale, che ha smesso di guardare il prezzo del proprio debito e ha cominciato a comprarlo. Lo stesso Tesoro nello stesso mese ha venduto euro per comprare yen senza avvisare Francoforte, ha prestato dollari a Tokyo per evitare che vendesse Treasury, e ha spinto la Bank of Japan verso un rialzo che porta il decennale giapponese sopra il 3% per la prima volta dal 1996.
Sotto quella linea di difesa, il resto del mese si legge come una separazione. Gli attivi delle tre grandi banche centrali si sono contratti insieme e le borse sono salite lo stesso, tenute su dagli utili dell'intelligenza artificiale invece che dalla liquidità. Il capitale privato è uscito dai chip più affollati ed è entrato in oro, energia e materie prime. Il consumatore americano ha ceduto un pezzo, con Walmart giù del 9% in una seduta. E Bitcoin ha fatto più 29% in una settimana fino a bucare gli 80.000 dollari, poi è tornato a testare il pavimento. Le pagine che seguono ricostruiscono come la difesa dello Stato e la selezione del capitale privato si siano mosse in parallelo, e quale nodo di settembre dice se il tetto sui rendimenti regge.
Ma prima di cominciare, verifichiamo le prospettive pubblicate il mese scorso:
Le previsioni di luglio, misurate su agosto
Le Prospettive pubblicate il 31 luglio per il mese di agosto, confrontate ora con il mese chiuso. Nove call discrete, verificate una per una.
1. Overview Macroeconomica
Il fatto che definisce agosto è un cambio di controparte. Quando il trentennale ha rotto il 5,30% il 20 agosto, a rispondere non è stato il mercato e non è stata la Fed: è stato il Tesoro, che ha raddoppiato i propri riacquisti sulla parte lunga e ha visto il rendimento scendere di nove punti base in poche ore.
Bessent l'ha chiamato "maggiore supporto alla liquidità nei settori nominali a lunga scadenza". Tradotto, il 5,30% era la soglia di dolore, e il governo ha scelto di comprare il proprio debito perché la Fed da sola non bastava più a tenerlo. Il giorno dopo il Tesoro ha rotto una prassi di nove trimestri e ha cambiato le regole dei riacquisti fuori calendario, portando il limite sulle scadenze lunghe ad "almeno" 4 miliardi, perché i dealer scaricavano bond a 20 e 30 anni più in fretta di quanto lui riuscisse ad assorbirli.
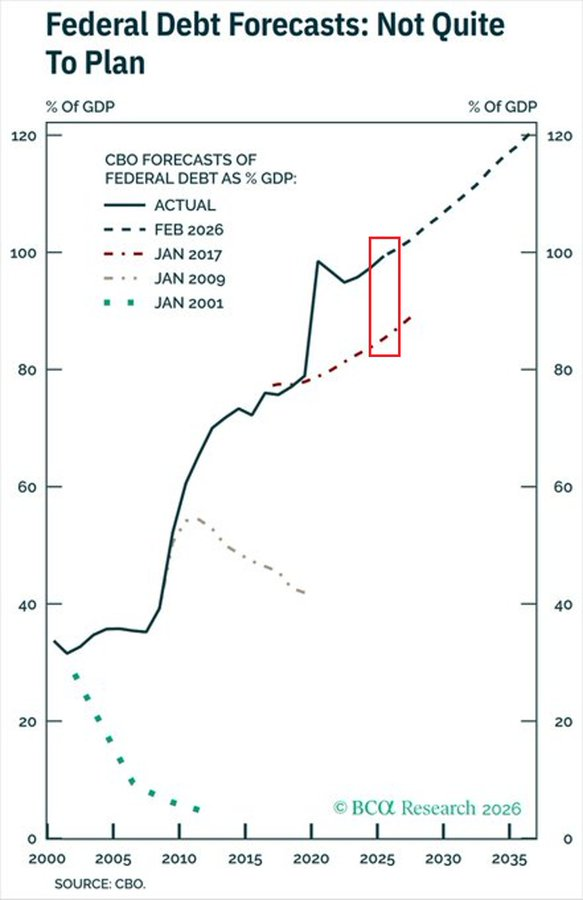
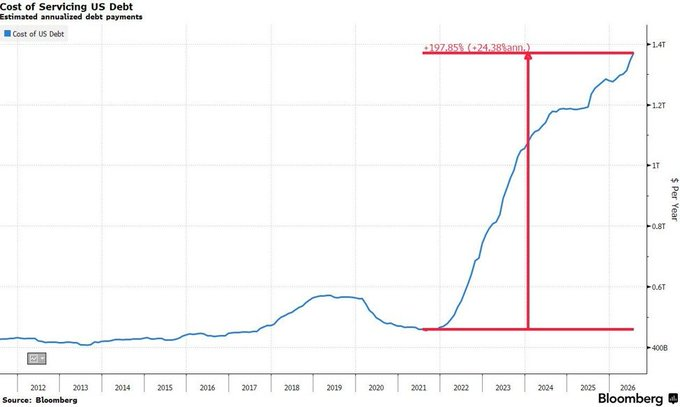
La matematica che costringe a quella mossa è diventata esplicita nello stesso mese. Il debito federale in mano al pubblico ha toccato il 100% del PIL, il livello più alto dalla Seconda Guerra Mondiale e quindici punti sopra le stime del Congressional Budget Office del 2017; il debito lordo viaggia verso il 175%. Il deficit di luglio è salito a 432 miliardi, 141 più dell'anno prima, il peggior luglio di sempre. La spesa annualizzata per interessi ha raggiunto 1.380 miliardi, il 4,2% del PIL, il massimo dal 1997 e quasi il triplo del 2020, ed è in traiettoria verso i 1.700 miliardi l'anno, davanti alla previdenza sociale. L'asta dei decennali di metà mese si è chiusa al 4,683%, il tasso più alto da prima del 2008, ma si è chiusa: è quello che ancora separa un problema di prezzo da un problema di fiducia.
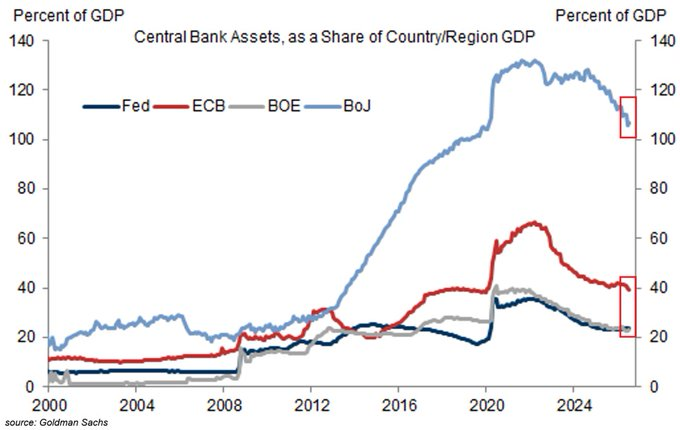
C'è un secondo fatto strutturale, ed è la fine di un regime. Gli attivi delle tre grandi banche centrali si sono contratti insieme: la Federal Reserve al 21% del PIL, il minimo dal 2020; la BCE sotto il 40% dal picco del 65%; la Bank of England al 21%. Il manuale dice che senza quegli acquisti le azioni non salgono. Sono salite lo stesso, sostenute dagli utili delle aziende più grandi, i 96,2 miliardi di vendite trimestrali di Nvidia citati perfino dalla Casa Bianca, al posto della liquidità. Nel frattempo la Fed sulle proprie operazioni ha accumulato una perdita di circa 212 miliardi in tre anni: è contabile, si traduce in mancati versamenti al Tesoro e non in un buco da coprire, ma è un numero che tre anni fa non esisteva.
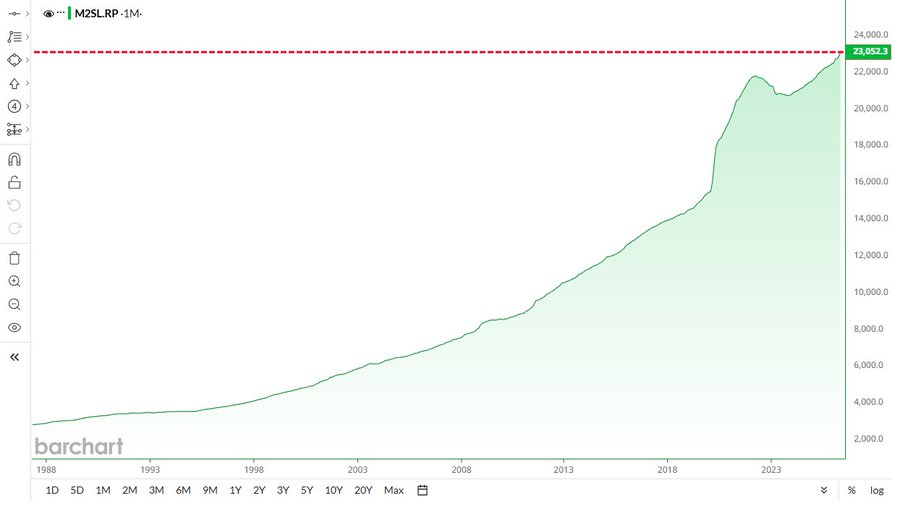
Sull'inflazione il segnale del mese è arrivato da Jackson Hole. Il 28 agosto Warsh, al primo grande discorso da quando guida la Fed, ha chiamato "preoccupante" un PCE ancora al 3,7% e ha detto che i dati estivi non gli dicono che il trend di fondo sia migliorato. La frase che conta per il posizionamento è un'altra: secondo lui le condizioni finanziarie oggi non sono restrittive, quindi tagliare non è la cura per un rallentamento che, ai suoi occhi, non dipende dal costo del denaro. Il dollaro ha reagito subito al rialzo e le probabilità di due rialzi entro fine anno sono passate sopra il 50%. Il CPI di luglio, uscito a metà mese, aveva intanto segnato il 3,4% headline e il 2,5% core, e le probabilità di un rialzo a settembre erano scese al 31%: la ragione che si racconta è l'inflazione, quella che pesa davvero è il lavoro.

Perché l'economia reale ha continuato a rallentare, e va detto con i numeri. Il PIL del secondo trimestre è stato confermato in seconda stima all'1,5%, in calo dal 2,1% del primo, con spesa dei consumatori e investimenti delle imprese rivisti al rialzo dentro quel numero. L'occupazione a tempo pieno è scesa di 106.000 unità a luglio, quarto mese consecutivo di calo, e da gennaio dell'anno scorso sono spariti 2,35 milioni di posti full-time. Le vendite al dettaglio di luglio hanno segnato meno 0,6%.
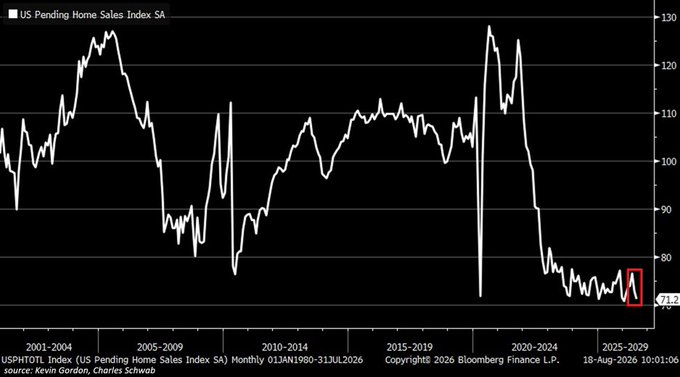
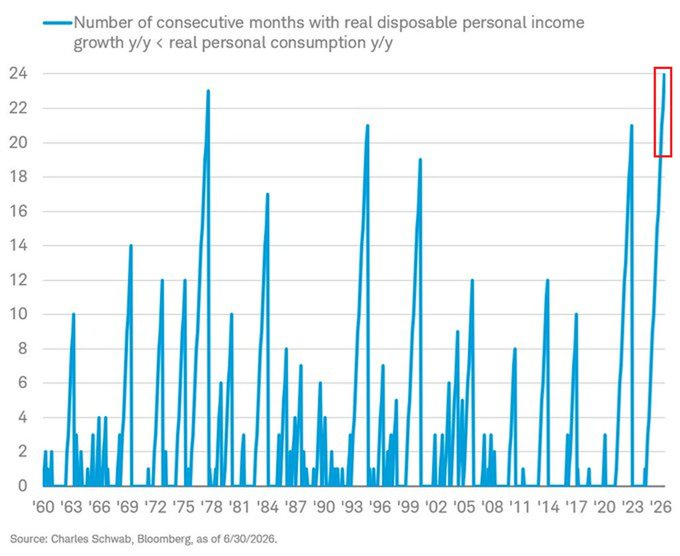
Il consumatore è arrivato al punto in cui il reddito disponibile reale cresce meno della spesa da 24 mesi consecutivi, la striscia peggiore dagli anni Sessanta, con il tasso di risparmio al 2,7% e il debito sulle carte di credito oltre i 1.260 miliardi a tassi sopra il 20%. I pignoramenti sono saliti del 21% nel primo semestre, e le vendite di case in corso sono scivolate a 71,2, il secondo dato più basso della serie, con il Sud a meno 36% dal picco del 2021 e l'Ovest al minimo storico di meno 47,4%. Servono 109.796 dollari di reddito per una casa tipica americana, e a giugno solo il 34% degli annunci era alla portata del reddito mediano. È un blocco da tassi sui mutui, non da insolvenza, ed è il punto in cui il ritiro di liquidità si sente per primo.
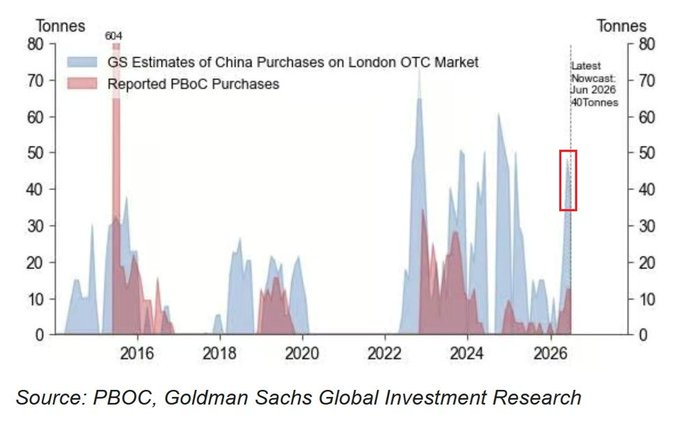
Il capitale informato ha risposto con una direzione sola, l'oro, e ad agosto la struttura ha accelerato mentre la superficie tentennava. Gli ETF fisici hanno chiuso la settima settimana consecutiva di afflussi, 16,4 miliardi in totale; le banche centrali hanno aggiunto 345 tonnellate da inizio anno, con la Polonia a più 82 e un record di 632 in riserva; il premio della gioielleria a Shanghai viaggia intorno al 40% sopra il benchmark. A maggio e giugno la Cina ha comprato a Londra molto più metallo di quanto abbia dichiarato, con il gruppo Chengtong che ne detiene circa 3.000 tonnellate contro le 2.000 dichiarate dalla PBoC, e a fine mese l'oro è tornato sopra i 4.700 dollari l'oncia. Un sondaggio BofA trova il 16% dei gestori convinto che sia ancora sottovalutato, il livello più alto da marzo 2023. La correlazione a cento giorni fra oro e S&P 500, ricalcolata sui rendimenti giornalieri, si è assestata a 0,536, sul novantaseiesimo percentile decennale: quando i due salgono insieme, il debasement trade smette di essere una scelta e diventa una posizione che tutti i portafogli passivi hanno senza averla firmata, e il giorno in cui la liquidità si ritira l'oro non copre le azioni, le accompagna.
Il capitolo giapponese si è aperto qui e si chiude a settembre. Il rendimento a due anni del JGB ha toccato l'1,75%, il massimo in trentun anni, mentre le quattro maggiori assicurazioni sulla vita giapponesi siedono su 96 miliardi di perdite non realizzate sui portafogli obbligazionari domestici. Da inizio agosto il cambio ha smesso di seguire il differenziale dei tassi USA-Giappone, ristretto di un punto nel frattempo: il mercato ha iniziato a prezzare il rischio sovrano giapponese in sé, non più solo il carry trade. Il Tesoro americano è intervenuto vendendo euro, non dollari, per comprare yen senza avvisare la BCE, cosa che non accadeva dal 2011, e ha prestato dollari a Tokyo tramite la FIMA Repo Facility per evitare che il Giappone, primo detentore estero di debito americano, liquidasse Treasury sul mercato aperto. Con l'altra mano il premier Takaichi ha tagliato l'imposta sui consumi dall'8 all'1%, 31,7 miliardi di deficit aggiuntivo l'anno: Washington stampa liquidità per salvare lo yen, Tokyo allarga il buco che quella liquidità dovrebbe tappare.