Market Review: Ottobre 2026
 bedroomtrader
•
A settembre salivano insieme i rendimenti e i chip. A ottobre sono scesi insieme. Il trentennale americano è passato dal 5.64% al 5.31%, il decennale dal 5.29% al 4.93%, e l'indice dei semiconduttori ha perso il 15.4%. Gli stessi soldi che uscivano dall'intelligenza artificiale entravano nei titoli di Stato e nel resto del listino: l'S&P 500 ha chiuso a −0.9%, lo stesso indice a pesi uguali a +4.95%, esattamente il contrario del mese prima.
Il 6 ottobre l'S&P aveva fatto il record a 7,818.93. Da lì il mercato ha cominciato a chiedere a ogni azienda chi paga i data center. Meta ha chiuso il trimestre con la cassa libera a −$2.12 miliardi, Alphabet a −$9.07 miliardi, Amazon a −$33.46 miliardi. Microsoft ha incassato $18.6 miliardi ed è salita. Alphabet ha perso il 12.6% in una seduta. Il KOSPI, che è la cassa di chi vende la memoria, ha chiuso il mese a −16.2% dopo una seduta a −8.4%, e con i conti di SK Hynix una a +6.6%.
Il petrolio è andato per conto suo: Brent da $103.5 a $113.43, WTI a +15.2%, sugli attacchi nel Golfo e sul Mar Rosso. L'oro ha perso il 6.9% e ha chiuso sotto i $4,000 con i tassi in discesa, l'argento il 18%. Bitcoin è rimasto tre settimane in una scatola fra $79,700 e $84,850, poi la sera del 29 qualcuno ha portato via $6.3 miliardi da Binance. Ha chiuso ottobre a $77,435, a −7.3%: il secondo ottobre di fila in rosso, mai successo dal 2014.
Ma prima di cominciare, verifichiamo le prospettive pubblicate il mese scorso:
Le call di fine settembre, a mese chiuso
Le otto previsioni del report di settembre, confrontate con le chiusure di ottobre. Cinque confermate, nessuna mancata. Sul trentennale il livello è arrivato, ma per un altro motivo.
1. Overview Macroeconomica
Il rendimento è sceso con i dati contro. Il CPI di settembre è uscito al 3.7% contro il 3.6% atteso, il core al 2.6% con +0.3% sul mese, la benzina a +9.1% in trenta giorni. I prezzi alla produzione hanno fatto +1.3% in un mese contro +0.6%, 6.3% sull'anno, il dato più alto da dicembre 2022, con l'energia a spiegare più dell'80% ma il dato senza alimentari ed energia comunque a +0.7%. Le vendite al dettaglio +0.8% contro +0.3%. Il PIL del terzo trimestre +3.4%. Il giorno dei prezzi alla produzione il decennale ha perso 10 punti base e il trentennale 13. Il 22 ottobre, senza dati in calendario e con Meta appena pubblicata, il trentennale ne ha persi altri 15.
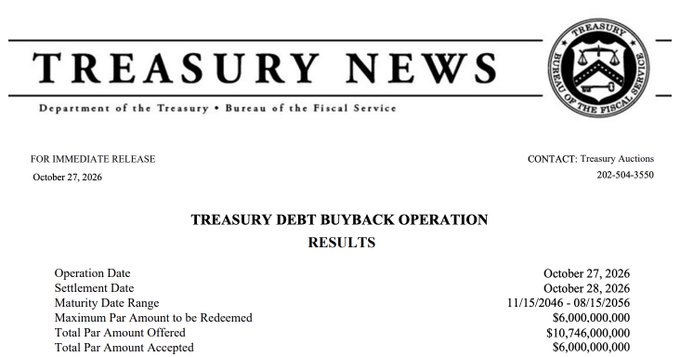
Ha aiutato che l'offerta sia passata senza danni. Il 7 ottobre il decennale aveva toccato il 5.36%, massimo dal 2002, e il trentennale il 5.73%. Lo stesso giorno il Tesoro ha piazzato $39 miliardi di decennali al 5.3%, il tasso d'asta più alto dal 2000, con l'80.3% ai compratori indiretti; il giorno dopo $22 miliardi di trentennali al 5.618%, con il 72.3%. TLT, il fondo sui titoli lunghi, il 5 ottobre aveva chiuso a $77.11, il minimo della sua storia. Ha finito il mese a +5.2%. Il 27 il Tesoro ha ricomprato $6 miliardi sulla parte più lunga della curva, il massimo previsto, con $10.7 miliardi offerti. Sotto questa calma c'è un conto che continua a crescere: gli interessi netti sul debito federale, $1.05 trilioni, hanno superato la spesa per la Difesa. La Cina è scesa a $591 miliardi di Treasury, il minimo dal 2008.
La Fed del 28 ottobre si è fermata al 3.75-4% con un voto 10 a 2, Lisa Cook e Beth Hammack per il rialzo. Il comunicato è da stretta: l'economia passa da "solida" a "forte", l'inflazione "resta elevata". Warsh in conferenza è andato dall'altra parte, con la frase sul non voler "gettare sabbia negli ingranaggi", e il mercato ha creduto all'uomo: il rendimento a due anni è sceso fino al 4.67%, la curva si è irripidita, dicembre è rimasto fra il 78 e l'80%. La probabilità di un rialzo a ottobre aveva toccato il 33.8% dopo CPI e prezzi alla produzione, ed era tornata al 16% in una settimana, sulle revisioni del lavoro e su Meta. Dal 2027 una riunione su otto sarà solo di strategia, senza decisione.
Attorno alla Fed il mondo stringe. Quindici banche centrali su trentatré hanno alzato negli ultimi sei mesi, la quota più alta dal 2023, e il Canada ha alzato per la prima volta in oltre tre anni. La Bank of Japan è rimasta all'1.25% con un voto 8 a 1 e ha scritto che l'inflazione di fondo ha raggiunto il 2%. Il decennale giapponese, che il 6 ottobre aveva pagato il 3.103% all'asta, ha finito il mese al 2.77%. Il cambio si è mosso in due figure scarse, chiudendo a 157.8. Il rischio sulle banche regionali, che a settembre mi preoccupava, questo mese si è allentato.
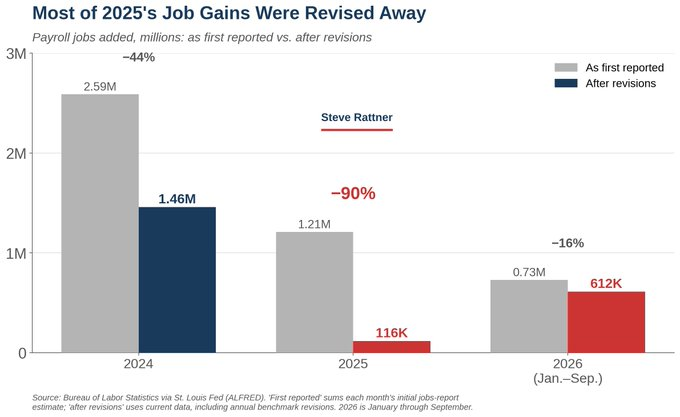
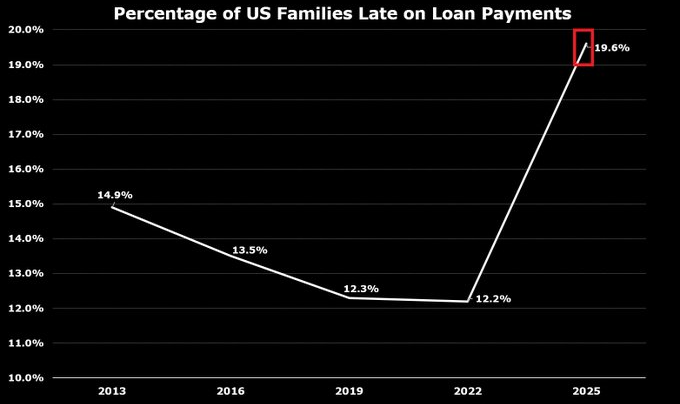
Il lavoro e le famiglie danno il quadro di fondo. Le revisioni portano i posti creati nel 2025 da 1.21 milioni a 116,000, e quelli del 2026 fino a settembre da 730,000 a 612,000. Il 19.6% delle famiglie è stato in ritardo con una rata, contro il 12% del 2022, il dato più alto dal 2010. Il mercato della casa è fermo: 1,510,784 venditori contro 928,892 compratori a settembre, il numero più basso da quando la serie esiste. Il 12.2% dei mutui sugli uffici è in ritardo, e il premio sulle obbligazioni tripla C è a 12 punti mentre l'high yield nel suo insieme resta attorno al 3.18%. Le banche americane hanno $325 miliardi di perdite non realizzate. Eppure il credito largo non si muove e il PIL fa +3.4%. Le due economie sono le stesse di settembre, e la distanza fra loro è aumentata.
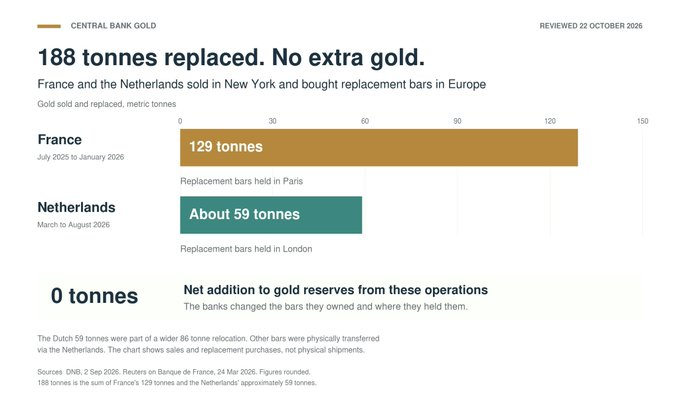
L'oro è sceso per un altro motivo rispetto a settembre. Allora salivano i rendimenti reali. A ottobre il trentennale è sceso di 33 punti base, il dollaro è rimasto fermo a 101.88, e il metallo ha perso lo stesso il 6.9%, chiudendo il 30 a $3,898.90. La correlazione a cento giorni fra GLD e SPY è rimasta incollata allo 0.50 per tutto il mese: quando le azioni vendono, l'oro è una delle cose che si vendono. L'argento ha fatto peggio, da $60 a $49. La struttura ha continuato a comprare: banche centrali a circa 63 tonnellate a settembre, massimo da novembre 2024, la banca centrale cinese al ventitreesimo mese di acquisti con 740,000 once, la Cina con oltre 1,100 tonnellate importate in otto mesi. Francia e Olanda hanno riportato in Europa 188 tonnellate.
2. Scenario Geopolitico
La guerra si è spostata sulla logistica che aggirava il blocco. Per mesi il greggio è uscito dal Golfo con i trasbordi in mare aperto e dal terminale saudita di Yanbu. A ottobre sono stati colpiti entrambi: gli Houthi su Yanbu e Shaybah il 20, i Guardiani della Rivoluzione su quattro petroliere durante i trasbordi nel nord del Golfo, altre tre navi sulle mine a ovest dello Stretto. A inizio mese le note davano il greggio dal Golfo sopra i 14 milioni di barili al giorno, l'80% di prima della guerra. Il 30 ottobre il WTI ha toccato $104.99 dopo un altro attacco a una petroliera.
Riad ha passato il mese sotto tiro. L'aeroporto è rimasto chiuso fino al 17 ottobre, durante il congresso mondiale del petrolio disertato dai capi delle grandi compagnie occidentali, e il 46.7% dei voli sauditi è stato cancellato. Amin Nasser, il capo di Aramco, ha stimato le scorte commerciali mondiali sotto i 6 miliardi di barili, da 10 a inizio crisi, e fino a due anni per ripristinare la sicurezza in mare. Le ambasciate americane in tutta la regione hanno emesso un bollettino congiunto, e il personale non essenziale è uscito dalle basi saudite. Axios ha scritto dell'ordine al Pentagono di completare i preparativi per riprendere operazioni su larga scala in Iran. Il mese si chiude senza quell'attacco, con Trump che lo esclude "oggi" e una lettera del vicepresidente Vance che riapre ai negoziati.

Il prezzo ha seguito il greggio più dei raffinati. Il margine sul gasolio, calcolato sui contratti di dicembre, è sceso da $100.9 a $92.3, mentre il greggio sugli stessi contratti saliva del 17.8%. La riserva strategica americana è a 283.8 milioni di barili, il minimo dal 1982. Washington ha autorizzato fino ad aprile le transazioni sul gasolio russo, tre settimane dopo una legge di sanzioni. Il conto arriva già ai consumatori: tariffe del Ringraziamento a +31% sull'anno, carburante per aerei a +91% dall'inizio della guerra.
La guerra ha trovato un bersaglio nuovo. Il presidente del parlamento iraniano Ghalibaf ha annunciato una "Persian Gulf Data Authority" e ha avvertito governi e fondi della regione: chi dà capitale, terra o energia alle aziende di intelligenza artificiale accusate di sostenere operazioni militari ne risponde. I data center di Amazon negli Emirati e in Bahrain erano già stati colpiti, e quello in Bahrain è fuori uso da sei mesi. Chi aveva messo capacità nel Golfo per avere energia a basso costo adesso ha anche quel rischio a bilancio.
Altrove la politica si è mossa senza decidere. Il blocco di Netanyahu è rimasto senza maggioranza alla Knesset, e il Likud parla di brogli. Putin ha invitato Zelensky a Mosca; i droni ucraini intanto hanno continuato sulle raffinerie, e il "cessate il fuoco energetico" annunciato da Trump è stato smentito da Kiev lo stesso giorno. L'Unione Europea ha imparato cosa vuol dire sanzionare chi controlla i minerali: Pechino ha messo in lista 14 entità europee, fra cui una ditta tedesca da una dozzina di dipendenti da cui dipende la filiera ottica di ASML, e Bruxelles ora cerca uno scambio. In America si vota il 3 novembre, con Trump che dice di rispettare il risultato "se saranno elezioni oneste", e con la promessa di $5,000 a ogni adulto se i repubblicani tengono il Congresso, costo stimato $1,350 miliardi.
3. Intelligenza Artificiale e Tecnologia
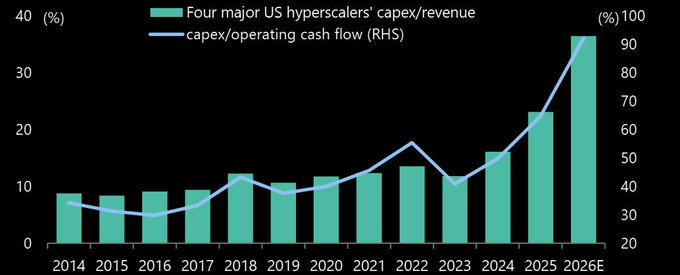
Ottobre ha portato il conto dei data center dalle stime ai bilanci. Quattro numeri dello stesso trimestre: Microsoft +$18.6 miliardi di cassa libera, Alphabet −$9.07 miliardi (secondo trimestre di fila sotto zero), Meta −$2.12 miliardi, Amazon −$33.46 miliardi in tre mesi e −$42.4 miliardi in dodici. In tutto fa circa −$26 miliardi. I ricavi non sono il problema: Azure +48%, AWS +39.3%, la crescita più veloce da quasi cinque anni, Google Cloud più che raddoppiato con $514 miliardi di ordini.
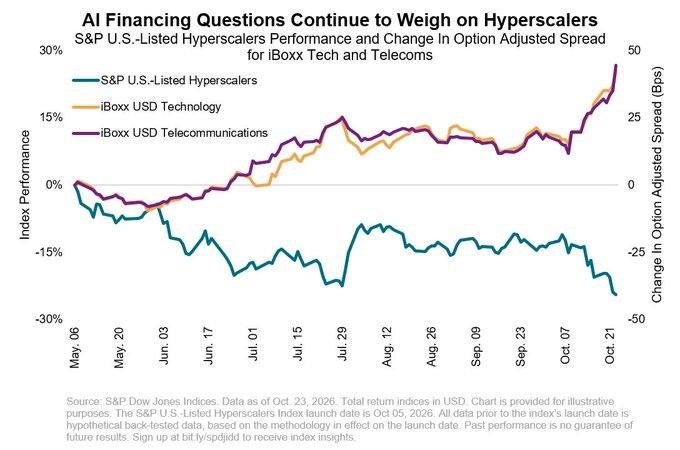
Nessuno ha tagliato. Meta ha alzato la guida 2026 a $135-145 miliardi, Alphabet è a $195-205 miliardi, Microsoft oltre $50 miliardi in un trimestre. Amazon ha speso $77.3 miliardi in tre mesi contro i $58.7 attesi, conferma i $220 miliardi per il 2026, e dice che il 2027 sarà più alto ("meaningfully"). La differenza si finanzia ormai anche con le azioni: un aumento di capitale di Alphabet con Berkshire, una vendita di Meta fino a $95 miliardi. Gli spread delle obbligazioni tecnologiche si sono allargati di circa 35 punti base da maggio.
Il mercato ha punito chi spende senza distinguere la catena: oltre venti titoli tecnologici in bear market, da AppLovin a −65% a Oracle a −50%, Broadcom a −31%, Alphabet a −28%. Più del 60% dell'S&P 500 sta almeno il 20% sotto il proprio massimo, e quattro delle Magnificent 7 sono in bear market. Intel ha perso più di un quinto sulla guida, con la debolezza dei PC almeno fino a metà 2027. Il 13 ottobre Microsoft ha presentato Maia 300, il terzo chip fatto in casa, con il 40% di risposte in più a parità di corrente, e Samsung e SK Hynix hanno perso l'8% in una seduta.
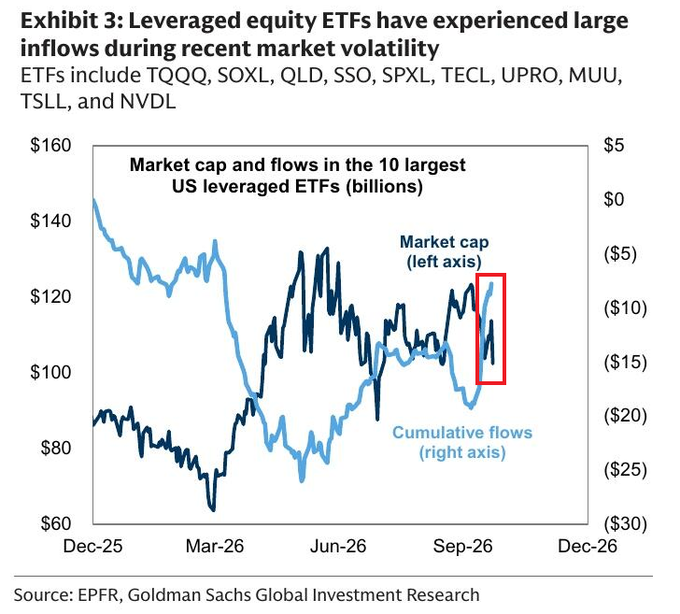
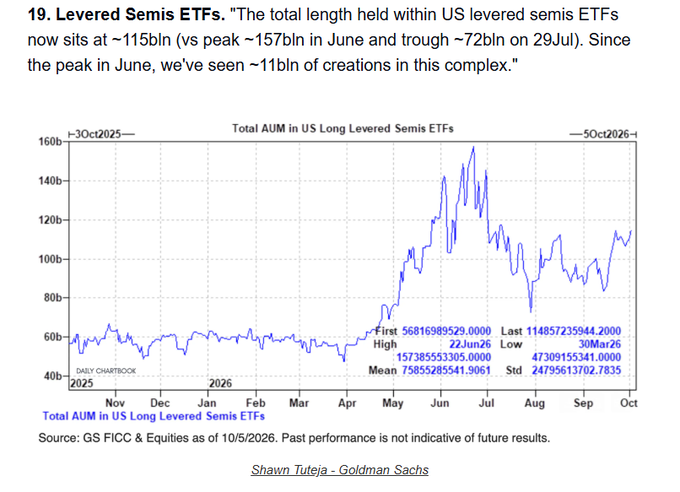
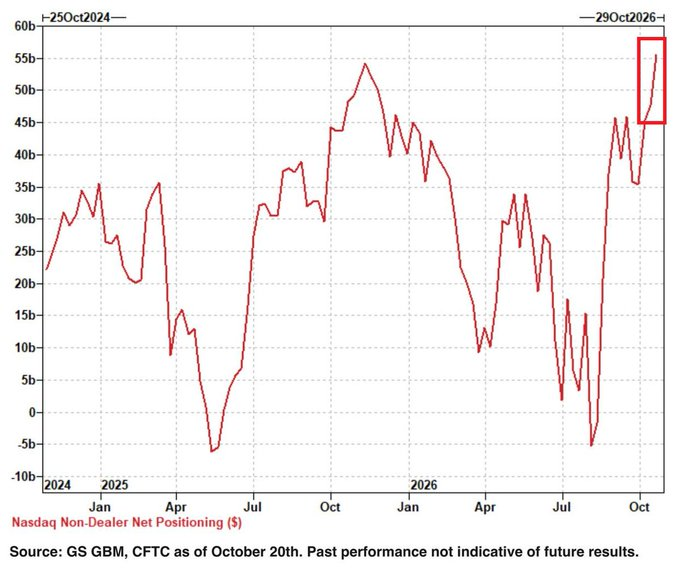
Il test che uso da luglio dice ancora leva: se il prezzo scende e gli ordini già firmati non si muovono, a vendere è chi è costretto. SK Hynix ha chiuso il trimestre con un utile operativo di 83,300 miliardi di won, margine al 79.7%, oltre metà della capacità 2027-2028 sotto contratto, e si aspetta la carenza fino al 2030. La Corea a settembre ha esportato chip per $60.3 miliardi, +262.8%. Il portafoglio ordini cloud di Amazon, Google e Microsoft è a circa $1,700 miliardi. Dall'altra parte, nei fondi a leva long sui chip c'erano $115 miliardi secondo Goldman. Il fondo a tripla leva ha perso il 41% in otto sedute, e proprio mentre scendeva ha raccolto $4.15 miliardi e poi altri $7 miliardi in una settimana. Al 20 ottobre i fondi speculativi erano long sul Nasdaq per $55 miliardi, il massimo mai registrato.
Il dato che conta sul medio periodo è quello dell'economia reale: gli investimenti privati americani in computer e software sono al 5.05% del PIL, sopra il 4.46% del picco del 2000, e la spesa dei grandi del cloud all'1.75%, sopra le telecomunicazioni del 2000. Google ha firmato con Constellation venti anni e 890 megawatt di nucleare, $4.3 miliardi. La domanda di quel denaro passerà da un'altra verifica il 17 novembre, con Nvidia.
4. Mercati Digitali e Crypto
Bitcoin ha aperto il mese salendo a $87,146 il 2 ottobre, sul payroll debole, e ha passato il resto a scendere a gradini. L'8 ottobre, con il fondo a tripla leva sui chip a −10.3%, ha perso gli $83,000 in chiusura, con $1.16 miliardi di liquidazioni in un giorno e il prezzo medio di chi ha comprato tramite ETF ($84,318) rimasto sopra. Da lì la scatola: $79,700-$84,850 per tre settimane, quattro discese su $80,000, una sola ora sotto il 15 ottobre e ritorno a $82,550 in due ore. Il 21 ottobre è arrivato a $84,850, ha chiuso $288 sotto la mia soglia, e il giorno dopo con Meta gli ETF hanno venduto $635.5 milioni. Un ETF su Bitcoin si vende in un clic, e chi aveva bisogno di liquidità l'ha usato così.
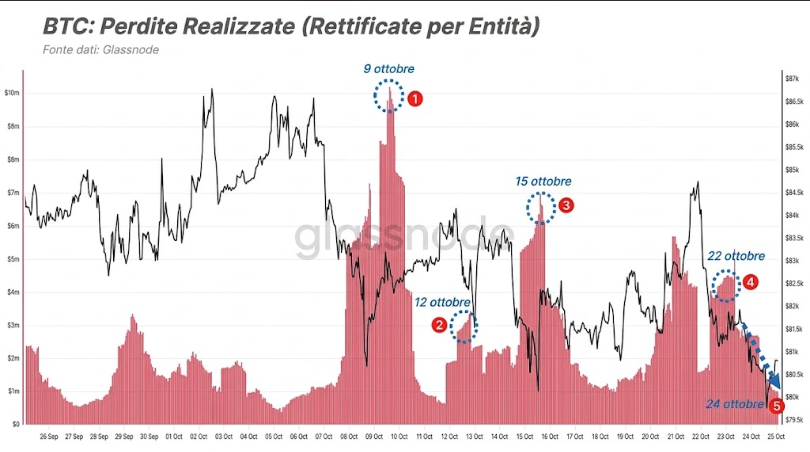
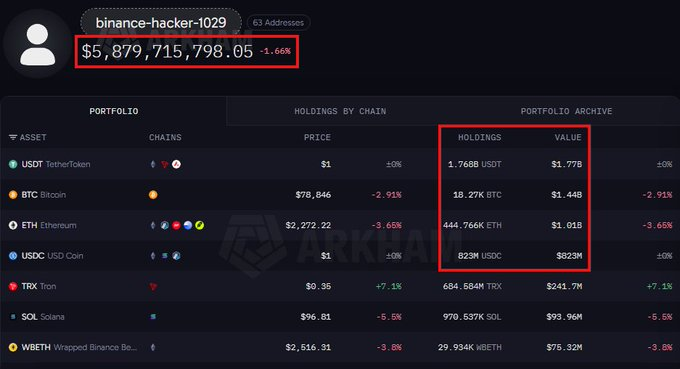
Il furto ha rotto una scatola già carica. Fra le 21:05 e le 21:24 italiane del 29 ottobre sono usciti da Binance $6.3 miliardi, quattro volte Bybit, a partire dal portatile di un ingegnere. TRM e Chainalysis indicano la Corea del Nord. Metà è congelata, fra Tether, Circle e Ripple. L'altra metà, 462,600 ETH e 18,270 BTC divisi su diciannove indirizzi, è ferma. Il premio di Coinbase era sotto zero da giorni e l'open interest saliva con il prezzo in calo, quindi il movimento l'ha fatto la leva: $1.39 miliardi di posizioni chiuse in dodici ore, minimo di $76,190 il 30. Gli ETF, dopo quattro sedute di entrate per $440.7 milioni, il 30 hanno perso $643.3 milioni secondo SoSoValue (una fonte dà $488 milioni).
La media a un anno ha chiuso il mese a $77,106, e il prezzo le è rimasto sopra in ogni chiusura, il 30 di soli $4. Scende di circa $50-$90 al giorno, e a prezzo fermo sarà attorno a $75,600 a fine novembre. La media a 200 giorni è a $73,132, il costo dei compratori recenti attorno a $73,700. Il mio pavimento sulla call resta $70,000.
La lettura di fondo non è cambiata tutta insieme. I segnali di lungo periodo hanno girato positivi: l'incrocio delle medie a 111 e 200 giorni, l'indice di CryptoQuant tornato al segnale d'acquisto (sui quattro casi dal 2015 il prezzo era sempre più alto un anno dopo, ma in due era sceso ancora prima). J.P. Morgan ha messo Bitcoin per la prima volta nelle stime di lungo periodo, al 10% composto, in una tabella separata. Sul breve no: 32,000 BTC arrivati sugli exchange il 7 e 8 ottobre, di cui 17,200 del governo americano, e Arthur Hayes che ha venduto tutto il portafoglio direzionale.
Ether ha perso il 16.1%, due volte Bitcoin, con BitMine vicina al tetto del 5% dell'offerta e i fondi in uscita. Monero ha chiuso una settimana a $597.48, il massimo della serie, con 73 exchange che l'hanno tolto. Tether incassa da sola metà dei ricavi del settore, ICE ha annunciato un mercato americano di perpetui costruito su Hyperliquid e HYPE ha fatto +16% in sette giorni. Lo short che ho aperto su UNI il 6 ottobre, con il token a $9.08 il giorno prima, era a $7.34 il 9.
5. Sintesi del Mese: il Conto alla Cassa
Il primo filo è che il rendimento lungo ha smesso di seguire il dato. Inflazione sopra le attese, PIL al 3.4%, Fed con due voti per il rialzo, e il trentennale scende di 33 punti base. Il compratore marginale di Treasury a ottobre è stato chi vendeva chip. Le aste hanno retto, e chi a settembre fissava il prezzo vendendo debito a ottobre ha trovato una domanda che non aspettava. Il problema dell'offerta resta intero, con gli interessi sopra la Difesa e la Cina che esce: il 4 novembre il Tesoro dice come intende finanziarlo.
Il secondo è la rotazione dentro la borsa. Settembre e ottobre sono lo stesso film al contrario: −0.5% e −5.2% a settembre, −0.9% e +4.95% a ottobre, S&P e pesi uguali. Il Nasdaq 100 ha perso il 6.65%, i chip il 15.4%, e i fondi hanno raggiunto il long da record sul Nasdaq proprio durante la discesa.
Il terzo è la cassa. Chi paga da solo è salito, chi paga a debito o con le azioni ha perso un ottavo in un giorno, e chi incassa dall'altra parte del contratto fa margini all'80% con la carenza scritta fino al 2030. Gli ordini restano lì, ed è quello che tiene in piedi la lettura "leva e non domanda". Se si muovono gli ordini, cambia tutto.
I numeri duri del mese. KOSPI a −41% dal massimo nella seduta peggiore, chip a −15.4%, oro sotto i $4,000, argento a −18%, Ether a −16%, $6.3 miliardi rubati, famiglie in ritardo al 19.6%, posti del 2025 rivisti del 90%, scorte di petrolio sotto i 6 miliardi di barili. Quelli buoni, che pesano uguale: PIL al 3.4%, aste assorbite, S&P a pesi uguali a +4.95%, Azure a +48% e AWS a +39%, memoria venduta fino al 2030, high yield al 3.18%, e metà del bottino di Binance congelata in due giorni. Novembre si apre con un voto, un rifinanziamento e un rapporto sul lavoro nella stessa settimana.