Market Review: Settembre 2026
 bedroomtrader
•
Il 16 settembre la Federal Reserve ha alzato i tassi al 3,75-4%, con un voto di 12 a 0. È il primo rialzo dal luglio 2023 e il primo di Warsh. Sei settimane prima lo stesso comitato aveva tenuto fermo 9 a 3. Il manuale dice che una banca centrale che stringe compra credibilità e fa scendere i rendimenti lunghi. Il trentennale americano ha fatto il contrario: era al 5,25% a fine agosto, ha chiuso settembre al 5,64%, e il primo ottobre ha toccato il 5,69%.
Ad agosto il Tesoro aveva cominciato a comprare il proprio debito per tenere un tetto al 5,30%. A settembre quel tetto è saltato con il Tesoro dentro il mercato. Il 3 settembre ha riacquistato 12,5 miliardi di dollari di titoli, l'11 ne ha annunciati 18,5, e il 24, con il trentennale già al 5,49%, ne ha annunciati 6 e comprati 4,08. La taglia è salita e poi è scesa, mentre il rendimento saliva e basta.
Con il denaro al prezzo più alto dal 2004, il mercato si è ristretto. L'S&P 500 ha chiuso il mese a meno 0,5%, lo stesso indice a pesi uguali a meno 5,2%. Il Nasdaq 100 ha fatto più 3,2%, i semiconduttori più 9,5%. L'oro ha perso il 6,6%, i bond municipali hanno avuto il mese peggiore dal 1987, e Bitcoin ha chiuso intorno agli $84,000 dollari, circa il 7% sopra agosto, dopo aver ripreso la media a 365 giorni. Sotto, il diesel americano ha segnato il record nominale a 6,505 dollari al gallone e gli Stati Uniti hanno affondato petroliere iraniane per la prima volta in questa guerra.
Una nota di metodo. Dall'11 al 20 settembre ero in vacanza e le note di quei giorni non esistono. In quella finestra sono caduti il rialzo della Fed, il CPI di agosto, il voto sul CLARITY Act e il massimo del greggio. Li ho ricostruiti dalle chiusure giornaliere sui grafici e dalle fonti pubbliche, e dove un numero viene da lì lo dico.
Ma prima di cominciare, verifichiamo le prospettive pubblicate il mese scorso:
Le call di fine agosto, a mese chiuso
Le otto previsioni del report di agosto, confrontate con le chiusure di settembre. I livelli vengono dai grafici giornalieri, anche per i dieci giorni in cui ero via.
1. Overview Macroeconomica
La decisione del 16 settembre è arrivata dopo due dati. Il 4 settembre il rapporto sul lavoro di agosto ha dato 162.000 nuovi posti contro 53.000 attesi, disoccupazione al 4,1%, e nell'indagine sulle famiglie 569.000 occupati in più, l'aumento più grande da novembre 2023. L'11 settembre il CPI di agosto è uscito al 3,4% annuo, fermo, con il core al 2,4% ma in salita dello 0,3% sul mese contro lo 0,2% atteso, e l'energia a più 2,1% in trenta giorni. A inizio mese il mercato dava un rialzo al 66%. I nove membri che a luglio avevano votato per tenere fermo hanno cambiato lato tutti insieme, e sedici partecipanti su diciotto hanno indicato un altro rialzo nelle proiezioni. Warsh non ha dato una traiettoria: dice di non fare forward guidance.
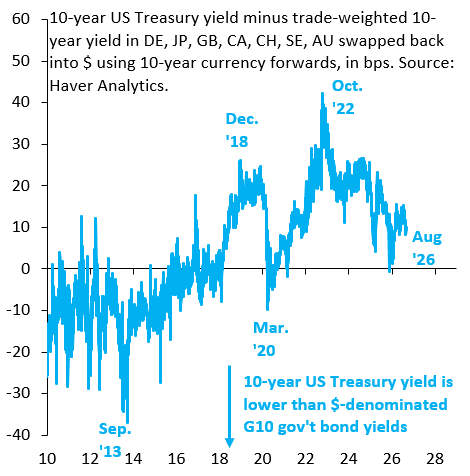
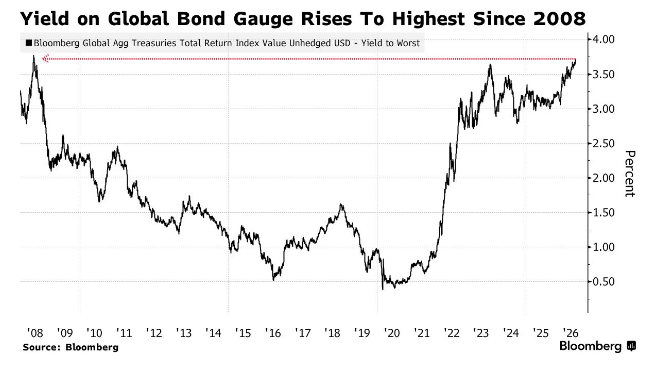
Il mercato obbligazionario non ha premiato la stretta. Il decennale è passato dal 4,76% al 5,29%, sopra i livelli di prima della crisi del 2008. L'asta a sette anni del 24 settembre ha pagato il 5,085%, il rendimento più alto dal 1993. Il mutuo a trent'anni ha toccato il 7,45% nella rilevazione giornaliera di Mortgage News Daily, con la media settimanale di Freddie Mac al 7,03%. I primary dealer, che di solito assorbono la carta in eccesso, hanno ridotto le posizioni sui Treasury invece di aumentarle. E i future a fine mese prezzavano quasi un punto di rialzi entro settembre 2027.
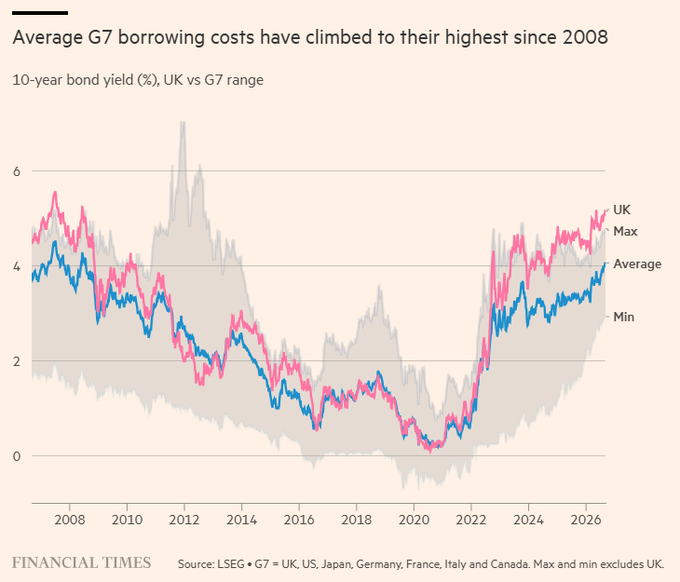
Il Tesoro è rimasto in campo con una scala che agosto non lasciava prevedere. I 12,5 miliardi del 3 settembre erano il triplo della taglia di agosto, i 18,5 dell'11 settembre uno dei riacquisti settimanali più grandi di sempre. Poi il passo indietro: 4,08 miliardi accettati su 6 il 24 settembre, con il rendimento venti punti base sopra la vecchia soglia di dolore. Il debito federale ha superato i 40.000 miliardi, quello in mano al pubblico è sopra il 100% del PIL, e il costo medio del debito nel G7 è il più alto dal 2008. In Francia i CDS a cinque anni sono saliti a 72 punti base, massimo da tredici anni. Nel Regno Unito il costo del debito lungo è ai massimi da trent'anni.
Dentro lo stesso mercato del credito ci sono due bilanci opposti. Le aziende non finanziarie americane pagano interessi netti per meno dell'1% del PIL, come negli anni Sessanta, perché nel 2020 e 2021 hanno bloccato tassi fissi lunghi e oggi incassano interessi sulla cassa. Lo Stato si è finanziato a breve e paga il conto pieno. Per questo a settembre le emissioni di obbligazioni aziendali di alta qualità sono andate verso i 215 miliardi, il settembre più grande di sempre, mentre il Tesoro doveva ricomprare la propria carta.
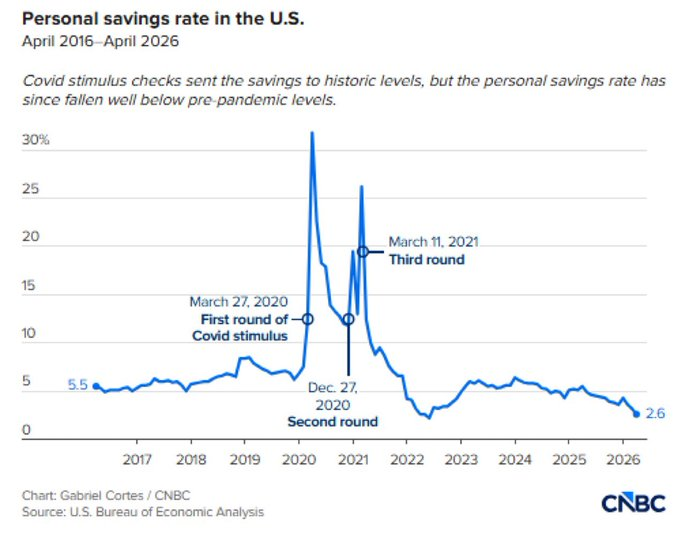
Il consumatore sta sull'altro lato della forbice. Le insolvenze oltre i sessanta giorni sui prestiti auto subprime sono al 5,2%, record assoluto e 1,7 punti sopra il picco del 2008, su un debito auto totale di 1.710 miliardi. I passaggi a insolvenza grave sulle carte di credito fra i 18 e i 29 anni sono al 10,1%, il doppio del 2021. Il tasso di risparmio di agosto è sceso al 4,1%, e il debito al consumo ha passato i 5.190 miliardi. Blackstone ha limitato i riscatti dal suo fondo principale di private credit per il secondo trimestre di fila, concedendo metà del 10% richiesto. Dall'altra parte, i fondi monetari custodiscono 7.940 miliardi a un tasso vicino a quello della Fed. Chi ha cassa incassa, chi non ne ha finanzia la spesa al 20%.
Il lavoro ha chiuso il mese contraddicendo il suo inizio. Il rapporto di settembre, uscito il 2 ottobre, ha dato 29.000 posti contro 89.000 attesi, agosto rivisto da 162.000 a 133.000, disoccupazione al 4,2%, salari a più 0,1%. Due giorni prima il PCE di agosto era uscito al 3,4% contro il 3,7% atteso. Le probabilità di un secondo rialzo il 28 ottobre, che dopo la riunione stavano sopra il 70%, sono scese sotto il 25%. La Fed ha alzato sul dato forte di agosto e si ritrova con quello debole di settembre.
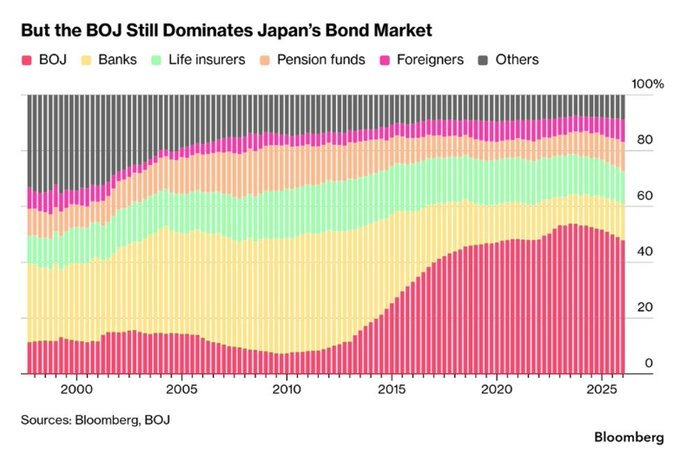
Il Giappone resta il secondo fronte del debito. A inizio mese il cambio è sceso fino a 152,9 dopo l'intervento di Tokyo, finanziato vendendo 88 miliardi di dollari di titoli esteri in un mese, un record. Poi è risalito a 157,6. Il decennale giapponese è arrivato al 3,1%, massimo da trent'anni. La Bank of Japan detiene ancora il 46% dei titoli di Stato. Secondo l'autorità di vigilanza, 51 banche regionali su 97 avevano perdite non realizzate a marzo, prima di questo rialzo, e fra settembre e dicembre devono restituire alla banca centrale 8.400 miliardi di yen di prestiti agevolati. La BCE intanto ha alzato i tassi al 2,65%, secondo rialzo dell'anno, e ha chiesto a Washington di coordinarsi la prossima volta che vende euro per sostenere lo yen.
L'oro ha avuto il mese peggiore da marzo. Da 4.481 a 4.187 dollari, con una seduta a meno 3,8% il 28 settembre, quasi tre deviazioni standard. Ha chiuso più volte sotto la media a duecento giorni. I compratori di struttura non si sono mossi: la banca centrale cinese ha comprato 20 tonnellate ad agosto, il massimo da ottobre 2023, e il 69% dei suoi acquisti del 2026 è caduto sui ribassi estivi. Ha venduto l'Occidente a leva, con i rendimenti reali in salita e il dollaro a più 2% nel mese.
2. Scenario Geopolitico
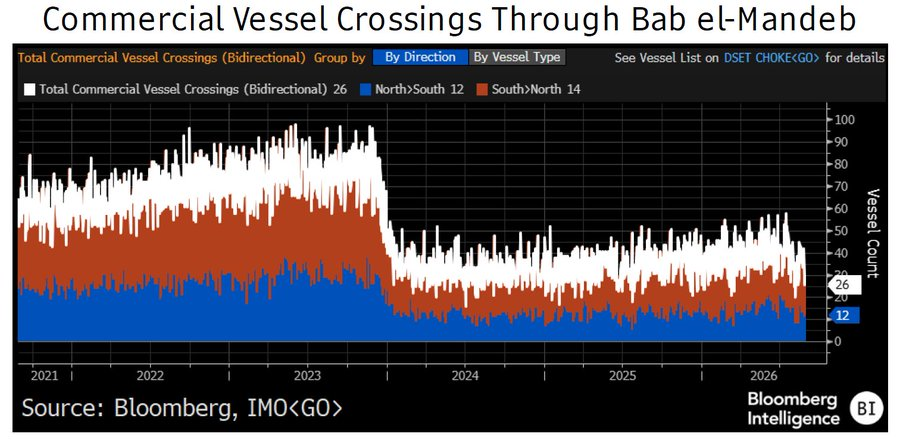
La guerra con l'Iran a settembre ha cambiato natura in mare. Fino ad agosto le navi venivano colpite. Nella seconda settimana di settembre gli Stati Uniti hanno affondato cinque petroliere iraniane, fra cui la MT Kylo, la prima nave commerciale affondata dalla marina americana dal 1945. L'Iran ha risposto attaccando dieci navi vicino a Hormuz, fino alle acque irachene e al largo di Dubai, e ha esteso l'avviso di evacuazione a Kuwait e Bahrain. Una nave colpita torna in servizio dopo mesi di cantiere, una nave affondata esce dalla flotta mondiale, e i cantieri hanno liste d'attesa di anni. Il problema passa dal costo del nolo alla dimensione della flotta.
Il greggio ha prezzato l'escalation e poi l'ha restituita. Il Brent è salito da 90 a 110 dollari l'11 settembre, il WTI a 106,75 il 15. Poi sette sedute di ribasso consecutive, la serie più lunga da agosto 2025, quando il mercato ha letto una via d'uscita diplomatica. Il Brent ha chiuso il mese a 103,5, il WTI a 90,4. Il transito diretto per Hormuz costa fra 6 e 9 dollari al barile tutto compreso, contro i 50 centesimi di gennaio.
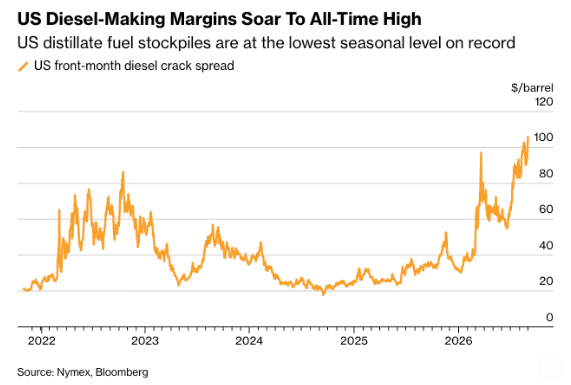
I raffinati non sono scesi con il greggio. Il margine fra gasolio e greggio, che ad agosto aveva rotto i 100 dollari al barile, a settembre non è mai sceso sotto 98,8 e ha toccato 117,9 il 16. Il diesel al dettaglio è arrivato a 6,505 dollari al gallone il 21 settembre, la benzina a 4,48. Le raffinerie americane lavorano al 96,8% della capacità e non possono fare di più, quindi aprire la riserva strategica, scesa a 285 milioni di barili di greggio, non produce un gallone di gasolio. JPMorgan stima che le scorte mondiali arrivino al pavimento operativo di 6,8 miliardi di barili se lo Stretto resta chiuso. Al Congresso è arrivata una proposta di legge per bloccare l'export di diesel fino a gennaio 2027. La Casa Bianca prima l'ha tenuta sul tavolo, poi l'ha smentita.
L'Europa ha scoperto di essere la parte esposta. Il commissario all'Energia ha scritto ai ministri di una crisi dei prezzi legata all'offerta, con gli stoccaggi al 70%, dodici punti sotto l'anno scorso. In una settimana i droni ucraini hanno colpito quattro raffinerie russe, a Mosca, Kuibyshev, Ufa e Novoshakhtinsk, e l'export russo di gasolio è sceso sotto un milione di tonnellate al mese. In Francia una stazione su sette aveva almeno un carburante esaurito.
Il limite americano è militare prima che politico. Dopo il dissenso formale dei comandi di fine agosto, Trump ha detto che l'Iran "non è una grande guerra" e ha escluso l'opzione nucleare. Military Times ha confermato che la base navale di Manama era stata quasi distrutta nei primi giorni, cosa taciuta per mesi. Gli intercettori Patriot sono scesi da 2.330 a meno di 850 secondo il CSIS, e il costo della guerra è a 43,6 miliardi. Il 19 settembre gli Houthi hanno colpito Riad e il terminale di Yanbu, lo sbocco saudita sul Mar Rosso, pochi giorni prima del vertice del Golfo all'ONU. Trump ha annullato il raid di risposta con le bombe già caricate. A fine mese Washington ha cominciato a chiudere la base di Erbil, dopo 23 anni in Iraq.
Attorno al conflitto, l'Oriente costruisce l'alternativa. Al vertice della SCO l'Iran ha proposto una banca e un'agenzia di credito all'export indipendenti, il Pakistan ha detto di non sentirsi vincolato dalle sanzioni americane, e la Cina ha portato a 1,6 milioni di barili al giorno gli acquisti di greggio russo, terzo aumento mensile di fila. Pechino ha esteso la tregua commerciale con Washington fino a gennaio 2027, ha rassicurato Trump sull'Iran e lo stesso giorno ha rassicurato Teheran. Ha poi lanciato un piano quinquennale di esplorazione mineraria su petrolio, ferro, rame, alluminio e terre rare. In Nord America il Canada ha messo dazi di ritorsione al 50% sull'acciaio americano, e l'annuncio di Trump sul controllo "permanente" della Groenlandia del 18 settembre resta un testo non firmato.
3. Intelligenza Artificiale e Tecnologia
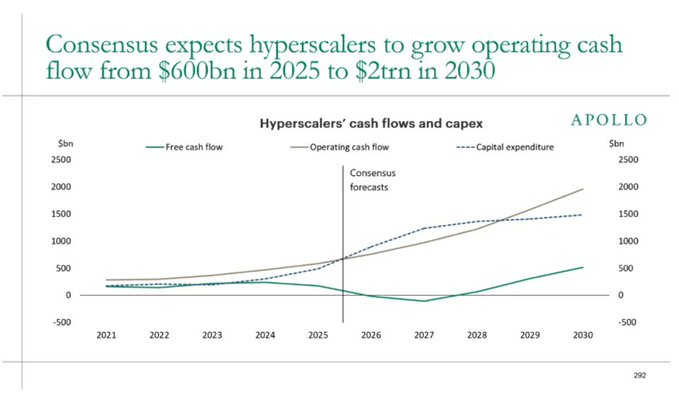
Settembre ha dato due numeri che vanno letti insieme. Il primo è di Micron: nel trimestre chiuso a fine agosto ha fatto 54,23 miliardi di ricavi, più 379% in un anno, con un margine lordo dell'87% e un free cash flow record di 33,2 miliardi. I volumi sono cresciuti a una cifra, il resto è prezzo. I clienti hanno versato 12,3 miliardi di depositi in contanti e firmato 26 contratti fino al 2031. Il secondo numero è di chi paga: Alphabet nel secondo trimestre ha avuto il primo free cash flow negativo dalla quotazione del 2004, meno 5,9 miliardi su 44,9 di capex.
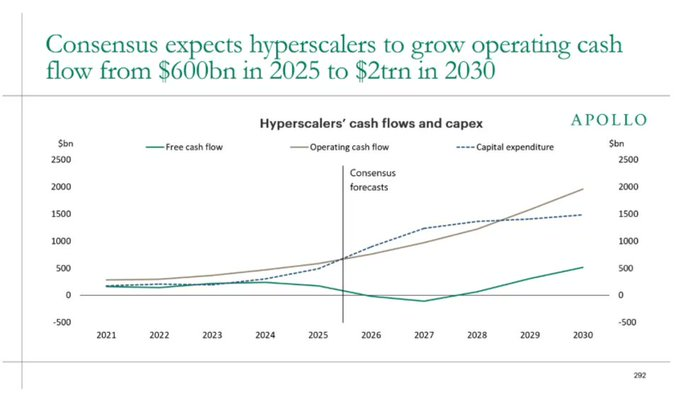
La spesa dei quattro grandi va verso i 791 miliardi nel 2026 contro i 416 del 2025, dieci volte il 2019. I capex crescono del 70% l'anno, i flussi di cassa operativi del 23%, e le stime di Epoch AI e Apollo portano il free cash flow aggregato a zero fra il terzo trimestre e il 2027. La differenza si finanzia a debito: oltre 410 miliardi presi a prestito nel 2026 per i data center, più un mercato da 61 miliardi di titoli garantiti dagli affitti dei server. Chi incassa sta in Asia. L'export coreano di semiconduttori nei primi venti giorni di settembre è stato di 34,1 miliardi, più 259% sull'anno. Samsung è passata dal 21 al 33% del mercato delle memorie HBM in un trimestre, con SK Hynix scesa al 50%.
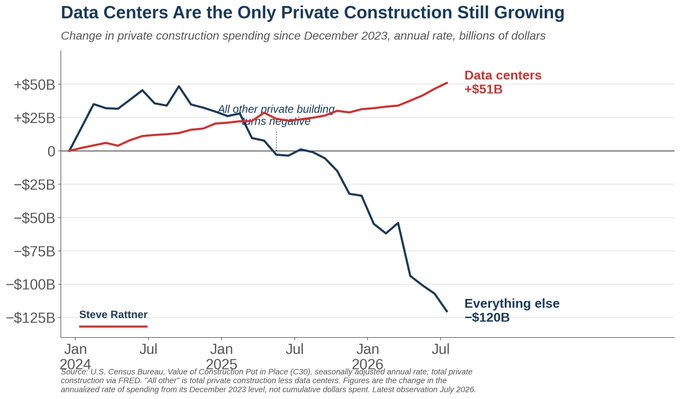
L'argomento contro la bolla si è rafforzato sui ricavi. Secondo Exponential View i ricavi globali dell'intelligenza artificiale viaggiano a 229 miliardi annualizzati, tre volte e mezzo un anno fa, e raddoppiano ogni sette mesi. Il rendimento sul capitale dei data center è stimato intorno al 20% contro un costo del capitale dell'11-13%. I margini di tecnologia, media e telecomunicazioni sono al record del 24%, contro il 9% del resto dell'indice. La costruzione di data center è salita del 57% in un anno mentre tutta l'altra edilizia privata scendeva, e il rame ha fatto il massimo storico due volte nel mese.
Gli argomenti contrari sono altrettanto concreti. Mark Stevens, nel consiglio di Nvidia dal 2008, ha venduto azioni per circa 947 milioni in un mese, dopo il rialzo seguito alla trimestrale. La Fed di San Francisco ha aggiornato le stime di produttività totale dei fattori e non ci vede ancora l'effetto che ebbe internet. Il settore Information americano ha perso 23.000 posti ad agosto, ai minimi dal 2015. E il tasso di obsolescenza delle GPU, su cui poggia il valore di tutte quelle garanzie, sul campo non è ancora stato misurato.
La domanda intanto è diventata pubblica. La Corea del Sud ha lanciato "AI for Everyone", accesso gratuito e illimitato per 51 milioni di cittadini, pagato dallo Stato. Meta ha portato Muse, un modello che gira in locale, al primo posto fra le app gratuite in dieci giorni. Bessent ha chiuso in diretta la porta all'immunità legale chiesta dai laboratori per i danni degli agenti autonomi: la responsabilità resta su dirigenti e società. La Cina ha messo dazi fino al 99,2% sul diclorosilano giapponese per costruirsi in casa la filiera dei wafer, mentre il suo chip migliore offre meno di metà della potenza di calcolo di quello di Nvidia. SpaceX ha lanciato i primi 26 satelliti Starlink V3, e Google manda in orbita i propri chip per provare il calcolo fuori dall'atmosfera.
4. Mercati Digitali e Crypto
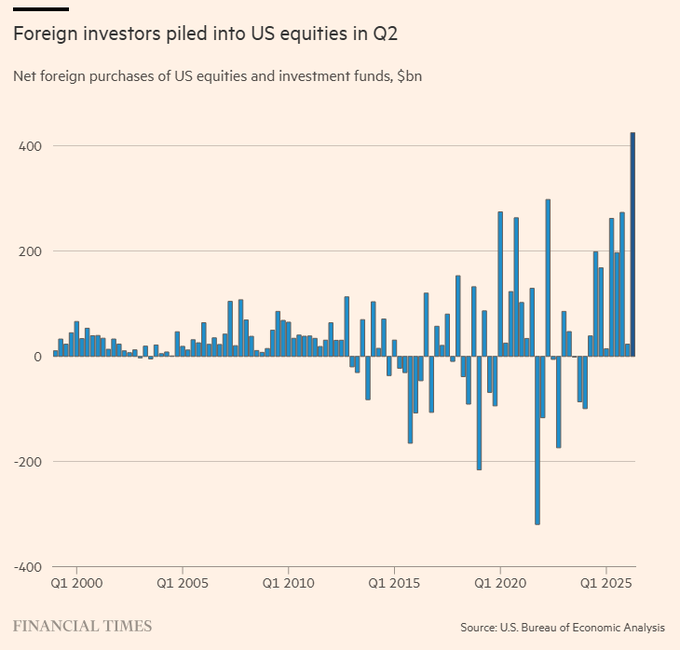
Il capitale a settembre ha scelto con precisione. I fondi azionari globali hanno perso 45 miliardi in due settimane mentre il tech ne incassava 1,9. Il sondaggio AAII ha segnato il 53% di ribassisti con il Nasdaq sui massimi. Lo short interest sul titolo mediano dell'S&P 500 è al 3,2% della capitalizzazione, il più alto dal 2009. Il retail ha ritirato 300 milioni dagli ETF in un giorno, il deflusso più grande mai registrato, quasi tutto dai semiconduttori. Nello stesso trimestre gli investitori esteri avevano messo 426 miliardi nelle azioni americane, un record. Gli istituzionali hanno un'allocazione azionaria sopra il 57%, il massimo da 25 anni.
Sotto l'indice la base ha ceduto. A fine mese solo il 25% dei titoli dell'S&P 500 stava sopra la media a cinquanta giorni, contro il 70% di metà agosto, e il 58% stava sotto quella a duecento. L'indice a pesi uguali è sceso per sette settimane di fila, una serie vista solo nel 2000 e nel 2022. Il premio per il rischio azionario, rendimento degli utili meno decennale, è il più basso da 25 anni. La correlazione fra S&P 500 e rendimento del decennale è intorno a meno 0,40, minimo dal 1999, e quella fra tech e resto dell'indice è ai livelli di vent'anni fa. I buyback sono entrati nel blackout delle trimestrali: la quota dell'indice libera di ricomprare scende da circa il 90% a poco più del 20% il 13 ottobre.
Bitcoin ha fatto il suo mese migliore dell'anno per struttura. Il 15 settembre il Senato ha bocciato il CLARITY Act 49 a 50, e quel giorno il prezzo ha segnato il minimo del mese a 74.945. Sei giorni dopo era a 87.364. Il 18 settembre ha chiuso sopra la media a 365 giorni per la prima volta da novembre 2025, e il 21 gli ETF spot americani hanno assorbito 11.530 BTC in una seduta, il flusso più grande da novembre 2024. Le vendite settimanali dei detentori di lungo periodo sono scese da 105.000 a 21.000 BTC.
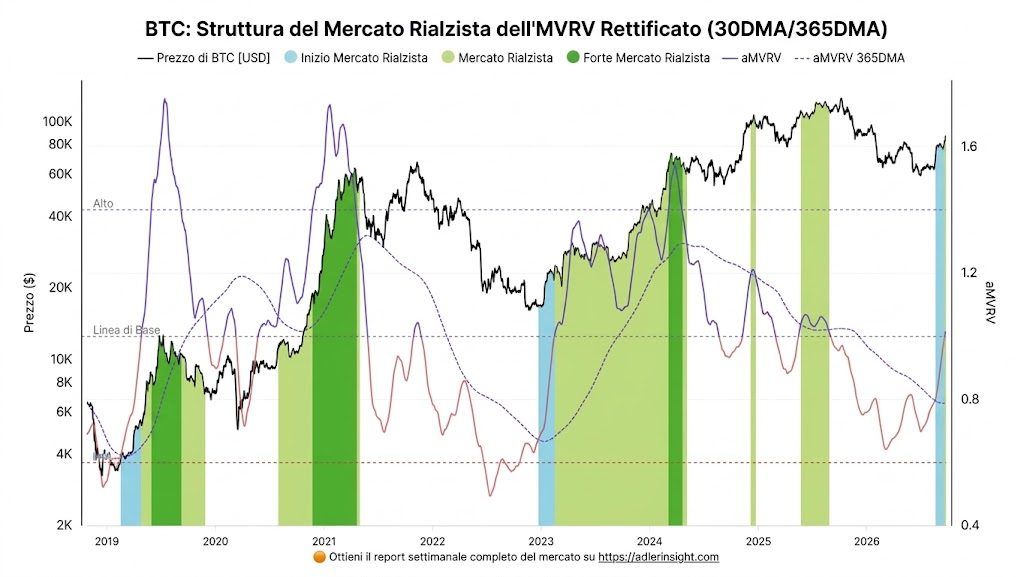
Gli indicatori di ciclo si sono girati uno dopo l'altro. A inizio mese i grandi portafogli compravano dentro la salita, per la prima volta su tre rimbalzi del 2026. Il 20 settembre il rapporto fra le medie dell'Adjusted MVRV ha passato quota 1, il sesto passaggio da "Early Bull" a "Bull" dal 2012, e in quattro casi su cinque la fase si è chiusa più in alto. Lo Yardstick è uscito dalla fascia di sconto profondo come nel 2020 e nel 2023. Più del 90% dell'offerta degli short-term holder è in profitto da oltre quaranta sedute, e la Realized Cap è salita di 15 miliardi dal 24 agosto.
I segnali di affaticamento stanno nel breve. Sopra gli 86.000 un portafoglio della fascia oltre i 100.000 BTC ne ha ridotti 25.000, la prima vendita di quella dimensione da aprile. Il ricambio fra detentori storici e nuovi compratori è più lento che ad agosto. Il blocco di short più grande dell'anno, sopra gli 87.000, è stato liquidato, e la leva più pesante adesso sta dal lato long. Su Ethereum l'open interest ha toccato i 30 miliardi con un rapporto long/short di 1,54.
Attorno al prezzo, l'infrastruttura. Bitget ha subito un attacco da 387,5 milioni il 24 settembre senza che i grandi portafogli scappassero. Visa, Mastercard, Stripe, Coinbase e Shopify hanno lanciato Open USD, e un consorzio di 21 banche prepara la propria stablecoin per il 2027: chi tiene le riserve incassa il rendimento dei T-bill. La SEC ha aperto alle azioni americane tokenizzate, e Uniswap custodisce il 99% di quelle su Robinhood Chain. Binance ha quotato HYPE, il token del suo principale concorrente decentralizzato.
5. Sintesi del Mese: il Denaro Più Caro dal 2004 e un Mercato Più Stretto
Agosto aveva una domanda: a che soglia il Tesoro compra il proprio debito, e con quale taglia. Settembre ha risposto a metà. La taglia è salita fino a 18,5 miliardi e il rendimento ha continuato a salire, poi il Tesoro ha comprato meno di quanto aveva annunciato. La Fed nel frattempo ha fatto la cosa che il suo schema abituale escludeva: ha alzato, all'unanimità. E il lungo non l'ha seguita in discesa. Chi fissa il prezzo del denaro a dieci e trent'anni oggi è l'offerta di debito, e né il banchiere centrale né il Tesoro a settembre l'hanno piegata.
I numeri duri del mese, senza addolcirli. Trentennale al 5,64%, mutuo al 7,45%, insolvenze subprime auto al 5,2%, un quarto dei titoli dell'indice sopra la media a cinquanta giorni, petroliere affondate, intercettori sotto le 850 unità, 29.000 posti di lavoro a settembre. E quelli buoni, che pesano uguale: 162.000 posti ad agosto, margini tech al 24%, ricavi dell'AI triplicati, 426 miliardi di capitale estero entrati nelle azioni americane, Bitcoin sopra la sua media a un anno con gli ETF che comprano. Ottobre comincia con una Fed che ha appena alzato su un dato forte e si trova in mano un dato debole.